Visita nuestra nueva WEB www.mundocasagroup.com
Mostrando entradas con la etiqueta créditos. Mostrar todas las entradas

Los bancos reactivan las hipotecas al 100% en España

Los bancos han vuelto a comercializar los préstamos hipotecarios del 100% del valor de la vivienda. Este comportamiento se ubica en el merco de la ofensiva hipotecaria actual por conquistar a los mejores clientes. Así, las entidades bancarias han comenzado a dar este tipo de préstamos para la compra de cualquier vivienda, no solo para desprenderse de su stock.
Para lograr financiar el 100% de la vivienda e incluso los gastos para la compra existen, actualmente, tres caminos. El primero de ellos es la existencia de entidades que conceden directamente esta cantidad. El segundo es la tasación, pues tras el ajuste muchos pisos se están vendiendo por debajo de su valor tasado. Por último destaca la aportación de ahorros o dobles garantías.

10 condiciones hipotecarias que se deben evitar

Decálogo de "trampas" que se deben evitar antes de firmar.

Los consumidores que decidan adquirir una hipoteca deben estudiar bien las condiciones que exigen las entidades financieras. HelpMyCash.com ofrece un decálogo de “trampas” que se deben evitar antes de firmar.
  • El Índice IRPH. El 90% de las hipotecas están referenciadas a Euríbor. Solo un pequeño porcentaje lo hacen al IRPH. Este índice, aparte de ser más elevado que el Euríbor, es mucho más “manipulable” por parte de los bancos, pudiendo pagar hasta 100 € o 200 € más.
  • La cláusula suelo. Los jueces han declarado nula la cláusula suelo de las hipotecas pero hay bancos que aún no la han retirado. Los clientes que tienen hipotecas con esta cláusula siguen pagando intereses altos aunque el tipo de interés esté muy bajo.
  • El cálculo de los intereses. Los bancos usan la ficción irreal de que el año tiene 360 días, con lo que el interés diario a aplicar sale más alto.
  • La cláusula de vencimiento anticipado. Es importante revisar bien el contrato de las hipotecas para saber qué considera cada banco un impago esencial y así evitarnos sorpresas. Los bancos pueden consideran que un impago esencial es dejar de pagar una, dos o tres cuotas.
  • El interés de demora. Es una penalización por no pagar las cuotas a tiempo. Hay hipotecas que mantienen este interés al 20%.
  • Los avalistas. Hay hipotecas que tienen una cláusula que establece que al avalista, en caso de impago de la hipoteca, se le suprimirán todos sus beneficios, como el derecho de excusión, división y orden.
  • Las cuentas asociadas. Hay hipotecas que tienen cuentas asociadas y no cobran comisiones por ellas, pero vigila que no comiencen a cobrar al cabo de un tiempo.
  • Las comisiones. Pacta con el banco las comisiones que te van a cobrar por la hipoteca. Evitarás que las impongan sin que te den la oportunidad de negociarlas.
  • La imputación de pagos. En un momento que no dispongas de suficiente liquidez para pagar dos deudas, el banco puede destinar el dinero al préstamo que más le convenga. Según la ley, tienes el derecho de pactar con el banco qué préstamo quieres pagar antes.
  • La letra pequeña. Existe una ley que marca el tamaño mínimo que debe tener la letra en los contratos de las hipotecas. El mínimo está establecido en un milímetro y medio de alto. En cambio, en otros países de Europa, no hay letras más pequeñas de tres milímetros. En España ya se han denunciado hipotecas porque el tamaño de la letra era demasiado pequeño.

7 claves sobre las hipotecas para parejas de hecho

Sin embargo, a pesar del crecimiento experimentado, las uniones de hecho no se encuentran reguladas de manera homogénea en España, un vacío que se constata en lo que respecta al ámbito de la vivienda y la hipoteca. Para evitar la aparición de problemas en este sentido, a continuación te ofrecemos siete claves en torno a las hipotecas para parejas de hecho, de modo que podréis aclarar vuestras dudas sobre los derechos y obligaciones que estas tienen.
1.Titularidad de la hipoteca
Como señala la abogada Patricia Moreno, del despacho Melián Abogados, “el titular de un préstamo hipotecario podrá ser todo aquel que desee adquirir financiación e hipoteque para ello un bien inmueble de su propiedad, con independencia del vínculo que exista entre las partes”. Así, en el caso concreto de una pareja de hecho, la titularidad de la hipoteca podrá ser operada por un solo miembro de la pareja o por ambos de manera conjunta, aunque esta letrada señala que “ello dependerá de las garantías exigidas por la entidad bancaria”.
2.Requisitos hipotecarios
Cada entidad financiera establece, en esta línea, sus propias normas a la hora de determinar los requisitos que debe cumplir el titular de una hipoteca. No obstante, en el caso de las parejas de hecho,se trata de los mismos que se exigen a cualquier otro prestatario, entre los que destacan “la viabilidad de la operación atendiendo a su solvencia, su situación laboral y las garantías que pueda ofrecer a dicha entidad”, afirman desde Melián Abogados.
3.Reparto de la hipoteca
Una vez se obtiene el visto bueno de la entidad bancaria, es conveniente que antes de firmar la hipoteca la pareja regularice su relación inscribiéndose en el Registro de Parejas de Hecho que le corresponda y establezca, mediante escritura pública, el régimen a seguir ante una supuesta ruptura de la relación. Ello se debe, como explica Luis Fernando Muñoz de Dios, vicesecretario del Consejo General del Notariado, a que el contrato público ante notario “es fehaciente ante los tribunales de Justicia”, ajustándose a la legalidad vigente y siendo inatacable.
Según este notario, además, la escritura pública advierte de que “la vivienda comprada por la pareja de hecho quedará en proindiviso ordinario de ambos miembros en la proporción que fijen en el momento de comprar”, además de reconocer la cantidad total del préstamo y fijar la cuota de participación de cada miembro de la pareja. De esta manera, si no existe una escritura notarial, el pago de la hipoteca se realizará a partes iguales entre ambos miembros de la pareja.
4.Pago de la hipoteca
Los miembros de la pareja pueden acordar de manera interna el pago de la hipoteca, estableciendo un régimen económico que fije una cuota de contribución de cada uno, la cual no debe ser necesariamente del 50%. Sin embargo, como advierte Moreno, este pacto resulta “irrelevante ante una supuesta reclamación del acreedor hipotecario”. Ello se debe, a que ambos son responsables solidarios del total de la cantidad que se ha prestado, por lo que, como subraya esta letrada, “si se llegase a reclamar judicialmente la cantidad adeudada, esta podría satisfacerse únicamente por uno de los miembros sin perjuicio de la acción de repetición prevista en la normativa, la cual permite reclamar al otro los gastos que le haya supuesto afrontar en solitario el pago de la hipoteca”.
5.Separación de la pareja
La disolución de una pareja de hecho no afecta al pago de la hipoteca contraída por sus integrantes, de modo que el préstamo deberá seguir siendo abonado por ambos atendiendo a la cuota que le corresponda a cada uno. Sin embargo, como antes se ha constatado desde Melián abogados, “la responsabilidad de cara a la entidad bancaria es solidaria, por lo que cualquiera de los dos podrá abonar íntegramente el préstamo y posteriormente reclamarle la parte del préstamo que debía haber sido satisfecha por este”.
6.Fallecimiento de un miembro de la pareja
En el caso de que se produzca el fallecimiento de uno de los miembros de la pareja de hecho, el Derecho español establece que son los herederos del fallecido quienes deben responder de la parte del préstamo hipotecario que le correspondería al fallecido. Sin embargo, existe la posibilidad de que el copropietario de la hipoteca se responsabilice de la cuota íntegra que tiene que pagar. Este podrá proceder a dicho mecanismo en el caso de que “los herederos del fallecido no se hagan cargo de la parte que les corresponde o no se haya iniciado el trámite para la aceptación y adjudicación de la herencia”, añade Moreno.
7.Impago del préstamo hipotecario
La relación entre los miembros de una pareja es independiente al incumplimiento del pago de la hipoteca. Por ello, en el caso de que ningún miembro de la pareja de hecho pueda hacer frente a los pagos de las cuotas mensuales será el aval del préstamo el que responda solidariamente a la deuda contraída. De igual manera, si este tampoco puede asumir las cuotas de la hipoteca, “la entidad acreedora instará el tan temido y polémico procedimiento de ejecución hipotecaria contra los deudores y avalistas que figuren en la escritura de la vivienda”, lamenta la abogada Moreno.
La banca destaca que en España se refinancian el 10% de las hipotecas

El presidente de la patronal bancaria (AEB), José María Roldán, ha destacado hoy que en España las entidades refinancian el 10 % de las hipotecas, "esto significa que hay un montón de familias a las que el banco les está permitiendo respirar y acometer el pago de la hipoteca".

Tras intervenir en un debate sobre la banca y los retos de la unión bancaria organizado por EuropeG, Roldán ha recordado además que la banca puso a disposición de las familias miles de inmuebles a precios asequibles a través del fondo social de viviendas, que "probablemente se aumentará".

Y ha subrayado que ha sido "evidente" la mejora en el número de desahucios, por lo que ha pedido tener cuidado a la hora de interpretar los datos porque "muchas veces hasta los desahucios de los alquileres se adjudican a los bancos y hay que distinguir".

También ha reclamado que, si en el futuro se cambia la legislación hipotecaria, se haga con cautela, sin recaer en algunas prácticas exuberantes del pasado y sin olvidar "que el sistema hipotecario español ha dado acceso a la vivienda a un segmento de la población muy grande".

El presidente de Bankia, José Ignacio Goirigolzarri, que participó en el mismo debate, dijo que desde el punto de vista social hablar de los desahucios es "tremendamente sensible" y reconoció que, aunque el sistema legal español es notablemente más duro que el de otros países, también es verdad "que las hipotecas en España hasta la crisis han sido las más baratas del mundo".

Quizás por eso sería bueno que se pagara más, pero eso es algo que hay que decírselo a los hipotecados, ha añadido.

En el caso de Bankia, Goirigolzarri ha insistido en que al grupo no le interesa quedarse con una vivienda y ofrece alternativas a los clientes con un peligro potencial de impago, lo que en ocasiones, supone la dación en pago, es decir, la entrega de las llaves para saldar la deuda. EFE

Los bancos siguen bajando los diferenciales de las hipotecas

Las entidades españolas han iniciado una nueva oleada de rebajas de sus ofertas hipotecarias, cuyos mejores precios se sitúan ya en el entorno del euríbor más el 1,6-1,7 por ciento. Pero la cosa podría ir más allá, pues los expertos vaticinan bajadas
Mucho ha cambiado el panorama hipotecario en algo más de un año. Si a comienzos del 2013, era complicado encontrar préstamos con diferenciales inferiores al euríbor más el 2 por ciento (de hecho, era frecuente el 3 por ciento), ahora proliferan las hipotecas con precios por debajo de ese nivel, llegando hasta el entorno del 1,6-1,7 por ciento. Y la tendencia parece lejos de haber tocado suelo, pues cada semana se producen nuevas rebajas. 
Entre las últimas, destaca la de Bankinter, que fue pionera dentro de esta tendencia y que, recientemente, ha vuelto a marcar la pauta al rebajar su diferencial en 0,25 puntos porcentuales desde el euríbor más el 1,95 por ciento hasta el euríbor más el 1,70 por ciento. No obstante, algunas entidades han ido más allá, como Triodos, Uno-e y Caja España-Duero, situando sus diferenciales en el euríbor más el 1,65 por ciento (además de Kutxabank al 1,15% en su hipoteca para jóvenes). Asimismo, desde HelpMyCash aseguran que los intermediarios financieros ya están consiguiendo préstamos del euríbor más el 1,15 por ciento para los clientes con mejor perfil financiero. Pero, ¿qué ha sucedido para que se haya producido esta nueva oleada de rebajas?
Olivia Feldman, socia y cofundadora del comparador HelpMyCash, explica que los bancos «han vuelto a meterse en una guerra de captación de clientes» porque «han terminado sus reestructuraciones y vuelven a contar con un buen nivel de solvencia». Asimismo, recuerda «que las entidades pueden permitirse prestar dinero a bajo coste porque también les está costando poco tomar prestado, gracias al bajo euríbor (en mínimos históricos) y a las inyecciones de liquidez europeas».
UN CLIENTE SOLVENTE
El economista Pau A. Monserrat, del comparador iAhorro, explica que otra de las claves que han motivado esta tendencia es el tipo de cliente que se está disputando la banca, con contrato indefinido y ahorros, pues la mayoría de ofertas hipotecarias son para una cuantía máxima del 80 por ciento del valor de tasación o de compra de la vivienda. En ese sentido, el cliente debe aportar el diez por ciento del precio para sufragar los gastos más el 20 por ciento restante sobre el valor de tasación o de compra. «Ese cliente, que es la crema de la crema para los bancos, es exigente. Se informa y no va al banco a pedir una hipoteca, sino a negociar. Es un cliente muy diferente de aquellos a los que se les concedía el 100 por cien del valor de tasación más gastos, antes de la crisis», explica Monserrat.
El Observatorio de la Financiación Familiar de la Agencia Negociadora, por su parte, también alude «al aumento de la confianza en la economía, la recuperación del mercado inmobiliario, las mejores perspectivas de empleo y la necesidad de las entidades de cubrir sus objetivos comerciales», como los factores que han influido en germinar una «guerra comercial hipotecaria» que podría llevar a los diferenciales a niveles inferiores al euríbor más el 1 por ciento en 2015, en su opinión.
También Monserrat cree que los precios podrían llegar hasta el euríbor más el 1 por ciento, siempre que la situación macreoeconómica mejore. En todo caso, desde el comparador Bankimia opinan que «la tendencia de los diferenciales hipotecarios irá a la baja en los próximos meses, pero a un ritmo más paulatino». 
Las entidades que podrían liderar esta rebaja son, a juicio de Monserrat, ING, Santander o Bankinter, ya que en los últimos meses han ido por delante que el resto.
Asimismo, en cuanto al otro gran factor que afecta al precio final de la mayoría de las hipotecas en España, el euríbor, todos los expertos consultados prevén que permanezca en mínimos históricos. Esto está relacionado con «la intención del BCE de mantener bajos los tipos de interés (desde septiembre están al 0,05 por ciento, el nivel más bajo de su historia) hasta que la economía de la eurozona crezca», explican desde Bankimia.
Con los diferenciales a la baja, el euríbor en mínimos históricos y el precio de las viviendas contrayéndose, cabría preguntarse si no nos encontramos ante el cóctel ideal para hipotecarse. «En determinados casos, puede resultar un buen momento», dicen en Bankimia. Monserrat, por su parte, cree que, efectivamente, «es mejor momento para hipotecarse que hace un año», aunque las condiciones van a mejorar aún más, a su juicio. Asimismo, Monserrat advierte de que «sigue siendo complicado obtener la financiación del banco». 

¿Son abusivos los intereses de demora de las hipotecas?

Los intereses de demora son una de las cláusulas más sangrantes de los contratos hipotecarios.

Los intereses de demora son una de las cláusulas más sangrantes de los contratos hipotecarios. Antes de que estallara la crisis, no se había cuestionado la legitimidad de la Ley Hipotecaria española, no obstante, cuando los hipotecados empezaron a no poder pagar la hipoteca y a contraer deudas astronómicas que no paraban de crecer, esta normativa se ha revisado punto por punto.


Uno de los aspectos más importantes y más dañinos son los intereses que penalizan el impago, antes de la crisis situados normalmente entre el 20% y el 30% del capital adeudado. “Una barbaridad”, como calificaron algunos representantes políticos durante su revisión. De hecho, la jurisprudencia ya se ha posicionado varias veces a favor del hipotecado en estos casos. La resolución pionera del juzgado de Primera Instancia número 5 de Valencia redujo los intereses moratorios del 29% al 0% por “abusivos”, que una entidad financiera que pretendía cobrar a un matrimonio valenciano, ¿se podría sentar un precedente a partir de esta sentencia?

TRES SOLUCIONES DIFERENTES
“Esta sentencia es una palanca de cambio a la hora de mirar el conflicto hipotecario”, opina Carlos Baños, presidente de la Asociación de Afectados por Embargos y Subastas (Afes). No obstante, los abogados no las tienen todas consigo. “Las sentencias, salvo las que sean dictadas por el Tribunal Supremo, no crean ninguna obligación al resto de jueces para seguir la línea que en ellas se exponga”, aclara Santiago Viciano, socio director de V Abogados. En la mayoría de los casos, no se aplica una solución de forma generalizada, sino que dependiendo del juez y del caso, se logrará una resolución más o menos favorable.

Viciano explica que tras un intento conciliador de la Sentencia del Tribunal de Justicia de la Unión Europea de 14 de marzo de 2013 (C-415/11), la orientación jurisprudencial tiende a considerar, como regla general, que los intereses son abusivos a partir del 18% o 19% (SAP Madrid 242/2013 de 26 de julio). “El problema surge en la determinación del tipo de interés moratorio que debe aplicarse una vez se ha declarado el carácter abusivo de la cláusula y, por tanto, su nulidad”, aclara el abogado. Las diferentes posturas que han tomado nuestros tribunales son las siguientes:
  • (i) Aplicación del artículo 1.108 CC, esto es, reducirlos al límite legal fijado en el 12%, tres veces el tipo de interés legal del dinero, en el 4% para 2012. establecido en el proyecto de ley de medidas urgentes para reforzar la protección de los deudores hipotecarios el pasado año, una vez que el Gobierno se vio abrumado por una ola de desahucios.
  • (ii) No aplicar ningún tipo de interés, reducirlo a 0%.
  • (iii) Abonar un interés similar al interés remuneratorio que se hubiera pactado.
CLÁUSULA NULA O ILEGAL
No obstante, aunque se consiga declarar estos intereses como abusivos, la devolución de los intereses cobrados de forma retroactiva es todavía mucho más improbable. “La normativa europea (Directiva 93/13/CEE) establece que una cláusula de intereses moratorios es abusiva cuando se consideren desproporcionadamente altos atendiendo al conjunto de características del crédito o préstamo”, afirma Viciano, pero este criterio de “desproporción” se le deja decidir al juez. En España, en base a lo establece la normativa española (Ley 1/2013 y el artículo 114.III LH) el límite sobre el interés moratorio está establecido en el 12% para créditos hipotecarios sobre la vivienda habitual. Sin embargo, Viciano asegura que puede ocurrir que “atendiendo a las circunstancias concretas del crédito, un interés moratorio superior al 12% e inferior al 18-19% puede no considerarse desproporcionado”.  

Por lo tanto, la cláusula puede no tener el carácter de abusiva y no sea nula, pero sí sería ilegal. Si la cláusula es solo ilegal, el tipo de interés moratorio se reducirá hasta el 12% establecido por la norma, mientras que si es considerada nula, se restituirán los intereses indebidamente cobrados por la entidad atendiendo al criterio que haya establecido el juez. “Los anteriores porcentajes eran salvajemente superiores”, señala Baños, “aunque sea un derecho del acreedor la penalización por impago, a los bancos les interesa que sean bajos sean estos intereses moratorios, ya que habrá más facilidades para resolver el conflicto”. Asimismo, Baños plantea que no entiende por qué los intereses de demora hipotecarios tienen que ser más elevados que el interés normal.

POSIBLE NEGOCIACIÓN DE ESTA CLÁUSULA
Uno de los mayores problemas que ha generado la Ley Hipotecaria española es la imposición unilateral por parte de la banca de las condiciones de la hipoteca, que terminó con la inclusión de cláusula suelo, intereses de demora muy elevados y otras irregularidades. Por eso, una de las mejores soluciones es la negociación de esta cláusula. “El problema de todo es que antes estos intereses moratorios no estaban legislados y el banco cobrara lo que le daba la gana y esto no forma de las condiciones normales que deben regir un contrato ni de un acuerdo”, denuncia Baños.

No obstante, desde el bufete V Abogados aseguran que el banco tiene la suficiente fortaleza para establecer qué cláusulas son las que se van a incluir en el contrato sin que se dé al consumidor la posibilidad de negociar, lo que se denomina contrato de adhesión. Actualmente, lo único que puede hacer el usuario es asegurarse de que los intereses moratorios que se establecen en el contrato cumplen con la normativa vigente. Asimismo, como ocurría con la inclusión de los suelos hipotecarios en las hipotecas con falta de transparencia. Un contrato debe ser pactado entre las dos partes y la justicia y la ley deben aplicarse de igualitaria en el mercado hipotecario.

Las hipotecas volverán a bajar en agosto

Cierra julio en el 0,487%, mejor que julio de 2013 con el 0,525%.

El Euribor a un año, el indicador más utilizado para el cálculo de hipotecas en España, ha cerrado julio en el 0,487%, lo que trae una alegría para todos aquellos que revisen su préstamo en agosto, ya que volverá a bajar tras cuatro meses en los que no lo ha hecho.

La media del Euribor en julio ha sido del 0,487%, por debajo del 0,525% de un año antes, lo que permitirá que la hipoteca más común en España, de unos 150.000 euros a pagar en 25 años, se rebaje casi 30 euros al año.

En el caso, por ejemplo, de un préstamo algo superior, de unos 200.000 euros, también con un plazo de amortización a 25 años, la rebaja anual se acercaría a los 40 euros.

Una buena noticia si se tiene en cuenta que en los últimos cuatro meses quienes revisas sus hipotecas una vez al año han visto como sus cuotas se encarecían por primera en dos años.

La evolución del indicador depende de las subidas o bajadas de tipos de interés que aprueba el BCE, que en junio, decidió bajarlos al mínimo histórico del 0,15%, una medida que se tomó para afrontar los riesgos de un periodo demasiado prolongado de baja inflación. Y con el precio del dinero en mínimos, era de esperar que el Euribor a un año se fuera reduciendo poco a poco, aunque durante julio apenas ha tenido variaciones, pues el máximo intradía lo marcó el viernes 25 en el 0,490% y una semana antes había registrado el 0,485%, la cota más baja de este mes en la negociación diaria.

Hay que retroceder hasta julio de 2008 para encontrar el máximo histórico de este indicador, que fue del 5,393%, y a partir de ese momento inició una trayectoria a la baja que se paró en 2010, y que retomó a mediados de 2011.

via@abc

La concesión de hipotecas se desploma un 13,4% interanual en abril

La concesión de hipotecas se situó en abril 15.326 unidades, un 13,4% menos que en el mismo mes del año anterior, según el instituto nacional de estadística (ine). recordamos que los datos de abril de 2014 recogen operaciones cerradas dos o tres meses

Respecto al mes de marzo, las hipotecas sobre viviendas concedidas descendió un 7,8%. el importe medio de las mismas alcanzó los 100.394 euros en abril de este año, un 6,2% más que en el mismo mes del 2013. el capital prestado para la compra de una casa fue de 1.538 millones de euros

El 93,1% de las hipotecas constituidas en abril utiliza un tipo de interés variable, frente al 6,9% de tipo fijo. el euribor es el tipo de referencia más utilizado en la constitución de hipotecas a interés variable, en concreto en el 87,5% de los nuevos contratos. el tipo de interés medio para las hipotecas constituidas sobre viviendas es del 3,97%, un 8% inferior al registrado en abril de 2013


Por Comunidades autónomas 

Las comunidades con mayor número de hipotecas constituidas sobre viviendas en abril son andalucía (2.760), cataluña (2.489) y comunidad de madrid (2.359). las comunidades que presentan las mayores tasas de variación anual son la rioja (80,2%) y comunidad foral de navarra (67,7%)

¿Qué más hay que hacer para frenar las secuelas del pinchazo inmobiliario?


Más de seis años después del pinchazo de la burbuja inmobiliaria, España sigue padeciendo las consecuencias de los errores y excesos cometidos en época de bonanza. Lo que más preocupa a los expertos es que los programas de ayuda que ha puesto en marcha el Gobierno son inadecuados e insuficientes para abarcar la magnitud del problema.

Las últimas estadísticas sobre desahucios han reabierto el debate acerca de la eficacia de las medidas del gobierno para ayudar a los deudores hipotecarios y animan a los expertos a dar un toque de atención al Ejecutivo para que emprenda más medidas encaminadas a mitigar el impacto de la crisis de vivienda. ¿Qué más se puede hacer?

En su último informe, que se ha difundido este miércoles, la organización internacional Human Rights Watch ha advertido a España sobre la falta de medidas para frenar el impacto de la crisis de la vivienda en el país y la deuda en los sectores más desfavorecidos de la sociedad.

"El Gobierno español no ha tomado medidas suficientes", señala el informe de la organización, que concluye que la crisis del ladrillo pone en riesgo los derechos humanos.

"Decenas de miles de familias se han enfrentado, o se enfrentan actualmente, a una ejecución hipotecaria de viviendas que compraron en el momento álgido del boom económico de España, cuando las prácticas de préstamo irresponsable hicieron que las hipotecas fueran fáciles de conseguir", señala la organización.

En su opinión, "el Gobierno debe actuar con rapidez para reformar la ley de insolvencia en España para proporcionar una vía de acceso equitativo a la liberación de la deuda. La Comisión Europea debería supervisar que España haga efectiva una reciente directiva de la UE sobre las hipotecas", apunta. En su opinión, las autoridades deberían garantizar el acceso a la reestructuración equitativa de la deuda.

¿Y la moratoria de desahucios?
Aunque el Gobierno español aprobó una moratoria de dos años para los desahucios a ciertas familias, los expertos de la organización explican que los criterios para poder beneficiarse de la moratoria "son demasiado limitados y en algunos casos entran en conflicto con el derecho internacional".

Además de paralizar los desahucios durante dos años para los colectivos especialmente vulnerables, el Gobierno creó un fondo social de viviendas. Pero esas políticas "han sido insuficientes ante la dimensión del problema", apunta Irene Montero, de la Plataforma Afectados por la Hipoteca (PAH), en declaraciones que recoge The Wall Street Journal.

Se paralizarán los desahucios durante dos años para los colectivos especialmente vulnerables y se creará un fondo social de viviendas. El Consejo de Ministros ha aprobado hoy un Real Decreto-Ley que incluye las medidas más urgentes para "proteger a los deudores hipotecarios".

Hoy mismo, el ministro de Economía, Luis de Guindos, ha señalado en el Congreso que más de 15.000 familias se han beneficiado de las medidas puestas en marcha para evitar la pérdida de la vivienda y ha añadido que la principal labor del Gobierno para evitar los desahucios es "salir de la crisis".

Los desahucios y los problemas económicos derivados del estallido de la burbuja han estado en la base de gran parte de los movimientos de protesta en España, con una elevada sensibilidad social. Según datos publicados la semana pasada por el Banco de España, la banca española se quedó en 2013 con 50.000 viviendas por falta de pago, un 11% más que en 2012.

El sector bancario se defiende y asegura haber hecho lo posible para aliviar la presión sobre los deudores. Explican que una gran cantidad de viviendas con las que se quedó la banca en 2013 fueron entregas voluntarias tras llegar a un acuerdo.

"De alguna manera, el gobierno está pisando una línea muy fina entre tratar de echar una mano a los titulares de hipotecas y tratar se sanear su sistema bancario ", explica Robert Tornabell, economista de Esade Business School de Barcelona, en declaraciones en el WSJ. " La mejor solución a corto plazo es más vivienda más social", piensa este experto.

Sin embargo, el programa del gobierno para hacer 6.000 viviendas de alquiler de bajo coste no ha funcionado bien, según Tornabell y otros analistas. Apenas 750 han sido ocupados, y las plataformas hipotecarias dicen que los estándares de elegibilidad aplicados por los bancos, que están administrando el programa, son incorrectos. Desde la banca apuntan por su parte que los criterios han cambiado recientemente y esperan que más gente haga uso del programa, según informa el Wall Street Journal.

Los orígenes del problema
El informe de Human Rights explica que la crisis social en torno a los desahucios y las deudas hipotecarias ha llegado tras décadas de políticas gubernamentales que promovieron "enérgicamente" la propiedad de vivienda y la firma de préstamos en lugar de asegurar "una oferta apropiada y asequible de vivienda de alquiler y suficiente inversión en vivienda social".

"Las prácticas de préstamo irresponsables, las cláusulas injustas de los contratos hipotecarios (como tasas de interés de demora exorbitantes, el comportamiento sin escrúpulos por parte de los intermediarios), así como la falta de supervisión durante los años del auge económico, crearon una tormenta tóxica perfecta cuyas repercusiones podrían sentirse durante años".

La organización recalca que la crisis económica española, donde hay más de cinco millones de desempleados, ha golpeado "especialmente duro" a los propietarios de un hogar, cuando España tiene unos niveles de propiedad de vivienda más altos de la UE (el 85%) y apenas un 2% de la oferta está reservada para vivienda pública o de alquiler subsidiado.

Subraya que la crisis hipotecaria en España ha empujado a muchas personas y familias al sobreendeudamiento debido a que, en la gran mayoría de los casos, la toma de posesión del hogar por parte del banco elimina sólo una parte de la deuda, lo que, combinado con la falta de un procedimiento de insolvencia personal accesible en España, deja a muchos con una carga significativa de deuda que no tienen perspectivas razonables de poder pagar o liberar.

"De sueño a pesadilla"
"El sueño de tener casa propia se ha convertido en una pesadilla de ejecuciones hipotecarias, desahucios y sobreendeudamiento", piensa Judith Sunderland, investigadora para Europa Occidental de la organización y autora del informe.

"Pero no se trata simplemente de una cuestión de aspiraciones aplastadas. Esto es una cuestión de responsabilidades del gobierno de garantizar derechos humanos básicos, incluido el derecho a una vivienda adecuada", concluye.

Finanzas personales: novedades en hipotecas, préstamos y depósitos

El crédito ha vuelto a ser el protagonista de los últimos siete días en el mercado bancario. Y es que, al menos, se han estrenado dos hipotecas, una a interés fijo y otra a interés variable, y tres entidades han rebajado los tipos que añaden en varias de sus hipotecas.

Además, se han puesto en marcha cuatro nuevos préstamos, dos de ellos destinados a estudiantes, según ha podido comprobar el comparador de productos bancarios Bankimia. En cuanto a los productos de ahorro, las imposiciones a plazo fijo de tres entidades han vuelto a ver menguar la rentabilidad.

Hipotecas
Siguen los movimientos en el mercado hipotecario, con la aparición de nuevos préstamos y la rebaja de los tipos en otros ya existentes.

Así, entre los primeros, Bankoa ha puesto en marcha una nueva hipoteca a tipo fijo que parte de un interés del 3,75% y propone un plazo de amortización de 20 años. Financia hasta el 65% del valor de tasación o de compra de la vivienda.

Para obtener este interés, el titular tendrá que vincularse con la entidad a través de la contratación de productos adicionales: un seguro de hogar, uno de vida y otro de protección de pagos, y domiciliar la nómina.

La misma vinculación requiere la recién estrenada Hipoteca Bonificada de Oficinadirecta.com, con un tipo de interés de euríbor +1,89%. Si no se suscriben estos productos, el interés será de euríbor +2,89%.

Por otra parte, FercoGestión, ActivoBank y CatalunyaCaixa han disminuido los tipos de varias de sus hipotecas hasta en 0,60 puntos porcentuales.

En el caso de FercoGestión, los intereses oscilarán entre euríbor +1,50% y euríbor +2,20%, según el porcentaje de financiación que se solicite, del 70% al 100% del valor de tasación de la vivienda.

La Hipoteca Activa Fija de ActivoBank pasa a tener un interés que parte del 5,95% hasta el 6,50% dependiendo del plazo de amortización, entre 12 a 30 años.

Y CatalunyaCaixa ha rebajado el interés de la Hipoteca Seguridad y la Hipoteca CatalunyaCaixa, que aplican ahora un interés fijo del 5,00% los 36 primeros meses y del 3,25% los 12 primeros meses, respectivamente.

Para el resto del plazo, el tipo en ambas es de euríbor +2,25% si se acepta la vinculación con la entidad y de euríbor +3,25% si no se asume.

Préstamos
Las novedades vienen de la mano de Novagalicia Banco, que ha lanzado al mercado cuatro nuevos préstamos. El primero, Préstamo Personal, se divide en dos ya que es posible contratarlo a interés fijo (a un plazo entre seis y 120 meses y al 10,85%) o a interés variable (el tiempo de amortización puede oscilar entre 24 y 120 meses y el tipo es del 7,50% el primer año y de euríbor +6,25% el resto del plazo).

La entidad también ha presentado el Préstamo Anticipo de Nómina o Pensión, que ofrece entre 600 y 6.000 euros o seis mensualidades de la nómina o pensión vinculada a la cuenta. Tiene un interés fijo del 0,00% nominal y un 7,88% TAE.

Y el Préstamo Universitario de Futuro, con un tipo fijo del 7,95%, y el Préstamo Prepárate para el Futuro, con un interés del 7,00% los primeros 12 meses y de euríbor + 5,00% el resto del periodo. Ninguno de estos dos añade comisión de apertura.

Depósitos
Sólo dos entidades han presentado nuevos depósitos. Así, Unicaja ha empezado a comercializar el Depósito LEGO, que tiene una rentabilidad equivalente del 1,53% durante 18 meses y ofrece de regalo un juego LEGO, y el Depósito Ahorra con Gusto, que rinde al 1,46% TAE a 13 meses y ofrece una sartén eléctrica.

Por su parte, Arquia ha estrenado cinco depósitos destinados a imposiciones entre 5.000 y 200.000 euros. Con plazos de hasta un año, puede ofrecer una rentabilidad de hasta el 1,60% TAE, según el importe que se invierta.

Finalmente, Banco Pichincha, Bankia y CatalunyaCaixa han reducido la rentabilidad en siete de sus depósitos hasta en 0,90 puntos porcentuales.

Tras los cambios, los depósitos a 12 y 18 meses de la entidad de origen ecuatoriano rinden entre el 1,80% TAE y el 2,20% TAE, según el volumen de la imposición (inferior a 25.000 euros o superior a 50.000 euros).

En el caso de Bankia, el Depósito Fácil Internet rinde al 1,10% TAE en los plazos a uno, tres, seis y 12 meses. A 13 meses renta al 1,50% TAE y a 25 y 36 meses, al 1,25% TAE. El Depósito Joven a tres meses, lo hace al 1,09% TAE y el Depósito Creciente, a tres años, presenta una rentabilidad global del 1,25% TAE.

Por último, CatalunyaCaixa ha retocado la rentabilidad del Depósito Libre, creciente. Ahora, al plazo de seis meses, tiene una TAE global del 1,00%; a 18 meses, del 1,50% TAE, y a 30 meses, del 1,75% TAE.

¿Van la compra y las hipotecas a la misma velocidad?

Si las compras se recuperan, pero las hipotecas no hacen más que seguir bajo mínimos, ¿cuál es el futuro panorama que nos espera?

El contraste de las estadísticas lo muestra claro: las compras de pisos ya no van parejo con la concesión de hipotecas. Es más, el auge de las adquisiciones al contado en estos últimos años ha dado la vuelta a los porcentajes y ahora las compras a través de un préstamo hipotecario suponen la minoría. Que el mercado hipotecario no está en sintonía con las posibilidades adquisitivas de la demanda es cada vez más patente


Si las compras se recuperan, pero las hipotecas no hacen más que seguir bajo mínimos, ¿cuál es el futuro panorama que nos espera? La asociación de valoración y tasación Euroval ha elaborado un informe donde refleja esta grave discordancia de trayectorias, basado en los últimos datos estadísticos del Consejo General de Notariado y el Instituto Nacional de Estadística, aparte de su propia base de datos.

Compra al contado, en alza
Las rebajas experimentadas en el mercado inmobiliario, en unas localizaciones más que en otras, están animando las transacciones… pero no a través de las hipotecas actuales. El informe refleja que mientras la compra de vivienda ha caído un 67% desde 2007 hasta hoy, el crédito hipotecario lo ha hecho un 83%. Además, también refleja que solo un 32% de las viviendas vendidas en la actualidad fue a través de una hipoteca, al contrario que en 2007 donde este porcentaje ascendía al 61%. Este repunte unilateral se realiza a través de las compras al contado.


No obstante, la compra a tocateja no es tan intensa en todas las Comunidades Autónomas. La prestación de crédito se concede sobre todo para la compra de la primera vivienda frente a otro tipo de inmueble como los pisos de segunda residencia. De esta manera, interpreta la tasadora, que la media española de la caída de la cesión de crédito hipotecario tenga cierta dispersión, siendo más intensa en las zonas costeras, como Murcia (-89%), Valencia (-87%) y en Andalucía (-85%) y Cataluña (-85%), en comparación con Madrid (-74%).

Las hipotecas actuales, ¿ Por qué no cambian ?
Pero en general, el nuevo mercado hipotecario no es nada ‘amable’ con una demanda muy debilitada y precarizada por la incertidumbre del mercado laboral. A pesar de la tímida caída de los diferenciales, la valoración del riesgo sigue primando en la política de concesión de los bancos. Se ha limitado la financiación al 80% del valor tasado, se selecciona más afiladamente al acreditado por su capacidad de pago, se mide el precio y se aplica una adecuada valoración de los inmuebles. También persiste la no renuncia a la obligación de contratar productos vinculados a la hipoteca como los seguros, ya que son una buena fuente recurrente de ingresos. El resultado es que en febrero de 2014 la firma de hipotecas descendió un 33% frente al año pasado. ¿Qué ganan los bancos con estas ofertas tan restrictivas?

“Las previsiones de la mayoría de las grandes entidades españolas apuntaban a que en 2014 se empezaría a abrir el crédito en España, si bien de forma lenta y sin los mismos precios de antes de la crisis”, comenta Maica López, responsable de comunicación de Bankimia.com. “Durante los cuatro primeros meses, se han estrenado casi una docena de hipotecas y otras tantas han bajado sus diferenciales, pero con todo, no cambiarán mucho sus condiciones a corto plazo, pero sí es posible que las entidades sigan bajando este año aún más los diferenciales“, explican desde el comparador online de hipotecas. “Las nuevas hipotecas hay que entenderlas en el intento de mantener o ganar posiciones de mercado por parte de las entidades de crédito, en el nuevo escenario tras la reestructuración financiera. Por eso, se hace con prudencia”, aclaran desde Euroval.

Economía de prudencia
La “economía de prudencia” es también la situación a la que se enfrenta la demanda pudiente en España respecto al inmobiliario, como define el consejero delegado de Foro Consultores, Luis Corral. “El alto índice de paro es uno de los grandes problemas, en este momento la reactivación pasa por la gente que tiene trabajo, que ahora comienza a perder el miedo”, afirma Corral, que declara que “estos, junto con el dinero inversor, serán los que tiren del mercado hasta que lleguen nuevos demandantes, a medida que mejore la situación económica”.

La bajada de los precios ha sido el primer balón de oxígeno que está despertando del ‘coma’ al sector. En principio, ha reactivado las transacciones, ya que como coincide Corral, “ya hay consenso sobre el suelo de los precios y los inversores están entrando”. No obstante, como apuntan desde Bankimia, aún se necesitan requisitos más laxos en las hipotecas para que aumente la concesión del crédito y se iguale a la trayectoria ascendente de las ventas. Por otra parte, los hipotecados con unos ingresos mínimos medios medios-altos, algo que alrededor de seis millones de personas desempleadas en España, además de los ‘mileuristas’ y los que aún ganan menos, no se pueden permitir.

VIA@pisos.com

La deuda familiar cae en 2.500 millones en marzo a niveles de finales de 2006

Se redujo en marzo en 2.504 millones de euros respecto al mes anterior, hasta 774.697 millones de euros

La deuda de los hogares españoles con las entidades financieras se redujo en marzo en 2.504 millones de euros respecto al mes anterior, lo que representa un descenso del 0,39 %, hasta 774.697 millones de euros, el nivel más bajo desde noviembre de 2006.

De la deuda total de las familias, 604.721 millones correspondían a créditos para viviendas, con una reducción del 0,3 % respecto a febrero y del 4,5 % en tasa interanual.

También se ha reducido el importe de los préstamos al consumo contraídos por las familias, ya que en marzo se situó en 166.933 millones de euros, el 0,6 % menos que un mes antes y el 8,7 % respecto al mismo mes de 2013.

Tras repuntar en noviembre por primera vez en cuatro meses, algo que los expertos calificaron de cambio puntual y no de un giro en la tendencia, la reducción del endeudamiento de las familias españolas ha continuado en enero, febrero y marzo, aún cerrado para los particulares el grifo del crédito.

La reducción del endeudamiento de las familias ha permitido a éstas incrementar sus niveles de ahorro y de lo que se denomina "riqueza financiera neta" -diferencia entre los ahorros y los préstamos que tienen concedidos-, que al cierre de 2013 alcanzó 1,044 billones de euros, cifra que no se alcanzaba desde antes del inicio de la crisis, en 2006.

Por lo que respecta a la deuda de las empresas con el sector financiero, también se redujo en marzo, hasta 1,050 billones de euros -3.597 millones de euros menos que en febrero-, lo que representa un descenso del 0,56 %.

Préstamos sólo para buenos clientes

Mejoran las condiciones de créditos a corto plazo
Hipotecas y grandes préstamos a empresas siguen bloqueados

«Antes no daban nada, pero hoy se sientan a hablar». Así define un experto financiero de una firma de consultoría internacional el comportamiento que adoptaron los bancos en relación a la concesión de préstamos. «Hoy están dispuestos a dialogar, pero hace un par de años hubieran dicho que no», reconoció a este diaro. Y es que las entidades necesitan hacer caja con su negocio bancario para mejorar así la parte alta de la cuenta de resultados y empezar a ganar dinero en España. Es por ello que decidieron suavizar las condiciones que imponen a la hora de conceder un préstamo. Lo dicen fuentes financieras y lo corroboran los números y los hechos. Es evidente que esas condiciones se endurecieron a medida que avanzó la crisis económica, pero también es cierto que cambió la tendencia.

«En 2014, las condiciones son mejores que en 2013, pero más duras que en 2008», constata un portavoz oficial de un banco cotizado. Las entidades optaron por cambiar la vara de medir a la hora de conceder un crédito. Si antes se centraban en la rentabilidad individual de cada producto, ahora miran el detalle de la rentabilidad global por cliente. Es decir, si un ciudadano tiene más vinculación con el banco, porque es cliente desde hace tiempo, tiene más productos contratados y más ahorros gestionados por la entidad, tendrá más fácil conseguir un préstamo. «Esto marca el precio a la hora de dar un crédito», reconocen fuentes financieras, que no pasan por alto que las condiciones del préstamo serán más baratas «siempre que la rentabilidad global del cliente sea buena».

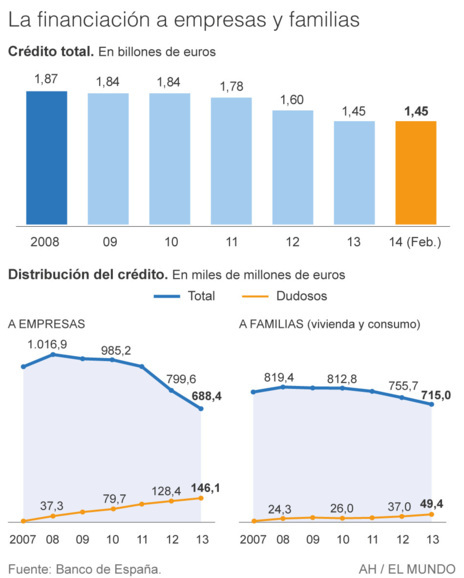
Desde que arrancó la crisis, la financiación a familias y empresas cedió un 32,3% y un 12,7%, respectivamente, atendiendo a los cálculos realizados a partir de los datos publicados por el Banco de España. Atrás quedó el billón largo de euros destinado a empresas registrado en 2008, para pasar a 688.397 millones de crédito en diciembre de 2013.

No obstante, el escenario está cambiando, tomando como referencia las nuevas operaciones de crédito firmadas en lo que va de año. Creció el volumen de dinero nuevo que se prestó a las familias entre enero y marzo y aumentó la financiación nueva a empresas. Así, el crédito nuevo dado para vivienda se incrementó un 20,5% en los tres primeros meses de 2014. En el caso de los créditos al consumo, ese crecimiento fue del 14,7% en lo que va de año, atendiendo a los datos del Banco de España.

Una situación similar se dio en el sector empresarial, donde los créditos a pymes -catalogados como los inferiores al millón de euros- crecieron un 7,5% entre enero y marzo de 2014. Incluso, en las grandes empresas, el volumen de crédito nuevo firmado en el primer trimestre de este año aumentó un 5,2%.

«En líneas generales, podemos decir que el crédito nuevo, sobre todo a pymes, está creciendo, aunque la situación varía en función de las entidades, la zona, el tipo de producto y el plazo de vencimiento, entre otros factores», en palabras de Carlos Trevijano, socio de Estrategia de Operaciones del sector financiero de KPMG. «Los préstamos a largo plazo están más parados que el crédito a corto plazo», puntualizó, no obstante, este experto financiero. Los préstamos a corto empiezan a fluir «porque se cobra comisión y el crédito va rotando», corroboraron fuentes del sector que apuntaron que «desde que empezó la crisis, conseguir un crédito se puso muy difícil, pero ahora está empezando a ponerse fácil».


LOS CRITERIOS
En la actualidad, las entidades se mueven en base a dos criterios para conceder un crédito. Primero, el destino de la financiación, es decir, saber para qué se quiere el dinero. Y segundo, valorar la capacidad de pago del cliente. En el caso de que esa capacidad sea justa o apretada, se valora la posibilidad de exigir avalista, aunque ello «depende de cada caso», en palabras de un responsable bancario.

«El análisis del riesgo de cada cliente es el que determina las garantías que podemos solicitar para la concesión de créditos», advierte esta misma fuente. «No existe un criterio estándar», precisa.

«Las condiciones finales de los préstamos dependen de la tarificación de precios, en la que tenemos que analizar el perfil de riesgo del cliente», sentenció el consejero delegado de CaixaBank,Juan María Nin, en la presentación de las últimas cuentas de la entidad.

En poco menos de dos meses, Santander ha anunciado que pondrá en circulación más de 30.000 millones de crédito nuevo en España para captar 60.000 pymes nuevas este año. BBVA informó de que ofrecerá 100.000 millones -entre nuevas operaciones y refinanciaciones-, con el objetivo de captar 45.000 pequeñas y medianas empresas, destinando 30.000 millones a las pymes. Hay quienes critican que las entidades intentan dar la impresión de que empiezan a abrir el grifo del crédito, «pero lo cierto es que ni los datos ni las condiciones impuestas les dan la razón».

VIA@ElMundo

Las hipotecas de la crisis: la cuota baja un 30% y supone un tercio del salario

Los bancos nos vuelven prudentes: Las hipotecas suponen ahora un 30% del salario Las hipotecas ya no son lo que eran. La cautela de la banca a la hora de conceder préstamos ha rebajado la cuota media de los nuevos créditos casi un 30% desde los años del boom. En 2013, el pago medio se situó en 569 euros al mes, representando un 30,42% del coste salarial, un nivel considerado “adecuado” por la mayoría de expertos. Nada que ver con el 49% que se llegó a marcar en los años de la burbuja.

Según el anuario del Colegio de Registradores, las hipotecas que se concedieron en 2013 tenían como cuota media 569 euros, lo que representa un 30,42% del salario de los pagadores. Estas cifras se sitúan ligeramente por debajo de las alcanzadas en 2012, con una cuota hipotecaria mensual media en 585,59 euros y un porcentaje con respecto al coste salarial mensual del 30,79%.

Y si hay diferencias respecto a 2012, mucho más relevantes son las comparaciones respecto a los ejercicios previos al estallido de la burbuja inmobiliaria. Por ejemplo, los que obtuvieron una hipoteca en 2007 pagaban de media al mes casi 811 euros, el 48,84% de su coste salarial. El techo, como se aprecia en el gráfico inferior, se alcanzó en el primer trimestre de 2008, con una proporción superior al 49% del coste salarial de cada hogar.


Según explica el informe, en el año 2009 se presentaron las mayores reducciones de la cuota hipotecaria mensual media, con recortes que se fueron intensificando con el paso de los trimestres, alcanzando tasas próximas al -6% los dos últimos trimestres de dicho año. En el año 2010 continuaron los descensos, aunque más moderados que los obtenidos en la segunda mitad de 2009.

El año 2011 contó con ligeras bajadas durante la primera mitad del año, dando lugar a un mínimo repunte en el tercer trimestre y a un aumento más significativo durante el último trimestre. La primera mitad del año 2012 presentó variaciones prácticamente nulas, dando lugar a nuevos ajustes en la segunda mitad del año y la primera mitad 2013. Los dos últimos trimestres han generado un ligero crecimiento, que previsiblemente se consolidará durante los próximos trimestres, dado que parece que las entidades han vuelto a abrir el grifo del crédito, aunque aún muy levemente.

EN MADRID Y BALEARES, LA HIPOTECA RONDA EL 40% DE LA RENTA
En los años previos al pinchazo del ladrillo, muchos expertos advertían de lo peligroso de conceder créditos hipotecarios que suponían la mitad de los ingresos de cada hogar. Si alguno de los miembros perdía su empleo, las posibilidades de afrontar la cuota eran muy bajas. Ahora, con las mayores exigencias para obtener un crédito, se ha alcanzado lo que se consideraba entonces un nivel razonable, en torno a un tercio de los ingresos por hogar.

Aunque este nivel razonable se ha alcanzado de forma generalizada, aún hay dos comunidades autónomas en las que la cuota hipotecaria se “come” la mitad de los salarios que entran en un hogar.


Concretamente, por encima de la media nacional (30,42%) se encuentran cinco comunidades autónomas, destacando por sus mayores resultados Baleares (40,75%), Comunidad de Madrid (38,34%), Cantabria (31,25%), Cataluña (31,14%) y Castilla y León (30,46%). Por el contrario, las comunidades autónomas que deben destinar un menor volumen de renta al pago de su hipoteca son Murcia (24,23%), Castilla-La Mancha (24,97%) y Extremadura (25,79%).

En cuanto a la cuota, alcanzó su máximo histórico en las hipotecas concedidas a finales del año 2008, cuando se pagaba de media 829,54 euros al mes. Si se tiene en cuenta el coste anual de la hipoteca, la diferencia es de unos 2.900 euros. Los hipotecados que firmaron su préstamo en 2013 han pagado de media 6.828 euros, mientras que quienes compraron su vivienda en 2007 tuvieron que pagar más de 9.700 euros.

El mercado hipotecario comienza a movilizarse

Las entidades financieras sacan al mercado nuevos productos y se constituyen más préstamos inmobiliarios que hace apenas un año.


Después de duros años de crisis inmobiliaria, con una transformación radical en los préstamos para financiar la adquisición de vivienda con respecto a la etapa vivida hasta 2008, el mercado hipotecario español parece que comienza a ofrecer unos síntomas diferentes a los que se habían visto durante los últimos cinco años.

Aunque aún es pronto para anticipar una recuperación total, diferentes ratios y estadísticas muestran lo que podría ser un cambio de tendencia: las entidades financieras sacan al mercado nuevos productos hipotecarios; se constituyen más préstamos inmobiliarios que hace apenas un año; y, sobre todo, se confirma la heterogeneidad de propuestas financieras para cada comprador, según las políticas de concesión y riesgo de cada entidad.

Una de las estadísticas más sorprendentes ha sido la que recientemente hacía pública el Consejo General del Notariado. En el pasado mes de diciembre de 2013 –el último dato disponible para esta organización–,se firmaron 17.675 préstamos hipotecarios. Es decir, el segundo mejor mes de todo el año pasado, después de julio, en el que se formalizaron 17.892 préstamos. Con respecto a diciembre de 2012, la contracción sería del 10,8%, aunque no se pueden comparar al completo ambos meses, puesto que en diciembre de 2012 finalizaba la deducción por vivienda habitual en el IRPF, lo que supuso un repunte en compras e hipotecas por parte de muchos ciudadanos.

El dato de diciembre constata el incremento intermensual en el número de préstamos hipotecarios, por cuarto mes consecutivo, desde el mínimo anual registrado en agosto.

Tendencia alcista en las firmas
De hecho, según el CGN, de todas las hipotecas formalizadas hasta diciembre del año pasado, los correspondientes para la adquisición de una vivienda se incrementaron un 35,9% con respecto al año anterior.

Aunque no hay que olvidar que su cuantía continúa reduciéndose, en esta ocasión un 6,8%, hasta los 104.157 euros por operación, de media.

Además, los datos de los notarios reflejan que el número de compraventas registró un crecimiento interanual del 39,8%,suavizando el ajuste experimentado desde mediados de 2007. Este repunte en la compraventa de viviendas vendría explicado, en parte, por la normalización en el número de operaciones tras la finalización de la deducción por compra de vivienda en el IRPF, a finales de 2012. «Pero también reflejaría una estabilización de las ventas mensuales», apuntan desde el Consejo del Notariado.

Desde enero hasta marzo, se han comenzado a comercializar hasta once nuevos créditos hipotecarios. Y en otros tantos casos, los intereses que aplican para calcular las cuotas mensuales también se han reducido. Lo más significativo es que, en el mismo trimestre del año anterior, no salió a la luz ni una sola nueva oferta hipotecaria, lo que supone un cambio sustancial que podría marcar esta nueva etapa inmobiliaria y de financiación bancaria.

Además, estas novedades de las sucursales y páginas «on-line» de las entidades financieras del país se unen a las ofertas que ya fueron lanzadas en los últimos meses por otros bancos que se anticiparon al resurgir del mercado inmobiliario e hipotecario.

Diferenciales
Una de esas últimas alternativas financieras hipotecarias recién salidas del horno es la Nueva Hipoteca Santander. El banco presidido por Emilio Botín no solo ofrece una buenas condiciones comerciales para las hipotecas de las viviendas que vende a través de su filial inmobiliaria, Altamira, sino que ha decidido ampliar esa nueva política comercial a todos sus posibles clientes, siempre que se cumplan determinadas condiciones.

Este préstamo del Santander ofrece la posibilidad de financiarse con un Euribor más un diferencial de 1,99 puntos, uno de los más atractivos del mercado. Eso sí, en los 12 primeros meses del préstamo hipotecario se aplica un tipo de interés mínimo del 2,95%. Este préstamo también se ofrece a través de la entidad virtual iSantander –nacida de la fusión entre Santander y Banesto–.

Ese mismo diferencial de 1,99 puntos más el índice de referencia habitual –que suele ser el Euribor– es el que se comercializa a través de HipoteCasa, el crédito inmobiliario para particulares de Deutsche Bank. En este caso, el tipo de interés mínimo inicial es del 3,25%.

Otra oferta atractiva es la de Caja Rural de Granada, cuya Hipoteca Libre se caracteriza por tener el diferencial más competitivo que existe en estos momentos en el mercado, entre las hipotecas de nuevo lanzamiento: 1,85 puntos más el Euribor. Sin embargo, exige un interés inicial del 2,95% durante los próximos 24 meses.

También Barclays, a través de su préstamo Hipoteca Vivienda, ofrece ese diferencial de 1,85 puntos, aunque, en este caso, esta entidad rebaja un poco más el tipo de interés inicial del crédito hasta el 2,85%, y no durante los dos próximos años, sino solamente durante los 12 meses iniciales tras la constitución de la hipoteca.

En el caso de CatalunyaCaixa, tanto la Hipoteca Seguridad como la Hipoteca CX aplican un diferencial de dos puntos y medios sobre el índice de referencia, aunque en el primer caso el interés inicial es del 5% durante 36 meses, y en el segundo caso, del 3,5% a 12 meses.

Además de las nuevas 11 hipotecas lanzadas desde el pasado enero, es necesario recordar otros movimientos registrados en el mercado hipotecario desde finales del año pasado. Por ejemplo, destaca la nueva hipoteca que BBVA lanzó en 2013 para primeras viviendas. El préstamo puede ser de hasta 30 años, con una financiación que alcanza el 80% del valor de tasación y con un interés que puede llegar a los 2,25 puntos más el Euribor, en función de la vinculación que establezca el cliente con la entidad.

Bankinter fue la entidad pionera en rebajar los diferenciales de las hipotecas por debajo de los dos puntos, con su Hipoteca, en la que se aplican 1,95 puntos más Euribor –interés inicial del 2,90% el primer año–.

E ING Direct también optó en su momento por rebajar el diferencial al 1,99%, desde el 2,29% anterior.

Más condiciones
En cualquier caso, hay que tener en cuenta que las condiciones que exigen las entidades para obtener las mejores condiciones posibles en las hipotecas van siendo cada vez más estrictas.

Por ejemplo, la domiciliación de nóminas con importes cada vez más elevados, se va convirtiendo en una tónica habitual.

También se incrementan los gastos mínimos anuales que hay que realizar a través de las tarjetas de débito o crédito contratadas con la entidad correspondiente.

VIA@ABC

Novedades en hipotecas, préstamos, depósitos y cuentas

Más reducciones en los intereses de hipotecas. Tres entidades (Bankinter, Barclays y Bgestión Global) han rebajado los intereses que aplican en otros tantos préstamos hipotecarios. Lo han hecho hasta en 1,5 puntos porcentuales.

Mientras, siguen los movimientos en la rentabilidad que ofrecen los depósitos. Y, en los últimos siete días, al menos tres entidades la han reducido en seis de sus productos y otras dos la han incrementado en siete plazos, según ha podido comprobar el comparador de depósitos de Bankimia.

Hipotecas
Bankinter ha rebajado el interés fijo de los 12 primeros meses de la Hipoteca Sin Más. Ahora el primer año tiene un interés fijo del 2,90%. Para el resto de plazo de amortización, se mantiene a euríbor + 1,95%.

Mientras, Barclays ha disminuido hasta 0,90 puntos porcentuales el tipo de interés de la Hipoteca Bonificada. Así, para los clientes que acepten las vinculaciones con la entidad será de euríbor +2,10% y para los que no lo hagan, de euríbor +3,90%.

Y BGestión Global ha reducido hasta en 1,5 puntos porcentuales el interés en la hipoteca Global Fija que parte ahora del 4,45%.

Por contra, ha incrementado el interés de las hipotecas mixtas hasta en un 1,90 puntos porcentuales. Así, la Hipoteca Global Tranquilidad tiene un interés de euríbor +2,55%; la Hipoteca Global Variable de euríbor +1,95% y la Global 100%, euríbor +2,80%.

Finalmente, La Caixa ha recuperado la Hipoteca Bonificada Interés Variable, que comercializa ahora con un interés de euríbor + 2,5%.

Préstamos
CajaSur ha ampliado la comercialización de su préstamo de coche, que financia hasta 40.000 euros a amortizar en siete años, hasta el 30 de septiembre del 2014. Y ha aumentando hasta en 0,20 puntos porcentuales el interés que ahora parte del 5,95%. Está destinado a clientes con nómina domiciliada.

Depósitos
Las rentabilidades de los e-depósitos y depósito libre de CatalunyaCaixa, que se pueden contratar a través de Internet, han sufrido varias rebajas. Así, los plazos a 10, 18 y 25 meses han reducido hasta en 0,80 puntos porcentuales los rendimientos. El primero se ofrece al 1,00% TAE y los otros dos, al 1,25% TAE.

Por su parte, el depósito libre a 30 meses ha situado la TAE global al 2,00% tras disminuirse en 0,25 puntos. Se trata de la misma cantidad que se ha rebajado el Depósito Joven de Bankia, ahora al 1,25% TAE.

Y el depósito a 12 meses de Novagaliciabanco rinde al 1,00% TAE tras disminuir la rentabilidad en 0,1 puntos.

Por otra parte, Caja de Ingenieros y Oficinadirecta.com han incrementado la rentabilidad de varios de sus depósitos en 0,10 puntos porcentuales.

Así, el depósito On-line Trébol y el Joven On-line de la primera entidad rinden al 1,05% TAE, el On-line MÁS lo hace al 1,10% TAE y el renta mensual, al 1,60% TAE.

Mientras, el depósito a seis meses de la segunda se comercializa al 0,95% TAE; el depósito a 14 meses, al 1,20% TAE, y el depósito a 25 meses, al 1,35% TAE.

Cuentas
Finalmente, Openbank ha reducido hasta en 0,25 puntos porcentuales la rentabilidad que ofrece en sus cuentas Más Open y Junior, ahora al 0,75% y al 0,50% TAE, respectivamente.

¿Cuáles son las hipotecas más baratas del mercado?

Algo está cambiando en el mercado hipotecario. Desde hace unos meses no solo se producido una apertura del grifo de la financiación, sino que los bancos están abaratando sus créditos para comprar vivienda.

Si antes era imposible encontrar diferenciales por debajo del 2%, ahora son los que más abundan e incluso se puede llegar hasta el 0,95% o el 1,40% en hipotecas financiadas.

Los expertos de HelpMyCash.com comentan que "no se trata de rebajas asombrosas, pero teniendo en cuenta que el Euribor cotiza al 0,55 % y que nada hace pensar que su valor suba drásticamente en los próximos meses, sí se aprecia un esfuerzo por parte de los bancos para conceder financiación para compra de vivienda".


Lo que parece seguro es que las entidades han empezado una guerra por captar clientes a través de hipotecas con el interés más bajo. E incluso varias de ellas anuncian ya que han retirado la comisión de apertura del préstamo, algo bastante impensable hace tan solo un año.

CajaSur ofrece la hipoteca más barata del mercado: un 1,25%, pero siempre que se cumpla las condiciones de vinculación, como seguro de vida o de hogar, más la aportación de un plan de pensiones de 3.500 euros al año, domiciliación de nómina y gasto en tarjetas en 5.000 euros. Si no se cumplen estas condiciones, el diferencial sube hasta el 1,75%.

Caja España Caja Duero también tiene una hipoteca de lo más atractiva: un diferencial del 1,65%. El plazo de financiación puede llegar hasta los 40 años si uno de los titulares tiene menos de 35 años y el importa máximo del crédito es del 80% del valor de tasación.

La Ecohipoteca de Tridos Bank tiene un diferencial del 1,85% para préstamos de hasta 30 años. El diferencial depende de la calificación energética de la vivienda, cuando más ecológica sea menor será.

Una de las hipotecas más atractivas es la de ING Direct. El banco holandés es de los que menos vinculación requieren, solo domiciliar la nómina, más seguro de vida y de hogar. Con estas condiciones permite disfrutar una de las hipotecas más bajas del momento: con un diferencial del 1,99%.

Bankinter fue de los primeros que abrió el grifo de los créditos hipotecarios. Su Hipoteca Sin cuenta con un diferencial del 1,95%, para una financiación del 80% del valor a 30 años. La pega es que el interés inicial es elevado: un 3,90% los primeros doce meses, aunque exige poca vinculación.

Tanto Santander como Santander ofrecen sendas hipotecas con un diferencial del 1,99% y un interés mínimo del 2,95% los primeros doce meses. Para ello habría que domiciliar una nómina de 2.500 euros entre los dos titulares, seguro de hogar y tarjeta de débito.

De los diferenciales más bajos es también la Hipoteca Libre Caja Rural de Granada, con un 1,85%. El interés inicial es del 2,85% durante los primeros 24 meses y requiere la contratación de un seguro de vida, de hogar, tarjetas de crédito y débito y domiciliación de nómina.


VIA@finanzas.com

La morosidad hipotecaria roza el 6 % en 2013, y la de promotores sube al 38 %

La morosidad de los créditos hipotecarios concedidos por la banca a particulares se ha disparado hasta el 5,99 % a cierre de 2013, mientras que la del sector promotor inmobiliario ha alcanzado el 38 %, en ambos casos cifras récord.

La morosidad de los créditos hipotecarios concedidos por la banca a particulares se ha disparado hasta el 5,99 % a cierre de 2013, mientras que la del sector promotor inmobiliario ha alcanzado el 38 %, en ambos casos cifras récord.

Según los datos del Banco de España publicados hoy, las hipotecas morosas sumaban 36.182 millones de euros al cierre de 2013, para una cartera de 604.395 millones de euros, con lo que la mora llega al 5,99 %.


Esta tasa es mucho más elevada que la registrada en el mismo periodo de un año antes, cuando la tasa de morosidad hipotecaria se situaba en el 4 %.

También es superior a la un trimestre antes, ya que en el tercer trimestre de 2013, se disparó hasta el 5,36 %.

Según los datos publicados hoy por el Banco de España, la cartera de los créditos hipotecarios concedidos por la banca a particulares se ha reducido el 1 % desde el trimestre anterior, aunque, las hipotecas morosas se han elevado un 10 %.

Y es que en el tercer trimestre de 2013 alcanzaban los 32.704 millones de euros, y a cierre del año, los 36.182 millones.

Por su parte, la deuda de los promotores inmobiliarios con las entidades financieras españolas alcanzaba 176.822 millones de euros en diciembre, de los que 67.190 millones, el 38 %-, eran préstamos morosos.

De la misma manera, esta tasa es muy superior a la que se registraba un año antes, cuando se elevaba al 29,05 %, y a la de un trimestre antes, cuando era del 33,6 %.

Si ganas menos de 2.000 euros, olvídate de una hipoteca


La banca ha abierto ligeramente la mano del crédito con la llegada de 2014… aunque no significa que haya vuelto ninguna panacea. Simplemente, las condiciones para obtener una hipoteca son ligeramente más ventajosas para el particular en comparación con los años anteriores más recientes: los diferentes ya se ofertan por debajo del 2% y eso, con un Euríbor al 0,5%, ya es un aliciente.

No obstante, el perfil que exige la banca para conceder una hipoteca sigue estando muy alto. Los mileuristas lo tienen complicado, por no decir imposible. “Alguien que gane menos de 2.000 euros no conseguirá hipoteca y será al Euríbor + 2 como mínimo o el 4% o el 5% anual”, afirma Miguel Córdoba, profesor de economía financiera de la Universidad CEU San Pablo a pisos.com, algo que cualquier particular puede comprobar acudiendo a cualquier sucursal o mirando ofertas por Internet.

Aunque acudiera una pareja de mileuristas a pedir una hipoteca se la darían ‘por los pelos’, si se cumplieran otros requisitos, como por ejemplo, tener un contrato fijo, si te presentas al banco con un contrato temporal, lo más seguro es que educadamente le invitaran a seguir buscando. La casa tampoco puede ser muy cara ni costar más de 200.000 euros y la cuota mensual no supere el 35% de los ingresos de los hipotecados… por ejemplo, si eres mileurista no podrás dedicar al pago de la hipoteca 400 euros al mes. Así como que tampoco puedes pagarla en 40 años.

También será casi imprescindible tener una buena cantidad de dinero ahorrada para la entrada que debe superar los 20.000 euros y se acercarse más a los 40.000 euros, pues pronto será ilegal conceder la financiación del 100% del valor de la vivienda con la entrada de la directiva europea para las hipotecas. “Las hipotecas serán muy selectivas y las valoraciones de riesgo, draconianas, se tasará muy a la baja y te darán el 60%-70% de financiación”, confirma Córdoba.

Las entidades siguen concediendo hipotecas solo a los clientes con probada y verificada solvencia y si son para sus propios pisos mejor. ¿Queda los jóvenes actualmente excluidos del mercado hipotecario? Las estadísticas y las ofertas hipotecarias actuales así lo dibujan. “Se busca gente con dinero o con avalista“, concluye claramente. ¿Cuánto dinero tienes para pagar tu casa? Existen opciones de alquiler con opción a compra, si quieres ser un propietario en condiciones ahorra y busca una casa acorde con tu capacidad de pago.

Continuar leyendo...pisos.com

Los activos inmobiliarios más tóxicos, imposibles de recuperar

Los créditos al promotor no transferidos a Sareb tienden a quedar fallidos y acabar en manos de los fondos


Hace un año, las entidades financieras que habían recibido ayudas traspasaron a la Sareb el grueso de su exposición inmobiliaria, tantos de activos financieros vinculados al crédito promotor como inmuebles adjudicados. Pero quedaron en sus balances activos residuales que no cumplían con los requisitos contemplados en el traspaso. Que los créditos tuvieran un importe contable superior a 250.000 euros y de más de 100.000 euros en el caso de los activos adjudicados.
Cantidades que respondían a créditos concedidos para abordar pequeñas promociones o comprar terrenos en zonas alejadas de los grandes núcleos de población, o bien a viviendas usadas, en muchos casos muy deterioradas.

BFA-Bankia reduce riesgo al ladrillo

En el caso de Bankia y su matriz, Banco Financiero y de Ahorros (BFA), el importe bruto del crédito con finalidad inmobiliaria no transferido al banco malo se elevaba, al finalizar el ejercicio 2012, a más de 4.170 millones, mientras que los activos inmobiliarios quedaban cuantificados en 650 millones de euros.

Un año después, tras la aplicación de los criterios de contabilidad de refinanciaciones y reestructuraciones impuestos por el Banco de España, el saldo crediticio inmobiliario del Grupo BFA-Bankia se ha reducido por debajo de los 3.000 millones, y los activos adjudicados bajan ligeramente a 631 millones.

Si se hace el ejercicio de separar las cuentas de BFA de las de Bankia se observan coincidencias y también algunas diferencias sustanciales. Coinciden en ir rebajando el saldo de crédito vivo, pero no en el ratio de morosidad ni en los créditos dados ya como fallidos.

BFA, casi 100% de créditos impagados

La tasa de impagos de los casi 300 millones que los promotores adeudan a la matriz BFA se acerca al 100%, con tan solo un millón de euros al corriente de pago. El resto ya están calificados como dudosos o subestándar, camino de quedar como fallidos, como los 515 contabilizados al finalizar el pasado ejercicio. Muchos, pero 90 menos que los que había en 2012.

En el caso de Bankia sucede lo contrario. Su incremento de créditos al promotor dados de baja ha sido notable en un año, de casi el 53%, al resultar fallida deuda concedida por un valor de 675 millones de euros. No obstante, a diferencia de su matriz, lo que sí parece estar controlando Bankia es que ese número de fallidos no vaya a más, y se demuestra con la en más de diez puntos en el ratio de morosidad. Si en 2012, este era del 70%, en 2013 se ha rebajado a poco más de 59%.

Los fondos y las garantías

Provisionados en su totalidad estos créditos fallidos, el Grupo BFA-Bankia los está ofreciendo al mercado, sabedor de que las garantías que hay detrás de los mismos resultan de lo más apetecibles para los fondos de inversión.

En julio del año pasado, logró colocar 3 carteras de fallidos por un volumen de 1.354 millones de euros, y esta misma semana ha hecho lo propio con otras tantas carteras valoradas en 713 millones. En este caso, no fallidos, sino créditos en situación concursal y otros préstamos concedidos a pymes y particulares, que incluyen operaciones de crédito en situación de dudoso cobro, con y sin garantía real, relativas a pólizas, préstamos, líneas de descuento comercial y tarjetas de crédito.

Ajuste de CatalunyaCaixa

El ajuste realizado por BFA-Bankia, de acuerdo a los nuevos criterios de contabilización a los que ha obligado el Banco de España, también deberá reflejarlo CatalunyaCaixa, la otra entidad rescatada con mayor exposición al ladrillo, en la presentación pendiente de sus resultados al cierre del ejercicio 2013.

Datos que vendrán a apuntar un incremento de la tasa morosidad, muy por encima del 54,6% registrada en 2012, cuando 658 de los 1.204 millones de crédito promotor estaban en riesgo de impago, otros 546 se encontraban con los vencimientos abonados sin demora, y otros 377 millones ya se habían dado como fallidos.

También será interesante comprobar cómo ha evolucionado la cartera de activos de la entidad presidida por José Carlos Pla desde junio de 2013, para ver si se han incrementado aquellos 1.040 millones de euros brutos (apenas 380 netos tras las coberturas aportadas), y en cuanto lo han hecho. Y si, como entonces, los suelos siguen aglutinando más del 70% del portfolio de adjudicados.

Continuar leyendo...Economiadigital.es