
Visita nuestra nueva WEB www.mundocasagroup.com
Mostrando entradas con la etiqueta burbuja. Mostrar todas las entradas

Más de 500.000 casas buscan dueño

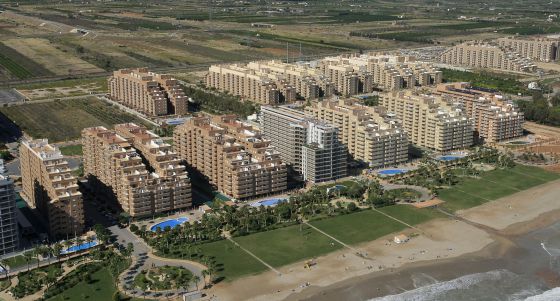
Ocho años después del estallido de la burbuja, España sigue de resaca con cientos de miles de viviendas que permanecen vacías. Ahora son el recuerdo de una época de excesos. "Hay en torno a 700.000 casas nuevas sin vender, pero entre 150.000 y 175.000 son necesarias para un funcionamiento normal del mercado, sin tensiones en los precios", señala Julio Gil, presidente de la Fundación de Estudios Inmobiliarios (FEI). Así, la sobreoferta se mueve entre las 525.000 y 550.000 viviendas. Más de la mitad está en manos de las entidades financieras y de la Sareb o banco malo. Coindice el economista y profesor Gonzalo Bernardos, para quien el excedente de casas habitables —muchas llevan cinco o seis años abandonadas— es de 500.000, de las que 350.000 están a medio construir.

Resulta complicado calcular la inversión bloqueada en esos proyectos abandonados. "Podría superar los 35.000 millones de euros", calcula Darío Fernández, director de Residencial, Urbanismo y Suelo de JLL y lo hace basándose en un coste medio de construcción de 70.000 euros la unidad. Luis Rodríguez de Acuña, director financiero de R.R. de Acuña & Asociados, cifra esta inversión estancada en 44.000 millones de euros en casas y 24.000 millones en suelos.

Algunas de esas viviendas se acabarán vendiendo con el tiempo. De hecho, la absorción de los inmuebles heredados de la burbuja se aceleró con una caída del 6,9% en 2012 y del 3,3% en 2013. Y, sobre todo, una vez superada la incapacidad (o la negativa) de los bancos a reconocer su precio real de mercado. Un buen ejemplo es Seseña (Toledo). "A principios de 2012 Altamira, todavía 100% del Santander, lanzó una oferta sobre viviendas que habían ido a parar al balance del banco. Pisos que en 2007 se vendían en 180.000 euros se pusieron en 65.000. Añadió una financiación muy atractiva y prácticamente vendieron todos en unas pocas semanas", cuenta José Luis Bartolomé, analista inmobiliario y autor del libro Vuelve, ladrillo, vuelve, que en un mes verá la luz.

No correrá la misma suerte otra parte del stock, levantado en ciudades fantasma, que nunca encontrará comprador. De ese medio millón, "cerca del 41% (207.865 viviendas) se concentra en áreas deslocalizadas de la gran demanda", concreta Rodríguez de Acuña. "Muchas están en poblaciones de menos de 20.000 habitantes con un exceso de oferta para más de 20 años", calcula Bernardos. En ese afán por "construir hasta el infinito y más allá, se edificaron promociones en la periferia lejana de las grandes ciudades y a 40 o 50 kilómetros de la costa. Lo último que se levantó está en el quinto carajo", prosigue.

Su futuro va a depender de "su distancia al núcleo urbano más importante, de los accesos ya construidos, del motivo de adquisición de los potenciales compradores y de su grado de consolidación, esto es, de las infraestructuras que tienen y la población que reside", explica Elisa Morillo, directora de Expansión de Foro Consultores.

¿Qué hacemos con ese excedente? La mayoría de los expertos coincide en que la llave la tienen las entidades financieras y la Sareb. Parece ser que se quedan muy cortos los pisos de alquiler social que los bancos aportan al Fondo Social de Viviendas (FSV), que se acaba de prorrogar hasta 2016. De momento, han acogido a 1.465 familias.

"Los bancos están regalando los pisos a fondos buitres a precios ridículos, entre 30.000 y 40.000 euros, cuando lo normal sería la cesión a los municipios para hacer política social, sobre todo, porque las entidades han sido rescatadas por los ciudadanos y mucha gente está en la calle con una mano delante y otra detrás", opina Bernardos. Su propuesta es que los ayuntamientos gestionen esas casas con un alquiler simbólico (entre 50 y 200 euros mensuales) y destinar el importe al mantenimiento de las fincas para evitar su deterioro.

"No se debe olvidar que el principal problema en España son los desahucios y que estos desarrollos urbanísticos son una oportunidad para hacer políticas sociales que ayuden a paliar el problema, que también se generó por las disfunciones del boom inmobiliario", señala Jaime Cabrero, presidente del Consejo General de los Colegios Oficiales de Agentes de la Propiedad Inmobiliaria de España. El timón lo manejaría "una agencia pública descentralizada que gestionaría un parque de viviendas de alquiler social, protegidas y privadas", propone Elías Trabada Crende, sociólogo y urbanista.

Para otros, lo más sensato es dejar hablar al mercado. "El libre mercado debería ser el mejor regulador, aunque sería deseable más flexibilidad en los precios de la Sareb y las entidades, lo que permitiría dinamizar el mercado", dice el portavoz de JLL, quien se muestra en contra de medidas coactivas -como la expropiación o la sanción por inmuebles vacíos planteadas por algunas comunidades autónomas-, que generan inseguridad jurídica, alejan a los inversores internacionales e inquietan a los propietarios. Su receta: "tener una carga impositiva mucho menor de IVA, ITP y AJD".Sin embargo, hay quien lo ve poco factible. "Para convertirlo en vivienda social los ayuntamientos deberían expropiar y abonar a los propietarios un justiprecio; estamos hablando de muchos millones de euros, aunque solo sea de precio de coste", apunta la directora de Expansión de Foro.

En la misma dirección apunta José Luis Bartolomé. "Hay que adaptar los precios a la realidad del mercado y proveer de financiación al comprador final. En lugares con tal exceso que ni con bajos precios pueda desatascarse podría plantearse su demolición o su destino a familias en riesgo de exclusión". ¿Derribarlo? En edificios que ni siquiera han alcanzado el 20% de estructura, al propietario le puede compensar. En caso contrario, el derribo es otro coste más. "Sería una medida excepcional para inmuebles en los que el coste de mantenimiento fuese superior a las rentas que producen", indica Julio Gil.

Reordenar es la apuesta de Manuel Gómez de Miguel, secretario de laAsociación Española de Análisis de Valor (AEV). "Para recolocar en el mercado una parte de ese stock puede que sea preciso reorientar su destino (hacia el alquiler o destinar a primeras residencias las dirigidas inicialmente a segunda o viceversa)".

Sea como fuera, "el crecimiento económico de un país no puede fundamentarse en el sector inmobiliario, pues este es la derivada de una necesidad", recalca Rodríguez de Acuña.

VIA@elpaís

El año en que la construcción dejó de destruir empleo

El ladrillo se ha convertido en el símbolo de la crisis. El estallido de la burbuja inmobiliaria reflejó como pocos los excesos de un país que viene pagando las consecuencias de la recesión desde finales de 2007. El sector de la construcción ha sufrido como pocos la virulencia de esta depresión económica. En el tercer trimestre de 2007, el mejor momento del mercado laboral español, 2.773.100 personas estaban ocupadas en este sector. Siete años después, a finales de 2014, había 1.030.400 trabajadores en esta rama de actividad. Por el camino casi 1.750.000 personas fueron expulsadas de un sector que se hizo añicos.

La construcción es el sector que registra el mayor descenso anual en la tasa de desempleo, un descenso del 23,36% durante 2014. El desempleo en la industria se reduce un 14,64% y en el sector servicios en 10,7%. En los 12 últimos meses el desempleo ha descendido en los servicios (172.800 parados menos), en la construcción (69.700) y en la industria (36.400). Por el contrario, ha aumentado en la agricultura (24.200 más). Pero en 2014 las cosas han empezado a cambiar. La ocupación subió en la construcción en 40.000 personas, el primer aumento en siete años. También se incrementó en el sector servicios en 344.200 ocupados más, y en la industria (98.000 más). Por el contrario, ha descendido en la agricultura (48.400 menos). Durante el último trimestre, afectado por un fuerte carácter estacional, la ocupación aumentó en la agricultura (62.800 más) sobre todo por las campañas agrícolas de la aceituna en el sur de España. También aumentó la ocupación en el sector industrial (11.700 más) y en la construcción (7.800), sin embargo baja en servicios (17.200 menos) por el fin de la temporada turística.
Respecto a la evolución trimestral, el paro disminuye durante el cuarto trimestre de 2014 en la agricultura (14.100 parados menos). Por el contrario, aumenta en los servicios (35.100 más), en la industria (15.500) y en la construcción (4.900).
VIA@elpais

¿Quién quiere una nueva burbuja inmobiliaria?


Ni está ni se la espera... de momento. aunque ciertas voces están deseando que el sector inmobiliario vuelva a vivir una nueva burbuja y así volver a ganar dinero de la especulación del ladrillo, el país no está preparado para otro 'boom', ni ahora ni a medio plazo. la llegada de fondos internacionales, la moda de las socimi o las pequeñas subidas intermensuales de la vivienda en algunas zonas están enviando al mercado señales de optimismo, en ocasiones rallando en la euforia, pero los expertos descartan otro boom: no hay demanda de casas, la tasa de paro continúa por las nubes y la financiación sigue sin fluir

En los últimos meses el mercado de la vivienda está radiando mensajes positivos: pequeñas subidas intermensuales de precio, ligeros aumentos en las ventas y algo más de concesión de hipotecas pero, cuidado, se trata de aumentos que vienen de mínimos. sin embargo, ya hay voces que esperan una nueva época dorada para el sector inmobiliario, que anhelan la euforia de antaño

"Por el año 2010 un promotor de sevilla ya me dijo que veía otra burbuja inmobiliaria y yo le contesté que tenía que ir al oculista”, sostiene gonzalo bernardos, vicerrector de economía y director del máster de asesoría y consultoría inmobiliaria de la universidad de barcelona. en 2014 sigue creciendo el número de adeptos que piensan de este modo

¿Se está hinchando una nueva burbuja?

El banco de españa ha anticipado el fin del ajuste del sector inmobiliario en su último informe mensual pero advierte de la baja demanda de viviendas y del ritmo lento de absorción del elevado stock de viviendas

La entrada en escena de las socimi también ha dado alas a la imaginación de muchos. ya hay seis somici cotizando en bolsa: axia, mercal inmuebles, entrecampos cuatro, promorent, lar españa y merlin properties pero ninguna cuenta con viviendas en sus carteras, sólo tienen producto terciario

el aterrizaje de los fondos de inversión también ha dado motivos para esperar una nueva época dorada del ladrillo. españa se ha colocado como tercer país de europa en ventas inmobiliarias al superar los 6.000 millones de euros durante la primera mitad de este año, según la consultora cushman & wakefield

“El inmobiliario español ha entrado en ebullición durante el primer semestre del año y ahora está entre los principales objetivos de los inversores”, destaca reno cardiff, socio y director de capital markets en españa de cushman & wakefield. sin embargo, por el momento adquieren mayoritariamente oficinas, locales, centros comerciales u hoteles. la vivienda todavía no ha despertado el apetito inversor pero los analistas de bankinter esperan que la inversión termine trasladándose al mercado de la vivienda

Jesús Amador, analista financiero de bankinter, descarta una nueva burbuja porque para eso debería de haber, entre otras cosas, una fuerte demanda de segunda y primera residencia, tanto nueva como usada y no se está dando”. si bien, reconoce que se dan algunos condicionantes que pueden dar lugar a pensar en un “milagro inmobiliario”, como son los niveles mínimos del euribor (en el 0,51% en junio), principal indicador de referencia para la mayoría de las hipotecas en españa, o la rentabilidad que ofrece una casa que supera el 4%, un nivel que muy pocos productos ofrecen

Subidas, pero localizadas
El profesor gonzalo bernardos diferencia entre la subida del precio de la vivienda, que se ha registrado en algunas zonas de españa en tasa intermensual, y una burbuja. “hay ganas de que suba el precio porque muchos propietarios están atrapados en hipotecas que valen mucho más que la vivienda y son aquellos casos de casas adquiridas durante la etapa de la especulación”

De hecho, el 10% de los hipotecados arrastran una “hipoteca burbuja”, es decir, un préstamo que vale más que el precio de su casa. la firma kelisto.esprevé que para este año el número de hipotecas de este tipo aumente de 581.441 en 2013 a 668.940

“El mercado de la vivienda está mejorando pero todo depende de la ubicación de la casa porque aquellas viviendas mal compradas por la localización no recuperarán el precio hasta dentro de muchos años”, comenta bernardos. recuerda que en algunas ciudades, como en madrid, el precio ha subido en tasa intermensual y estima que subirá cerca de un 10% en las grandes ciudades españolas el próximo año. para él, la situación ideal es un incremento del precio de la vivienda que supere el 3%-4% de la inflación, para que el sector esté activo y genere empleo pero sin especulación

No hay pros y contras de una nueva época dorada del ladrillo. todos son contras. “una burbuja es lo peor que puede pasar. el problema que hubo es que los bancos hicieron creer a la clase media española que era clase alta. además, la crisis ha generado muchas víctimas inocentes y ha destrozado la vida de los treintañeros, una generación sobradamente preparada”, señala bernardos

“Lógicamente muchos expertos están deseosos de que haya otra burbuja, ya que es donde se forran a comisiones y donde pueden incluso especular para sacar plusvalías pero sólo interesa un escenario de este tipo a algunos inmobiliarios y bancos”, sostiene miguel córdoba, profesor de economía financiera en la universidad ceu san pablo

Córdoba asegura que sólo hay contras. en su opinión, el precio de los inmuebles está alto respecto a la renta disponible de las familias. también opina lo mismo el analista de bankinter, que añade que la población española es prácticamente mileurista. “comprar una vivienda debería costar unos 4,4 años de ingresos brutos familiares. en reino unido está en 4,4 años y en estados unidos en poco más de 3 años”, indica. en cambio, en españa cuesta 5,8 años de media, según datos del banco de españa

Razones por las que no puede haber otra burbuja
Pese a las señales positivas que están irradiando algunos indicadores como el precio de la vivienda, la compraventa o el euribor en mínimos, el mercado inmobiliario no está preparado para recibir otro “boom”. las principales claves del milagro inmobiliario fueron las siguientes:

  • El sector de la construcción supuso alrededor del 18% del pib del país y ocupaba el 13% del empleo total
  • El precio de la vivienda llegó a subir entre un 10% y un 16% anual
  • Financiación hipotecaria barata
  • Tasa de empleo baja en términos históricos
  • Ayudas fiscales para la adquisición de vivienda

Hoy en día la situación dista de aquella. como bien recuerda jesús amador, de bankinter, aunque el euribor está en mínimos, los bancos aplican diferenciales muy elevados. éste y los siguientes factores conforman el por qué no puede producirse otra burbuja: no hay generación de empleo, no hay beneficios fiscales, no hay una demanda mayor que la oferta de casas y el ritmo de absorción del stock es muy lento. ahora la gran pregunta es si españa verá otra burbuja como la vivida. hagan sus apuestas pero gonzalo bernardos vaticina que podrá producirse en 2025

Aumenta la actividad en la construcción, ¿Se esta recuperando el sector ?

Los expertos señalan que la situación del ladrillo empieza a estabilizarse


El sector de la construcción ha sido históricamente el motor del crecimiento español. Sin embargo, todo cambió a finales de 2007, con la explosión de la burbuja inmobiliaria. Los datos del pasado mes de junio parecen indicar un repunte en la economía española. ¿Ha mejorado también la situación en la construcción?

Todo parece indicar que aún es prematuro afirmar que la construcción se está recuperando. De hecho, pese a lo que se creía a finales del años pasado, ni siquiera se espera que el sector toque fondo en este 2014. Sin embargo, durante el último curso se ha visto una claratendencia a la estabilidad. Según el Instituto Tecnológico de la Construcción de Cataluña (ITeC), es posible que el sector crezca en el próximo curso un 15%.
La segunda mayor subida de Europa

Los datos de Eurostat sobre la actividad constructora del mes de abril mostraron un aumento del 7,2% interanual. Creció un 8% más que en el mismo periodo del año pasado. Con este incremento, España se convirtió en la segunda nación que más subió en la Eurozona, solo superada por Eslovenia.

Una de cada cuatro empresas que se han creado este año en el país son del ámbito de la construcción, lo que supone a la vez un incremento en el número de afiliados a la Seguridad Social. En mayo, los datos reflejaban 983.337 trabajadores afiliados.

Lenta recuperación de la inversión
La inversión en la construcción continúa cayendo, ya que la burbuja inmobiliaria aún no ha sido absorbida del todo. No es probable que este parámetro cambie en un futuro próximo, pero sí es cierto que también se está estabilizando. Los datos que aporta la Comisión Europea indican un descenso del 4,1% interanual en este 2014, en comparación a la contracción del 10% que sufrió el sector en el año anterior. De esta forma, se espera que para el 2015 el descenso sea «solo» del 1,9%.

Otro dato esclarecedor sobre la situación del sector en España es laconstrucción de viviendas, que, según afirma Euroconstruct,disminuirá aproximadamente un 5% este año pero se incrementará un un 5% en 2015 y un 8% en 2016. Hay que indicar que, desde el comienzo de la crisis, ha habido una caída superior al 83%, por lo que la recueperación ha sido lenta.

Mejores noticias llegan en relación al consumo de cemento, que por primera vez aumentó desde el inicio de la crisis, con un total de 875.000 toneladas, un 16% más que el año anterior. Pese a todo, desdeOficemen han advertido que la demanda de cemento cerrará el curso negativo por séptimo año consecutivo.

VIA@abc

El precio de la vivienda nueva baja un 4,8% el último año y se sitúa a niveles de 2002

Después de una caída del 40%, hoy comprar una casa cuesta lo mismo que en 2002, en los albores de la burbuja inmobiliaria. el precio de la vivienda nueva en españa se ha contraído un 4,8% en un año y un 1,8% en los seis primeros meses de 2014, según el último informe de st sociedad de tasación, que sitúa el coste medio del m2 construido en las capitales de provincia en 2.002 euros

Aunque el descenso de precios en el primer semestre de 2014 ha sido menos acusado que en el segundo semestre de 2013 (-3%) y que en el primer semestre de 2013 (-5%), todas las comunidades registrado una disminución en el precio de la vivienda nueva entre enero y junio

Las caídas más acusadas en se han vivido en la rioja (-2,9%), aragón (-2,7%), extremadura (-2,4%) y asturias (-2,2%). por el contrario, en navarra (-0,9%), castilla y león (-1,2%), andalucía (-1,3%) y canarias (-1,4%) la disminución del precio ha sido menor

En cuanto a ciudades, logroño ha registrado la mayor rebaja (-2,9%), seguida de alicante (-2,8%) y granada, zaragoza, ciudad real y guadalajara con una caída del 2,7% en todas ellas. por el contrario, soria y jaén (-0,1%), cuenca y valladolid (-0,2%) y pontevedra (-0,3%) son las capitales donde menos han caído los precios, con variaciones muy leves.

En 2014 san sebastián (3.355 €/m2) ha superado de nuevo a barcelona (3.133 €/m2) y madrid (2.669€/m2) como capital con el m2 más caro de españa, siguiendo la tendencia que se inició en 2012 y que no se daba desde 1995. por su parte, cáceres es la ciudad más barata para comprar una vivienda nueva (1.120 €/m2), seguida de badajoz (1.124€/m2) y ciudad real (1.168 €/m2)


No se nota la llegada de los fondos
Para sociedad de tasación el interés de los grandes inversores extranjeros aún no ha tenido un impacto notorio en el mercado inmobiliario porque “no está teniendo el efecto previsto inicialmente en la absorción del stock, dado que inciden mayoritariamente en el cambio de titularidad de grandes paquetes de viviendas ya sea en propiedad o en explotación en modalidad de alquiler”

Además, atestiguan el parón en la construcción, afirmando que “la actividad productiva de vivienda nueva se ha reducido a menos del 5%” de las que se iniciaban en el momento álgido del sector y que resulta “difícil encontrar promociones iniciadas recientemente”. aseguran que el mercado se circunscribe básicamente a la comercialización de las viviendas ya construidas o en fase de ejecución

Futuro esperanzador
Pese a la contracción experimentada en los últimos años, desde sociedad de tasación apuntan que “se mantiene el interés en el mercado inmobiliario”. no obstante, la dificultad para obtener financiación sigue siendo un freno considerable para materializar operaciones

Desde la tasadora confían en la reactivación del mercado inmobiliario de vivienda nueva, aunque dependerá de la estabilidad económica del país, la renta real disponible de las familias para la adquisición de vivienda y la velocidad de absorción del stock actual


La vivienda continuará cayendo hasta 2016, según los tests de estrés

Se espera una bajada del 3,1% durante este año y del 5% para los dos siguientes


El ajuste en el precio de la vivienda todavía tiene un recorrido de al menos tres años. Esta es la principal conclusión que arrojan los test de estrés a los que se ha sometido la banca española, según los datos publicados por la Autoridad Bancaria Europea (EBA).

De acuerdo con la EBA, todavía el organismo competente antes de que el Banco Central Europeo asuma la supervisión total, el precio de la vivienda caerá un 3,1% este año y un 5% entre 2015 y 2016. Una tendencia acorde con el comportamiento del resto de laUnión Europa en la que, de media, se espera un descenso del 8,7% durante el presente ejercicio y de un 14% en los dos siguientes.

VIA@ElMundo

La vivienda en españa está sobrevalorada hasta en un 18% respecto a los ingresos de las familias, según s&p

¿Ha caído el precio de la vivienda lo suficiente como para que ésta sea accesible? ¿se ha desinflado del todo la burbuja inmobiliaria? standard & poor´s (s&p) cree que no. la agencia de calificación crediticia considera que las viviendas en españa siguen sobrevaloradas entre un 9% y un 18% en comparación con el nivel de ingresos por unidad familiar. al mismo tiempo, la firma vaticina que el valor de las viviendas en españa caerá un 2% este año

“No creemos que el mercado de la vivienda en españa haya llegado a un punto de inflexión”. así de rotunda se muestra s&p en su último informe sobre el estado del negocio residencial en distintos países de europa. la firma estadounidense no ve indicios de repunte en el ladrillo nacional pese a que la caída del precio de la vivienda se haya desacelerado por el aterrizaje de inversores extranjeros y el crecimiento de la economía

“El descenso de los precios en 2013 fue menor en zonas del litoral como baleares o canarias, dos regiones turísticas donde incluso el valor de las viviendas aumentó en tasa intertrimestral en la segunda mitad del año pasado”, recuerda s&p. al mismo tiempo añade que las compras de viviendas por parte de inversores foráneos creció un 10% en 2013. sin embargo, todo esto no impidió que la venta de viviendas cayese un 27,5% en 2013


Además considera que aunque el sector financiero ha viviendo una fuerte reestructuración, esto aún no se ha traducido en unas condiciones “más flexibles” para las familias. s&p también destaca que en este punto que la concesión de hipotecas para vivienda continúa cayendo al bajar un 4,1% interanual en febrero de este año
Ante este escenario, la agencia de riesgos crediticios estima que el precio de la vivienda seguirá bajando (-2%) durante el presente ejercicio para tocar suelo en 2015. asimismo, s&p cifra en un 4,6% el descenso del precio de la vivienda en españa durante 2013

Exceso de oferta

A juicio de s&p, el alto stock de pisos sin vender y las dificultades para acceder al crédito son los principales factores que ponen en duda la perspectiva de una recuperación sostenida del precio de la vivienda en el país

El informe también subraya que las proyecciones demográficas para españa representan otro lastre para el negocio residencia, que podría perder 2,6 millones de habitantes a lo largo de la próxima década. “un hundimiento de la población claramente limitaría cualquier incremento de la demanda de vivienda en la próxima década”, alerta

Las hipotecas de la crisis: la cuota baja un 30% y supone un tercio del salario

Los bancos nos vuelven prudentes: Las hipotecas suponen ahora un 30% del salario Las hipotecas ya no son lo que eran. La cautela de la banca a la hora de conceder préstamos ha rebajado la cuota media de los nuevos créditos casi un 30% desde los años del boom. En 2013, el pago medio se situó en 569 euros al mes, representando un 30,42% del coste salarial, un nivel considerado “adecuado” por la mayoría de expertos. Nada que ver con el 49% que se llegó a marcar en los años de la burbuja.

Según el anuario del Colegio de Registradores, las hipotecas que se concedieron en 2013 tenían como cuota media 569 euros, lo que representa un 30,42% del salario de los pagadores. Estas cifras se sitúan ligeramente por debajo de las alcanzadas en 2012, con una cuota hipotecaria mensual media en 585,59 euros y un porcentaje con respecto al coste salarial mensual del 30,79%.

Y si hay diferencias respecto a 2012, mucho más relevantes son las comparaciones respecto a los ejercicios previos al estallido de la burbuja inmobiliaria. Por ejemplo, los que obtuvieron una hipoteca en 2007 pagaban de media al mes casi 811 euros, el 48,84% de su coste salarial. El techo, como se aprecia en el gráfico inferior, se alcanzó en el primer trimestre de 2008, con una proporción superior al 49% del coste salarial de cada hogar.


Según explica el informe, en el año 2009 se presentaron las mayores reducciones de la cuota hipotecaria mensual media, con recortes que se fueron intensificando con el paso de los trimestres, alcanzando tasas próximas al -6% los dos últimos trimestres de dicho año. En el año 2010 continuaron los descensos, aunque más moderados que los obtenidos en la segunda mitad de 2009.

El año 2011 contó con ligeras bajadas durante la primera mitad del año, dando lugar a un mínimo repunte en el tercer trimestre y a un aumento más significativo durante el último trimestre. La primera mitad del año 2012 presentó variaciones prácticamente nulas, dando lugar a nuevos ajustes en la segunda mitad del año y la primera mitad 2013. Los dos últimos trimestres han generado un ligero crecimiento, que previsiblemente se consolidará durante los próximos trimestres, dado que parece que las entidades han vuelto a abrir el grifo del crédito, aunque aún muy levemente.

EN MADRID Y BALEARES, LA HIPOTECA RONDA EL 40% DE LA RENTA
En los años previos al pinchazo del ladrillo, muchos expertos advertían de lo peligroso de conceder créditos hipotecarios que suponían la mitad de los ingresos de cada hogar. Si alguno de los miembros perdía su empleo, las posibilidades de afrontar la cuota eran muy bajas. Ahora, con las mayores exigencias para obtener un crédito, se ha alcanzado lo que se consideraba entonces un nivel razonable, en torno a un tercio de los ingresos por hogar.

Aunque este nivel razonable se ha alcanzado de forma generalizada, aún hay dos comunidades autónomas en las que la cuota hipotecaria se “come” la mitad de los salarios que entran en un hogar.


Concretamente, por encima de la media nacional (30,42%) se encuentran cinco comunidades autónomas, destacando por sus mayores resultados Baleares (40,75%), Comunidad de Madrid (38,34%), Cantabria (31,25%), Cataluña (31,14%) y Castilla y León (30,46%). Por el contrario, las comunidades autónomas que deben destinar un menor volumen de renta al pago de su hipoteca son Murcia (24,23%), Castilla-La Mancha (24,97%) y Extremadura (25,79%).

En cuanto a la cuota, alcanzó su máximo histórico en las hipotecas concedidas a finales del año 2008, cuando se pagaba de media 829,54 euros al mes. Si se tiene en cuenta el coste anual de la hipoteca, la diferencia es de unos 2.900 euros. Los hipotecados que firmaron su préstamo en 2013 han pagado de media 6.828 euros, mientras que quienes compraron su vivienda en 2007 tuvieron que pagar más de 9.700 euros.

El precio de la vivienda seguirá cayendo hasta 2015

Tocará fondo tras perder un 40% respecto a máximos de la burbuja
La oferta es excesiva y seguirá creciendo al incorporarse la de la Sareb
El volumen de compras actual no permite sostener la recuperación


La agencia de calificación de riesgo Fitch cree que el precio de la vivienda en España seguirá disminuyendo gradualmente hasta 2015, cuando tocará fondo y acumulará una rebaja próxima al 40 % respecto a los máximos de la burbuja inmobiliaria.

En un informe sobre el mercado hipotecario español, la agencia de medición ha explicado que este descenso estará impulsado principalmente por el elevado número de viviendas a la venta, a las que habrá que sumar las que se vayan poniendo en el mercado, por ejemplo, por parte de Sareb, el denominado "banco malo".

Fitch ha recordado que, a pesar del ligero incremento, del 0,7 %, de los precios de la vivienda en España después del verano pasado, en el último trimestre de 2013 volvieron a retroceder y se abarataron un 1,3 %.

Y eso no quedará ahí porque los expertos de la agencia vaticinan que el precio de la vivienda seguirá cayendo hasta 2015, a pesar de que Fitch ha revisado al alza sus perspectivas de crecimiento de la economía española, hasta el 0,7 % en 2014 y el 1,2 % en 2015.

La agencia de calificación también cree que la tasa de desempleo está cerca de alcanzar sus niveles máximos, ya que augura que en 2014 se situará en el 25,5 %, mientras que en 2015 descenderá hasta el 24,5 %.

Los sueldos, sin fuelle
No obstante, la bajada de los salarios medios producida por la reforma laboral y el descenso del número de contratos fijos no ayudan a que se vendan fácilmente inmuebles y continuará afectando a la capacidad para afrontar el pago de las hipotecas, según Fitch.

Respecto a la compra de viviendas por parte de extranjeros, el informe de la agencia de calificación también apunta que se están haciendo con descuentos mucho mayores que los que aparecen en las estadísticas oficiales.

Las ‘casas basura’ de china comienzan a caerse como castillos de naipes: el peligro de construir de manera rápida y barata


Permanecer en casa demasiadas horas aumenta el riesgo de fallecimiento en china: desde mediados de 2009, al menos seis edificios de apartamentos se han colapsado sin motivo aparente. el último derrumbe, ocurrido el pasado 4 de abril en la ciudad de fenghua, dejó un muerto y seis desaparecidos. según los testigos, el bloque de apartamentos se desplomó “como un castillo de naipes”

Esta oleada de accidentes que se ha cobrado ya varias decenas de vidas tienen su origen en la década de los 80 y los 90. la preocupante falta de viviendas que había entonces en china obligó al gobierno a permitir lo que se ha dado en llamar‘casas basura’ o, lo que es lo mismo, torres de viviendas construidas de manera rápida y barata con materiales de ínfima calidad

“No podemos negar que a partir de los años 80 edificamos ‘casas basura’ ante la urgencia de proveer de vivienda a la población”, ha confesado a la agencia china xinhua chen xuwei, vicesecretario de la asociación de constructores e ingenieros civiles de la región de hangzhou

Estos edificios, que son el ‘fast food’ del mercado inmobiliario chino, apenas tienen una esperanza de vida de entre 20 y 30 años, según ha admitido el ministerio de vivienda chino. este dato contrasta con el de la durabilidad media de las viviendas en eeuu y reino unido, que se sitúa en 74 y 132 años, respectivamente

Hasta el año 2000 se siguieron construyendo estas ruinosas torres. a partir de entonces la pujante clase media del país huyó de estas pequeñas y espartanas viviendas con baño y cocina compartidos por varios vecinos, quedando en manos de las clases más desfavorecidas

Algunas fuentes señalan que el stock de 'casas basura' puede situarse entre el 22% y el 47% del total de las propiedades del país, lo que unido a la dificultad para identificar estos edificios, además, el problema es que no hay un registro, con lo que es casi imposible prever nuevos derrumbes y, seguramente, nuevas muertes

Una de cada cuatro nuevas empresas creadas en España está vinculada al ladrillo


El estallido de la burbuja inmobiliaria se ha llevado por delante a 13.000 empresas del sector inmobiliario y de la construcción y más de un millón de puestos de trabajo vinculados, directa o indirectamente, a estas dos actividades.

Han sido seis años de larga travesía por el desierto y de una auténtica sangría que ha dejado muchos cadáveres en la cuneta. Sin embargo, el tímido despegue que comienza a percibirse en la economía española en general y el renovado interés por el mercado inmobiliario español se ha trasladado al ámbito empresarial, siendo especialmente llamativo en las actividades inmobiliarias que, a pesar de la crisis, quiebras y concursos de acreedores, siguen jugando un papel muy importante dentro del tejido empresarial español.

Durante el mes de febrero se crearon en España 9.182 sociedades, de las cuales, 2.191 pertenecían al sector inmobiliario o de la construcción, según los datos recopilados por el Gabinete de Estudios Económicos de Axesor, es decir, el 23,85% del total o una de cada cuatro, un porcentaje y unas cifras en las que se lleva moviendo el sector desde hace seis años. Lo mismo sucede al echar un vistazo a las cifras acumuladas desde que comenzó el año. De las 17.169 sociedades constituidas en España entre enero y febrero de 2014, el 24,21%, o lo que es lo mismo, 4.159 fueron altas relacionadas con estos dos sectores.

No dejan de ser datos llamativos. Especialmente si tenemos en cuenta quedurante 2013 se produjeron en España nueve quiebras diarias de constructoras o inmobiliarias, según el Baremo Concursal de la consultora PwC. Cifras alarmantes si bien es cierto que, en la recta final de 2014 ya mostraban una ligera caída en los concursos de acreedores presentados por compañías relacionadas con estas actividades.

Entre las razones que explican este aparente resurgir del sector, Axesor destaca, precisamente, los movimientos empresariales relacionados con insolvencias que llevan a abrir una nueva sociedad bajo otro nombre y otros administradores para continuar la actividad y, por otra parte, el hecho de que se trata de un sector muy amplio con un gran número de empresas dedicadas a actividades muy especializadas, como instalación eléctrica, fontanería o acristalamiento entre otras, que pueden seguir prestante servicios a pesar de la caída general del boom inmobiliario. Asimismo, la firma destaca la capacidad de estos dos sectores para generar demanda en el extranjero y su calidad de bien y servicio exportable.

Un pequeño ejemplo de estas cifras son las agencias inmobiliarias que está experimentando un nuevo auge empresarial. En el último año ha pasado de contar con 17 enseñas y 938 establecimientos, a 20 y más de 1.000. Y también han pasado de generar 3.000 empleos directos a casi 4.300 y de requerir una inversión mínima de 29 a 31 millones de euros, según datos de Tormo Franchise Consulting.

También destaca el ladrillo en cuanto a la aportación de capital para la puesta en marcha de estos negocios. Así, en febrero se aportaron 86,79 millones de euros en actividades inmobiliarias y 58,27 millones en construcción, en total, 145 millones de euros que representan todo el dinero aportado para la constitución de nuevas sociedades que no fue absorbido por el sector financiero. Y ello a pesar de que ambos sectores sufrieron descensos significativos en el volumen de capital suscrito con una caída del 56,56% en el caso de las inmobiliarias y un 7,15% para la construcción
.  

El 'crash inmobiliario': en 2006 se vendían más de 100 casas cada hora, en 2013 sólo 34

LAS COMPRAVENTAS SE HUNDEN UN 70% EN 7 AÑOS


En 2013 se vendieron en España 300.349 viviendas. 823 viviendas al día. 34 viviendas cada hora. ¿Son muchas o pocas? Pues depende. Si echamos la vista siete años atrás, los datos son reveladores. En 2006, en plena histeria inmobiliaria, tanto compradora como vendedora, se vendieron un total de 955.186 viviendas. 2.617 viviendas al día. 109 viviendas cada hora. Las cifras ponen de manifiesto un desplome de las transacciones cercano al 70% y reflejan a la perfección las consecuencias del estallido de la burbuja inmobiliaria. Son datos del Ministerio de Fomento. 
Fue precisamente en 2006 cuando se alcanzó el punto más alto de compraventas. Los notarios estuvieron a 45.000 operaciones de alcanzar el millón de unidades vendidas. Ese año se inició la caída en picado que ha llevado las cifras hasta mínimos históricamente bajos. El fuerte deterioro económico, el imparable aumento del desempleo y el cerrojazo de la financiación fueron minando las operaciones hasta prácticamente paralizar la actividad en los tres últimos años. 
Los datos de 2013 son especialmente malos si se tiene en cuenta que las trasacciones sufrieron un duro revés en la recta final del año. Los pasados octubre y diciembre se vendieron 93.438 viviendas, un 30,6% menos que un año antes. El cuarto trimestre de 2012 fue atípico al entrar en vigor el 31 de diciembre cambios fiscales que afectaron a la compra de la vivienda y que provocaron un adelanto de las compraventas. La entrada en vigor del "fin de la desgravación fiscal de la primera vivienda y el aumento del IVA sobre vivienda nueva" hicieron que numerosas operaciones se adelantaran, lo que produjo una gran concentración en el último trimestre de 2012, principalmente en diciembre, con 69.750 compraventas escrituradas en un solo mes. De hecho, en el cuarto trimestre de 2012 se cerraron 134.601 operaciones frente a las 93.438 del mismo trimestre de 2013, el cuarto trimestre más 'flojo' de, al menos, los últimos diez años.
Según el Ministerio de Fomento, en el caso de no haberse producido este "efecto adelanto, los resultados de 2013 habrían sido similares a los de 2012". Como consecuencia de estos cambios fiscales, en el mes de enero de 2013 se escrituraron sólo 14.479 viviendas, el menor dato de toda la serie histórica, aunque Fomentó detallo que este efecto fue diluyéndose a lo largo del año.
Aumentan las operaciones en grandes ciudades

A pesar de este efecto, el estudio destaca que las dos grandes urbes españolas, Madrid y Barcelona, registraron crecimientos en 2013 del 6,8% y del 0,8%, respectivamente. En cuanto a la distribución territorial de las transacciones en el conjunto de 2013, Canarias fue la única comunidad con comportamiento positivo y un incremento del 1,4 %, mientras que en el resto se produjeron caídas. “La clave de estos repuntes está en que en estos momentos solo están comprando vivienda en España inversores extranjeros que buscan buenas oportunidades y precios bajos en las grandes ciudades y en la costa”, apunta Beatriz Toribio, responsable de estudios de fotocasa.es.

Entre los retrocesos más moderados destacaron Cataluña, Comunidad Valenciana y Madrid, con un 9,6%, un 10,3% y 11,2% respectivamente, frente a Asturias, Extremadura y Cantabria con caídas del 37,7%, del 36,3% y del 33,7% respectivamente, que acumularon los descensos "más abultados".

Por provincias, dos registraron incrementos anuales: Santa Cruz de Tenerife (2,4%) y Las Palmas (0,6%), mientras que el resto tuvieron variaciones negativas, que oscilaron entre las más moderadas de Alicante (1,5% menos), Málaga (3,6% menos) y Tarragona (4,9% menos) a las más destacadas de Álava (52,3 %), Cuenca (41,6%) y Toledo (39,8%).

Por municipios, los que registran un mayor número de compraventas en el cuarto trimestre fueron Madrid (8.451), Barcelona (2.946), Valencia (1.444), Sevilla (1.307), Torrevieja (1.063), Zaragoza (1.042) y Marbella (1.006).

Fomento destacó los crecimientos interanuales entre las capitales de provincia y municipios de más de 100.000 habitantes de Marbella (19,2%), Parla (17,2%), Móstoles (12,7%), Guadalajara (12,5%), Ceuta (10,3 %) y Madrid (9,3 %). En cuanto a las mayores caídas, figuran Soria (81,7%), Cuenca (83,1%), Leganés (78,0%), Jaén (69,7%) y Zamora (63,1%).
Viviendas libres y de segunda mano acaparan las ventas

En cuanto al régimen de protección, las transacciones de vivienda libredurante el cuarto trimestre de 2013 ascendieron a 88.790, lo que representa un 95,0% del total, mientras que las de vivienda protegida sumaron 4.648, un 5% del total. Por tipología, 18.355 transacciones correspondieron a vivienda nueva, lo que representa un 19,6% del total y 75.083 a inmuebles de segunda mano, un 80,4%.
“Los datos sugieren que la recuperación inmobiliaria española se producirá a dos velocidades. Por una lado, los grandes mercados recuperan poco a poco el número de operaciones cerradas", apunta Fernando Encinar, jefe de estudios de idealista.com. "En muchos casos los compradores son fondos de inversión alentados por los bajos precios y las buenas perspectivas de rentabilidad a través del alquiler en las grandes ciudades. mientras tanto en otras zonas del país las ventas continúan cayendo a la espera de un ajuste definitivo de los precios que  las hagan interesantes como producto de inversión de fondos y grandes patrimonios".

En relación a la nacionalidad del comprador, las transacciones realizadas por extranjeros residentes en España experimentaron un crecimiento interanual por décimo trimestre consecutivo, del 0,1% frente al cuarto trimestre de 2012, con 13.629 compraventas. Las realizadas por extranjeros no residentes ascendieron a 1.158 en el trimestre, un 17,0% menos. En su conjunto, las compraventas efectuadas por extranjeros (residentes y no residentes) suponen 14.787, es decir, el 15,8% del total.

Por provincias, las que registran mayor número de compraventas por extranjeros residentes fueron las de Alicante (3.442), Málaga (1.922), Barcelona (1.086), Baleares (1.020) y Tenerife (822).

España ya puede consolarse: la burbuja inmobiliaria es aún mayor en Reino Unido


Europa está enladrillada… ¿quién la desenladrillará? Seis años después del estallido de la crisis, la deuda inmobiliaria sigue representando un lastre sobre los balances de las entidades financieras. A cierre de 2013, el peso de la deuda inmobiliaria en Europa se situó en 926.000 millones de euros, sólo un 11% menos que en 2008, lo que confirma el gradual y lento proceso de desapalancamiento de la región, según un reciente estudio de la consultora inmobiliaria internacional CBRE.
El reparto por países revela la verdadera dimensión de la burbuja. A la cabeza, en términos absolutos, figura Reino Unido, que concentra un 34% de la deuda, seguida de Alemania (25%), España-Portugal (20%) y Francia(17%), mientras que el resto de países europeos suma el restante 4%. Según la consultora, nuestro país es, junto a Italia, el mercado de la región que más rápido incrementará la reducción de deuda en los próximos años, conforme avance la estabilización de su sistema financiero.
Si a los mismos datos del informe de CBRE se introduce la variable del PIBnacional de cada país los resultados siguen siendo similares, aunque algo más reveladores. Reino Unido sigue figurando a la cabeza (16,5%), por delante incluso de la suma España-Portugal (15,6%), que ocuparía el segundo puesto en esta categoría. A continuación aparece Alemania (8,4%) y en cuatro y último lugar Francia (7,7%), para quien la deuda inmobiliaria de su sistema financiero apenas resulta relevante sobre la riqueza global del país. 
Europa está enladrillada… ¿quién la desenladrillará? Seis años después del estallido de la crisis, la deuda inmobiliaria sigue representando un lastre sobre los balances de las entidades financieras. A cierre de 2013, el peso de la deuda inmobiliaria en Europa se situó en 926.000 millones de euros, sólo un 11% menos que en 2008, lo que confirma el gradual y lento proceso de desapalancamiento de la región, según un reciente estudio de la consultora inmobiliaria internacional CBRE.
El reparto por países revela la verdadera dimensión de la burbuja. A la cabeza, en términos absolutos, figura Reino Unido, que concentra un 34% de la deuda, seguida de Alemania (25%), España-Portugal (20%) y Francia(17%), mientras que el resto de países europeos suma el restante 4%. Según la consultora, nuestro país es, junto a Italia, el mercado de la región que más rápido incrementará la reducción de deuda en los próximos años, conforme avance la estabilización de su sistema financiero.
Si a los mismos datos del informe de CBRE se introduce la variable del PIBnacional de cada país los resultados siguen siendo similares, aunque algo más reveladores. Reino Unido sigue figurando a la cabeza (16,5%), por delante incluso de la suma España-Portugal (15,6%), que ocuparía el segundo puesto en esta categoría. A continuación aparece Alemania (8,4%) y en cuatro y último lugar Francia (7,7%), para quien la deuda inmobiliaria de su sistema financiero apenas resulta relevante sobre la riqueza global del país. 
Un camino muy similar al que posteriormente se han ido sumando en España el conjunto de entidades financieras y el propio banco malo público/privado. De hecho, la pauta del mercado anglosajón es la que ahora sigue la Sareb, asesorada en su constitución por un conjunto de consultoras liderado por CBRE, para llevar a cabo las primeras ventas de activos. Una línea estratégica de marcado carácter financiero, que no inmobiliario, obligado entre otras causas por el elevado coste de la deuda asumida.
La semana pasada, el director de activos inmobiliarios de Sareb, Juan Barba, resumió de manera muy gráfica esa situación al recordar que el banco malo necesita facturar cuatro millones de euros al día si no quiere generar pérdidas para el contribuyente. Esa urgencia de los vendedores por liquidar su stock de crédito inmobiliario choca con la capacidad de absorción del mercado, pues según el informe el 79% del total (en torno a 731.000 millones de euros) todavía tendrá que madurar en los próximos cinco años. 
Como señala el director nacional Real Estate Finance para España, Ricardo Werth, "en los últimos 12 meses hemos visto como un gran número de fondos de inversión se interesaban por grandes paquetes de deuda de entidades financieras en España. Un tipo de operación que seguiremos viendo durante 2014, como ya se observa”. No en vano, el antiguo banco hipotecario alemán Eurohypo ha puesto en venta toda su cartera de crédito en España (5.000 millones), como hace un semestre hizo en Reino Unido.
Continuar leyendo...El confidencial

El sector inmobiliario busca fórmulas para acelerar su recuperación

Acabar con el stock acumulado durante la época del boom, recuperar la confianza de los compradores (nacionales e internacionales), mejorar el mercado del alquiler y poner en valor los suelos, a través de un mayor acceso a la financiación, son los principales desafíos a los que se enfrenta el sector inmobiliario español.

«No es posible que España salga de esta situación sin el inmobiliario y viceversa», aseguraba Joan Ollé, presidente del Consejo de Colegios de Agentes de la Propiedad Inmobiliaria (apis) de Cataluña y de la Asociación de Agentes Inmobiliarios de Cataluña, en el VII Encuentro Especializado sobre Gestión de Activos Inmobiliarios organizado por Unidad Editorial y patrocinado por la consultora inmobiliaria CBRE. 


«La burbuja no ha sido sólo inmobiliaria, ha sido también de administraciones públicas, de infraestructuras, de energías renovables, y todas han explotado simultáneamente», señalaba en estas mimas jornadas, Rafael González-Cobos, presidente del grupo inmobiliario Ferrocarril. 


Gestión de los activos adjudicados

Tras la avalancha de adjudicaciones de viviendas, procedentes de impagos de hipotecas a particulares y de canjes de deuda por activos con promotores, las entidades financieras, incluida la Sociedad de Gestión de Activos Procedentes de la Reestructuración Bancaria (Sareb), han puesto en marcha diferentes iniciativas para pasar a gestionar estos inmuebles. Éste es el caso de Sabadell. 

«En 2009, creamos la inmobiliaria Solvia, retomando el negocio que tenía el banco cuando era dueño de Landscape. En 2012, cuando el portfolio empieza a crecer (con la asunción de la cartera inmobiliaria al absorber el banco Guipuzcoano); y nos dimos cuenta de la necesidad de centrarnos en la comercialización», comenta José Antonio Alarcón, director de Análisis de Inversiones de Banco Sabadell. El responsable de la entidad catalana cree que tras la puesta en marcha de las plataformas, desde verano, la situación del mercado ha mejorado sustancialmente y comienza una nueva etapa. 

«No es un sector en ruinas, sino un sector en regeneración. Desde verano, vuelve a ver gente, el clásico inversor que compra varias viviendas en el mismo barrio, esto permitirá reducir el stock e iniciar una etapa de promoción. El stock se está reduciendo, sobre todo en Madrid y en costa», señala. «El mensaje de las inmobiliarias de los bancos ha cambiado: antes era sólo descuentos, ahora es que las oportunidades pasan», agrega el directivo de Sabadell. 

Fórmulas imaginativas para reducir el ‘stock’ En la actualidad, se calcula que existen un stock de viviendas, en distintas fases de desarrollo, de unas 750.000 viviendas sin vender. Una cifra aún muy elevada que, tras seis años desde el estallido de la burbuja, no parece que vaya a desaparecer a corto plazo. 

«La salida de la crisis en términos económicos no se va a producir de la misma forma en cada región, y eso también influye en el inmobiliario. En Madrid, hay más actividad desde verano. Hay más visitas, más compras en meses de poca actividad. No hay avalanchas pero el comprador viene con interés», asegura González Cobos. 

Estabilización de los precios 

«Ahora que han empezado a entrar en escena los fondos de inversión es cuando de verdad se va a producir el ajuste definitivo de precios, que hasta ahora mantenían articialmente los bancos», subraya José García Cedrún, del fondo Drago Capital.

«Los precios desde el pico, han caído entre un 30% y un 40%. Hay muy pocas zonas donde no hayan caído los precios», asegura Alarcón. 

«Creemos que hemos tocado suelo. Es posible que en 2014 haya aún un pequeño ajuste del 4% al 5%, pero después va a llegar una evolución plana. Cada vez hay menos gente que cree que va seguir bajando», añade.

«El precio del suelo será lo que esté dispuesto a pagar por él quien se arriesgue a desarrollar un proyecto», explica Xavier Tapias, director de Transformación de Suelo de Banco Sabadell.

Ventas en el extranjero 

El año pasado, el Ejecutivo puso en marcha, dentro de la Ley de Emprendedores, un plan para incentivar la compra de vivienda por parte de extranjeros. La medida establecía que el ciudadano no comunitario que adquiriese una casa en España, cuyo valor superase el medio millón de euros, obtendría la nacionalidad. Esta medida refleja la importancia de estos clientes para el mercado residencial español. Un nicho donde ya existen signos de reactivación (las compras por parte de extranjeros no residentes se disparon en 2013) y por donde el mercado español quiere seguir creciendo. 

«Estamos en un cambio de modelo que cada vez es más global. Debemos apostar por internacionalizar la comercialización», asegura Ollé, que reclama la colaboración de las Administraciones Públicas para potenciar esta demanda.

«Hay que dar a conocer las ventajas que tiene una vivienda en España como su clima, la seguridad jurídica», agrega. Desarrollo de suelos 

«Hay que desistir de urbanizar muchos suelos y destinarlos a otros usos. Hay muchos suelos calificados como urbanizables que no lo son ni lo serán nunca. El planteamiento actual contempla unos costes de transformación del suelo tan elevados que el producto inmobiliario resultante ya no es capaz de soportarlos. Hay que revisar los planes urbanísticos aprobados para reducir sus cargas urbanísticas y aumentar sus aprovechamientos», asegura Jesús Armendia. El sector inmobiliario busca fórmulas para acelerar su recuperación,Sector inmobiliario. Expansión.com El sector inmobiliario busca fórmulas para acelerar su recuperación,Sector inmobiliario. 

Continuar leyendo...Expansion.com