Visita nuestra nueva WEB www.mundocasagroup.com
Mostrando entradas con la etiqueta compraventa. Mostrar todas las entradas

La aventura de alquilar y comprar piso en Girona y Tarragona

El precio del alquiler en Girona ha subido de media en un año el 8%

El urbanismo de Tarragona favorece la existencia de una oferta muy variada


La escalada de los precios de la vivienda de alquiler y de propiedad no es exclusiva de Barcelona. El fenómeno se repite en numerosas ciudades catalanas y españolas. Esta es la situación que se vive, por ejemplo, en Girona y Tarragona.

GIRONA: LA EXTINCIÓN DEL MERCADO DE ALQUILER

Entre 50 y 100 euros mensuales es lo que ha subido el precio del alquiler en la ciudad de Girona ante la dificultad cada vez mayor de encontrar un piso. Según datos de la Cambra de la Propietat de Girona, la media de un alquiler en la capital está sobre los 513€, un 8% más que el año 2016. El estoc de alquiler en Girona cada vez es más reducido, y entre otras causas, los expertos consultados consideran que hay dos de principales.
La primera, la presión sobre el mercado que provocan los estudiantes que, durante el verano, copan la mayoría de ofertas de alquiler especialmente en el Barri Vell y los distritos cercanos como son el Eixample, la Devesa y Pericot-Montilivi. La presencia de la población universitaria ha llegado al extremo de que algunas inmobiliarias se quedaron en el verano del año pasado sin estoc de viviendas de 3 y 4 habitaciones para poder ofrecer a otros segmentos de potenciales clientes.
Una segunda razón principal es el cambio detectado entre los propietarios de los inmuebles que están empezando a dejar de alquiler para ofrecerlos para la compraventaLos expertos consultados consideran que la crisis provocó que muchos de los pisos que no se vendían se trasladaron al mercado del alquiler. Ahora, la sensación es a la inversa y se vuelve a poner más pisos en venta que en alquiler.
Otra razón es la proliferación de los pisos turísticos de alquiler, que en Girona tiene un parque cada vez mayor, y que también aumenta la presión en el mercado ya que reduce el esto final.
Todo ello ha conllevado que en la ciudad de Girona sea cada vez más difícil encontrar un alquiler.  “A la mañana siguiente de poner un anuncio de alquiler nos llegan una media de 20 peticiones”, han relatado fuentes del Col·legi d’Agents de la Propietat Immobiliària de Girona.

TARRAGONA: LAS MÁS BUSCADAS, ENTRE 100.000 Y 200.000 EUROS

Antes de que estallara la burbuja inmobiliaria, a finales del 2007, el precio medio de la vivienda en Tarragona era 2.355 euros por metro cuadrado. Una década después, tras caídas acumuladas que superaron el 50%, el mercado repunta, con más pena que gloria, desde finales del 2015.
En vivienda de segunda mano, según el informe mensual de  febrero de precios de venta de www.pisos.com, Tarragona es la tercera ciudad más cara de Catalunya, con un precio de 1.410 euros por metro cuadrado, lo que supone un incremento mensual del 0,19% y la sitúa, interanualmente, en la undécima ciudad de España en la que más han subido los pisos.
El sector inmobiliario local también percibe una mejoría, pero tan tímida que “manda el precio más que el tipo de vivienda”, constata el agente de propiedad inmobiliaria Joan Boronat. Así, las más buscadas están entre los 100.000 y los 200.000 euros y “hay oferta, pero no en determinadas zonas”.
El peculiar urbanismo de Tarragona, disgregada en una constelación de barrios por levante, cerca de las playas y por poniente, cerca de las químicas, se traduce en que en la periferia se pueden encontrar pisos de tres habitaciones por menos de 40.000 euros y en otros lugares, el precio no bajará de los 250.000.
El presidente de la Cámara de la propiedad urbana, Agustí Pujol, no tiene la percepción de que la ciudad expulse habitantes. La vivienda de segunda mano mantiene vivo el sector, aunque en muchos casos se trata de “pequeños inversores que no necesitan hipoteca y las compran para alquilarlas”.
Precisamente, el alquiler es el gran déficit de la ciudad, con muchas más demanda que oferta y una “carencia total de alquiler social, es lo más buscado, pero no se encuentra”.
Según datos de Habitania, en marzo del 2016 alquilar un piso en Tarragona costaba 6,88 euros de media el metro cuadrado y en febrero de este año, 7,44.
Respecto a la obra nueva, el precio en Tarragona es de 1.803 euros el metro cuadrado útil, mientras que en Reus es de 1.916 euros, según un estudio de la Asociación de Promotores de Catalunya. El precio cambia radicalmente si son viviendas unifamiliares: 3.175 en Tarragona y 1.680 euros en Reus. via@elperiodico

Dime qué edad tienes y te diré qué casa comprar

Según la edad del comprador, la vivienda ejerce unas determinadas funciones, presenta diferentes rasgos y se ubica en distintos emplazamientos.

El sistema residencial español se caracteriza por la tendencia hacia la propiedad. Sin embargo, según cuál sea la edad de sus habitantes, las viviendas que se compran ejercen unas determinadas funciones, presentan diferentes rasgos y se ubican en distintos emplazamientos. A la hora de comprar un inmueble, hay que tener presente el factor edad, tanto la que se presenta en el momento de llevar a cabo la adquisición como la que se tendrá según el periodo de tiempo y usos que se tienen en mente para dicha vivienda.


Hasta los 34 años: Alquiler o un piso pequeño en propiedad
España es uno de los países europeos en los que los jóvenes tardan más tiempo en emanciparse.Esto se debe al nivel de ingresos y a la precariedad laboral, motivos por lo que optan cada vez más por el alquiler. Es lo que se desprende del Observatorio de Emancipación del Consejo de la Juventud, cuyo autor, Joffre López, asegura que “en 2014 más del 40% de las personas jóvenes emancipadas vivían de alquiler”. Una decisión que el consejero delegado de Foro Consultores, Carlos Smerdou, aconseja, pues vivir de alquiler permite “comenzar a ahorrar un poco para acceder a la primera vivienda” en propiedad, pues con esta modalidad los jóvenes “evitan gastos de comunidad e impuestos”.
Sin embargo, existen situaciones en la que los jóvenes se deberían plantear la compra de una primera vivienda. Manuel Domingo Jiménez, bróker de RE/MAX Ability en Madrid, asegura se esto ocurriría “cuando se tiene un trabajo estable con buenos ingresos”, así como “en situaciones de ingresos atípicos, como herencias o donaciones”. López admite que las viviendas adquiridas por los jóvenes españoles de entre 18 y 34 años suelen ser “de segunda mano y de superficie reducida”, compradas en función “de su localización y los flujos de intercambios que se producen con la familia”.
De 35 y 45 años: Entre la primera compra y la reposición
La crisis económica y el estallido de la burbuja inmobiliaria han introducido cambios. Según la valoración de los expertos, el estrato de población de entre 35 y 45 años es el que presenta mejores condiciones para la compra. Para Smerdou, esta edad es “óptima” para comprar, “ya que la situación económica de los clientes suele ser más estable”. Sin embargo, desde Foro Consultores distinguen entre los compradores de entre 35 y 39 años, que protagonizan “la compra de su primera vivienda”, y los compradores de más de 40 años, que se inclinan por la “reposición”, pues se trata de “familias a las que se les ha quedado la casa pequeña y deciden buscar una vivienda más grande o cambiar a mejor zona”.
En lo que respecta a la tipología de viviendas, Smerdou distingue entre “los que compran viviendas pequeñas, ubicadas en la ciudad en barrios más asequibles”, cuya edad está más próxima a la treintena, y aquellos que tienen como objetivo ampliar la familia, que se desplazarían “a urbanizaciones alejadas del centro de la ciudad, donde pueden adquirir tres dormitorios y cuentan con todo tipo de instalaciones para niños”. Asimismo, distingue a los compradores que por la crisis desarrollan su actividad profesional como autónomos, condicionamiento que hace que este estrato de población “aspire a tener una habitación más de las que necesita por el teletrabajo, que hace que sea necesario un dormitorio como despacho”.
De 46 a 60 años: El momento de la inversión
Los rasgos socioeconómicos de los clientes de entre 45 y 60 años los definen, según opina el consejero delegado de Foro Consultores, como comparadores con “una mayor estabilidad económica y más ingresos, que ya saben cuál es su situación y familiar y lo que quieren”. Un perfil que, dadas las características del mercado inmobiliario español actual y debido a la bajada del precio medio de la vivienda, sitúa a este tipo de comprador en el momento adecuado, y mayoritario, para una nueva reposición de su vivienda habitual. Las mismas se vienen produciendo, matiza Domingo Jiménez, por la vía de la hipoteca, la cual asciende a una media de 200.000 euros, “ya que suele ser un cliente que cuenta con el 40%-50% del valor final de la vivienda”.
En paralelo, las nuevas condiciones del mercado financiero, caracterizadas por el aumento de la financiación y la situación de competitividad de este estrato de población, que cuenta con ahorros y el mayor poder adquisitivo en comparación con otros sesgos de edad, convierten a este cliente en el más indicado para realizar la compra de vivienda como inversión. De hecho, como sostienen desde Foro Consultores, la inversión en vivienda en España se produce por parte de esta tipología de clientes, que tienen “una situación más holgada” y que toman la decisión de invertir “ya sea para alquilar o para sus hijos”.
Más de 60 años: Pensando en la jubilación
El número de compraventas en España disminuye cuando se trata de clientes de más de 60 años,. Según confirman desde RE/MAX, se trata de un perfil de cliente que “no suele moverse de su residencia habitual”, dadas sus condiciones socioeconómicas actuales. No obstante, desde esta compañía indican que debido a las limitaciones que por demografía irán adquiriendo con el paso del tiempo, estos clientes han de pensar en residir y comprar “inmuebles adaptados a su edad, sin barreras arquitectónicas y cerca de servicios públicos de comunicaciones”.
Las particularidades climáticas de la costa española durante gran parte del año también invitan a un número importante de compradores senior a adquirir viviendas en la playa. De hecho, en opinión de Smerdou, un estrato de este perfil de cliente ya opta por “invertir en la costa para su jubilación”, a través de la compra de inmuebles que, por lo general, se caracterizan por “tener dos dormitorios”. Por último, desde esta compañía aseguran que son pocos los casos en los que se recomienda la compra de vivienda a este segmento de población en otros emplazamientos o como vivienda habitual, siendo esta inclinación un caso “raro” por parte de los clientes senior “a no ser que vivan en un chalet y quieran cambiarlo por un piso más pequeño”.

Expertos confirman la recuperación del sector inmobiliario

El auge de la actividad constructora está detrás de estas opiniones optimistas.

Los expertos en el mercado inmobiliario español reconocen que con 2015 ha llegado la recuperación del sector. Esta afirmación se justifica, fundamentalmente, por los indicadores en torno a la actividad constructora, el cual es consecuencia de una mejora de las operaciones de compraventa y de un repunte de la demanda de los compradores.

A ello ha de sumarse que el importe medio de las hipotecas, que en el primer semestre del año ha experimentado su primera subida interanual desde 2007, así como los precios de los inmuebles, que según las estadísticas oficiales la media de este indicador se sitúa a un crecimiento anual del 4%. Los datos, en este sentido, hacen que los expertos coincidan en que el mercado experimenta una estabilización.

La compraventa de viviendas sube un 6% en mayo

Las operaciones sobre viviendas de segunda mano aumentan un 34,7%, mientras retroceden un 40,4% las realizadas sobre pisos nuevos
La compraventa de viviendas aumentó un 6% el pasado mes de mayo respecto al mismo mes de 2014, hasta un total de 29.457 operaciones, según ha informado este miércoles el Instituto Nacional de Estadística (INE). El avance interanual de mayo fue más de tres puntos inferior al experimentado en abril, cuando la compraventa de viviendas creció un 9,4%.
Con el repunte de mayo, la compraventa de viviendas encadena su noveno incremento interanual consecutivo, gracias exclusivamente al aumento en un 34,7% de las operaciones sobre viviendas usadas, hasta sumar 23.130 transacciones, ya que la compraventa de pisos nuevos se redujo un 40,4% respecto a mayo de 2014, con 6.327 operaciones.
En los cinco primeros meses del ejercicio, la compraventa de viviendas acumula un repunte del 8,5%, con un descenso del 37,3% en las operaciones sobre pisos nuevos y un aumento del 42,6% en las realizadas con viviendas de segunda mano.

la-compraventa-de-viviendas-sube-un-6-en-mayo
Atendiendo sólo a los datos mensuales (mayo sobre abril), la compraventa de viviendas avanzó un 8,1%, su menor repunte en este mes en los últimos cinco años.
La compraventa de este tipo de viviendas aumentó un 5,6% en tasa interanual.
Las regiones donde más se incrementaron estas operaciones fueron La Rioja (+26,2%) y Galicia (+14,5%), mientras que los mayores descensos fueron para Castilla-La Mancha (-12,5%) y Aragón (-10,3%).
La opinión de pisos.com
Para Manuel Gandarias, director del Gabinete de Estudios de pisos.com “el número de compraventas sigue una senda alcista tras nueve meses consecutivos de incremento en la tasa interanual. Se trata de la menor tasa de crecimiento mensual en los últimos cinco años. Ya estamos viendo el impacto de las operaciones de compraventa del 2015 y el parón con respecto a los últimos meses del 2014. No obstante se tiende a una estabilización, que probablemente siga su senda alcista los próximos meses hasta llegar a agosto y posteriormente continúe creciendo.” Según Gandarias  “teniendo en cuenta que ya son operaciones realizadas en el 2015, reafirmamos que se están sentando las bases de una recuperación, aunque no a los ritmos que pensábamos dado que las estadísticas del INE seguían reflejando operaciones del 2014 hasta el mes pasado. Nos encontramos ante un proceso de reajuste del que venimos de mínimos desde el 2013.”
“Estos datos de mayo confirman las previsiones que lanzábamos hace meses y mantenemos la postura de optimismo prudente. Aspectos dentro del sector como la transparencia y la profesionales son necesarios para continuar en una senda de crecimiento.” revela Gandarias que también apunta que existen  “varios factores clave para la consolidación de sector, y que éste vuelva a tener un papel protagonista en la recuperación económica de nuestro país. Estos son la fluidez del crédito hipotecario, la evolución positiva de la economía española, la responsabilidad política, y la confianza.”

5 pasos para adaptar una vivienda en venta al mercado inmobiliario

Tras tomar la decisión de poner una vivienda en venta son varios los pasos que sus dueños han de dar para venderla al nivel más rentable posible. Desde Trulia desglosan cinco útiles consejos para que este objetivo sea más fácil de realizar.
Análisis de la vivienda: Antes de ponerse a la venta, se ha de realizar un proceso de orden y limpieza del inmueble, regalando los artículos que sean prescindibles y reciclando aquellos que estén en desuso.
Buscar un agente inmobiliario: No es obligatorio, pero contar con un profesional que agilice la venta ayudará al cliente a materializar esta operación a un ritmo más rápido.
Organizar la documentación: Se han de reunir juntas todas las facturas relativas al inmueble para una vez que este se venda y el inquilino las requiera.
Planificar el recorrido de las visitas: Para cautivar a las visitas interesadas en la vivienda se ha de programar el recorrido que estas deben seguir, mostrándoles los mayores atractivos del inmueble al principio.
Reparación y remodelación: Si el agente inmobiliario recomienda al dueño llevar a cabo labores de remodelación en la vivienda estas deben ser atendidas, ya que este se encuentra sumergido en el mercado inmobiliario y cuenta con información privilegiada del mismo.

Suben las ventas y bajan los precios de las viviendas

Los datos de compraventas se explican en la subida del mercado de segunda mano.
La compraventa de viviendas alcanzó las 34.736 unidades en marzo de este año, lo que supone un incremento del 12,3%. Este aumento coincide con un abaratamiento de los precios del 7,5% interanual, hasta los 1.202 euros por metro cuadrado, según las últimas estadísticas del Consejo General del Notariado, que señala que las cifras “reflejan una estabilización de las ventas”, pese a que los últimos meses están reflejando vaivenes en las transacciones.
Según el tipo de vivienda, las compraventas de pisos mostraron un incremento interanual del 11,3%, y del 11,1% en el caso de los de precio libre. Este incremento se explica, principalmente, por una subida de las transacciones de pisos de segunda mano del 19,8% interanual, en tanto que las compraventas de pisos nuevos experimentaron una fuerte contracción del 32,6%. En el caso de los precios, el abaratamiento se debe tanto a la contracción del valor del metro cuadrado de los pisos, como a la caída experimentada en las viviendas unifamiliares.

Girona registra la cifra más alta de venta de viviendas de los últimos 4 años

El mercado inmobiliario gerundense registró el 2014 la mejor cifra de venta de viviendas de los últimos cuatro años.Según datos del Instituto Nacional de Estadística, en las comarcas de Girona se vendieron el año pasado 7.455 viviendas, lo que supone un incremento del 6% respecto al 2013. Una evolución que vino impulsada por el mercado de segunda mano ( concentra el 71% de las operaciones), ya que la venta de vivienda nueva encadena cuatro ejercicios de descensos.

En el conjunto de Cataluña, la compraventa de viviendas aumentó en 2014 un 3,7% respecto el 2013 después de completar 47.113 operaciones.En el Estado, también se confirmó la misma tendencia al alza, con un aumento del 2,2% respecto al 2013, y se puso fin a tres años seguidos de descensos, con 319.389.
A diferencia de Girona, donde las ventas suman cuatro ejercicios al alza, el INE constata que a nivel estatal las compras crecen por primera vez desde 2010. Los expertos interpretan el dato como una muestra de la mejora estabilización que vive el sector inmobiliario tras años de crisis.
En España el número de transacciones ha caído año a año desde 2007, el ejercicio récord en número de operaciones, con la excepción de 2010, cuando repuntó un 6,3% impulsada por el efecto de la eliminación de la deducción por compra de vivienda habitual.
Las operaciones contabilizadas el año pasado mejoran comparadas con los ejercicios 2012 (un 0,6%) y 2013, pero están por debajo de las compraventas de los ejercicios inmediatamente anteriores y representan menos de la mitad de las que hubo en 2007, cuando se registraron 775.300.
Por otra parte, en enero de 2015 ha continuado la tendencia a la moderación de precios, que según el Índice de Mercados Inmobiliarios (IMIE) que elabora la compañía de tasación Tinsa ha caído el 2,7%, el primer descenso mensual desde de junio de 2008 que rompe la barrera del 3%.
La compañía indica que la evolución futura de los precios "dependerá del cumplimiento de las expectativas de crecimiento económico" y, "si no hay sobresaltos", se producirá una "estabilización progresiva" hasta que el precio medio en España deje de caer.
Desde el portal inmobiliario fotocasa.es destacan que el repunte de compraventas del año pasado "es la prueba de la mejora" del sector después de siete años de depresión y valoran la reactivación del mercado, aunque puntualizan que la recuperación "será lenta y moderada "
Las negociaciones realizadas en 2014 "suponen tan sólo 7.000 operaciones más que en 2013, que fue un año de mínimos históricos para el sector" y constatan que los niveles de actividad son aún muy bajos.
En el mismo sentido, el director de Estudios de pisos.com, Manuel Gandarias, afirma que la subida, "aunque tímida, ya es síntoma de un cambio importante" en el número de operaciones y representa "un dato esperanzador que hace hincapié en la estabilización del sector ".
"Es de esperar que en los próximos meses esta estadística (la de transacciones del INE) siga la senda positiva iniciada cuatro meses atrás", señala.
Manuel Gandarias explica que los mejores datos de las casas de segunda mano responden, en parte, a la comercialización de muchas promociones existentes en los balances bancarios, lo que a efectos fiscales los convierte en una segunda transmisión.
Fotocasa.es añade que el impulso a la segunda mano también obedece a que los bancos tienen más margen de negociación en el precio y los menores impuestos y cambios fiscales aplicados a viviendas compradas antes de 1994.
Por comunidades autónomas, en 2014 el mayor número de ventas se contabilizó en Andalucía (64.349), seguida de Cataluña (47.113), Valencia (46.678) y Madrid (44.231).

Los más ricos de España

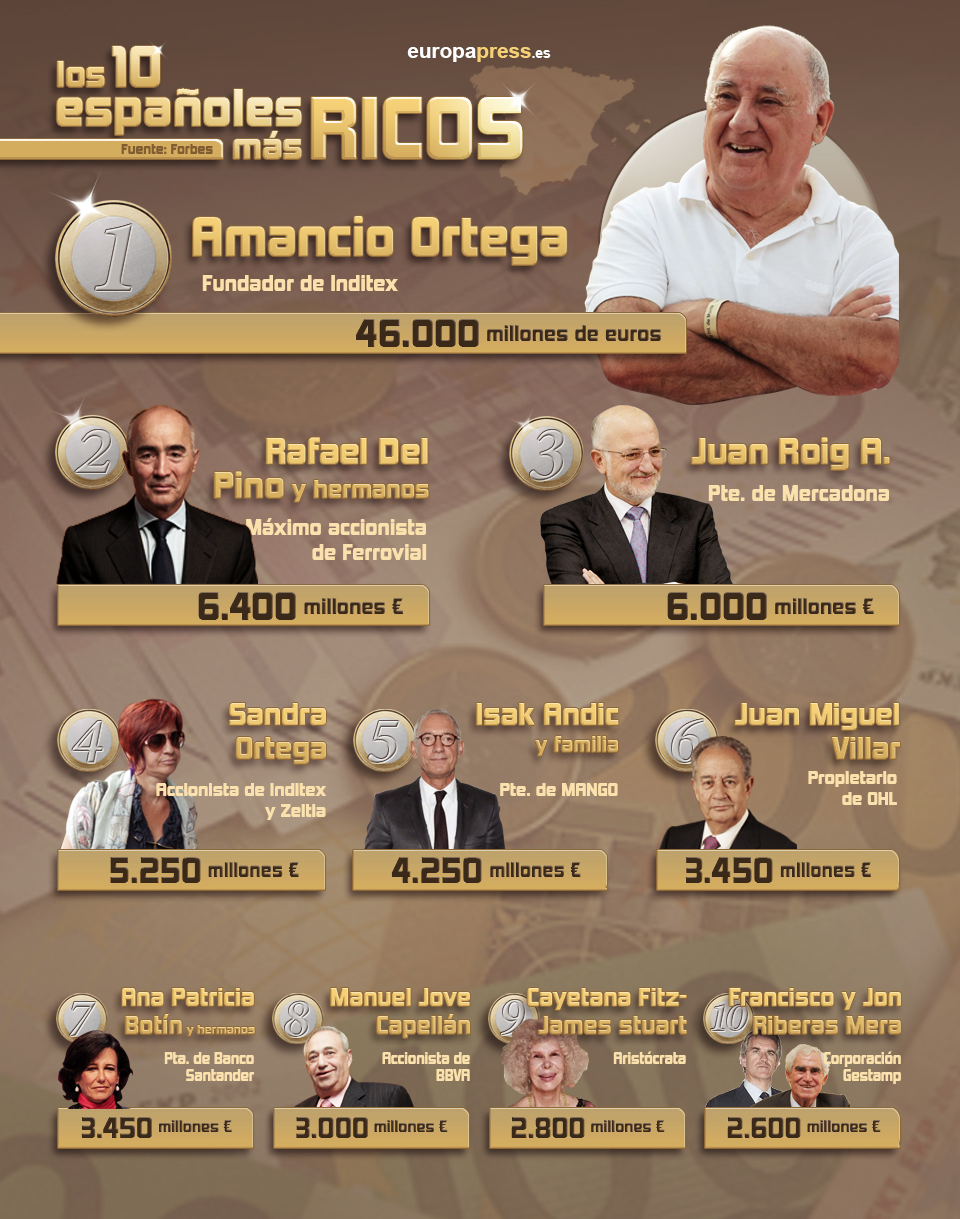
El fundador de Inditex, Amancio Ortega, se mantiene como la primera fortuna de España.


El fundador de Inditex, Amancio Ortega, se mantiene como la primera fortuna de España con un capital de 46.000 millones euros, seguido de los máximos accionistas de Ferrovial, Rafael del Pino y hermanos (5.300 millones de euros), que ascienden a la segunda plaza en detrimento del presidente de Mercadona, Juan Roig (6.000 millones de euros), que desciende a la tercera posición y completa el podio de los tres españoles más ricos, según la lista nacional realizada por primera vez por la revista 'Forbes'.
La entrada del presidente de Ferrovial y hermanos entre los tres primeros puestos del ranking de millonarios españoles ha provocado el descenso de Sandra Ortega Mera, heredera de Rosalía Mera (5.250 millones de euros), que se sitúa en la cuarta plaza de la clasificación.
El 'Top-10' de las mayores fortunas españolas incluye también, por este orden, al propietario de Mango, Isak Andic (4.250 millones de euros), al presidente de OHL, Juan Miguel Villar Mir (3.450 millones de euros); a la presidenta del Banco Santander, Ana Patricia Botín y hermanos (3.450 millones de euros) -que tras el fallecimiento de su padre Emilio Botín pasan del puesto 18 del año pasado al séptimo- y al empresario Manuel Jove (3.000 millones de euros), octavo.
Con un capital de 2.800 millones de euros se sitúa la Duquesa de Alba en el puesto noveno, seguida por Francisco y Jon Riberas Mera, dueños de Corporación Gestamp y Gonvarri, que cierran el 'top-10' con un patrimonio de 2.600 millones de euros.
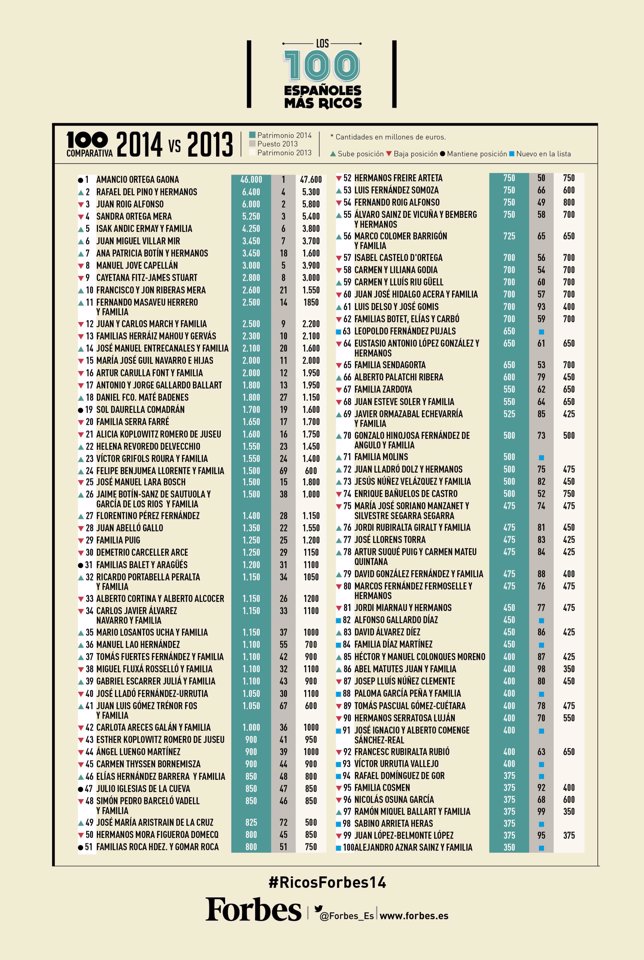
Por su parte, la viuda de Isidoro Alvarez, María José Guil Navarro, y las dos hijas del recientemente fallecido presidente de El Corte Inglés se sitúan en el puesto 15 del ranking, con un patrominio valorado en 2.000 millones de euros.
De esta forma, las 100 personalidades más ricas, entre los que también se encuentran empresarios como el presidente de ACS y Real Madrid, Florentino Pérez, que cuenta con una fortuna de 1.400 millones de euros, y Alicia y Esther Koplowitz (1.600 y 900 millones, respectivamente), entre otros, suman un patrimonio de 164.424 millones de euros.
Sin embargo, la fortuna de Amancio Ortega, que es el cuarto hombre más acaudalado a nivel mundial, sólo por detrás del estadounidense Bill Gates, del mexicano Carlos Slim y del estadounidense Warren Buffett, equivale a todo el patrimonio junto de los 13 siguientes de la lista de riquezas nacionales, con un patrimonio que se ha multiplicado por cinco en los últimos trece años.
En el 'Top-40' también figuran empresarios como el presidente del Grupo Planeta, José Manuel Lara, y Jaime Botín (ambos cuentan con un patrimonio de 1.500 millones de euros), mientras que Juan Abelló es vigésimo octavo con 1.350 millones de euros, o los 'Albertos' con una fortuna valorada en 1.150 millones de euros.
La Baronesa Carmen Thyssen Bornemisza se sitúa en el puesto 45 con un patrimonio de 900 millones de euros, seguida muy de cerca por el cantante Julio Iglesias, cuya fortuna se sitúa en los 850 millones de euros.

El SECTOR TEXTIL, EL MÁS PODEROSO
'Forbes' destaca que entre los sectores más pujantes, el textil y la moda encabeza la actividad a la que se dedican los más ricos, puesto que en el listado nacional elaborado por la revista aparecen tres grandes empresarios de la moda (Amancio Ortega, Sandra Ortega Mera e Isak Andic y familia) entre los diez más ricos, con un capital acumulado de hasta 55.500 millones de euros.
La lista 'Forbes' España recoge en esta edición 15 fortunas femeninas, capitaneadas por Sandra Ortega, lo que supone cuatro más respecto a las registradas el año pasado. Entre todas ellas acumulan 24.125 millones de euros, 6.500 millones de euros más que en 2013.
En la clasificación, cuyo selectivo 'corte' se ha cifrado en 300 millones de euros, la edad media de los acaudalados nacionales es de 67 años, y sólo hay nueve personas por debajo de los 50 años.
Entre las caras nuevas de la lista de 'Forbes' destaca la presencia de Leopoldo Fernández Pujals, ex primer accionista de Jazztel, con un patrimonio de 650 millones de euros, seguido de la familia Molins (500 millones de euros), o de la familia Díaz Martínez (450 millones de euros), así como Paloma García Peña y familia (450 millones de euros), accionista de El Corte Inglés); Rafael Dominguez de Gor, propietario de Mayoral con un patrimonio de 375 millones de euros, entre otros.


La contratación de hipotecas sube casi un 24%

Las hipotecas se van haciendo cada vez más accesible para los ciudadanos.

Las hipotecas se van haciendo cada vez más accesible para los ciudadanos. El pasado mes de agosto los préstamos hipotecarios constituidos sobre viviendas subieron un 23,8% en comparación con el mismo periodo de 2013, según los últimos datos del Instituto Nacional de Estadística (INE). Con este último ascenso se concatenan tres meses de subidas de dos dígitos. El número de hipotecas constituidas en este periodo fue de 15.040 créditos. Por el contrario, en la variación mensual se registra una caída del 16,9%, la mayor en los últimos cinco años.
Respecto al capital prestado en hipotecas sobre viviendas, asciende a un total de 1.540 millones de euros, un 31% más que en agosto de 2013. El importe medio de las hipotecas constituidas sobre viviendas fue de 102.430 euros, un 5,8% más que en el mismo mes de 2013. Las comunidades con mayor número de hipotecas constituidas sobre viviendas en agosto son Andalucía (2.823), Comunidad de Madrid (2.336) y Cataluña (2.049).

La opinion de pisos.com
“El crédito hipotecario fluye a buen ritmo siguiendo estrictamente los criterios de solvencia de las entidades financieras”, afirma Manuel Gandarias, director del Gabinete de Estudios de pisos.com, al comprobar que es el tercer mes consecutivo y que, poco a poco, los préstamos para comprar vivienda van caminando en sintonía con el cierre de operaciones. Es más, Gandarias añade que las hipotecas van subiendo peso en el total de las adquisiciones, ganándole terreno a la compra al contado.
“No se puede negar que las entidades financieras están más activas. De un tiempo a esta parte se están lanzando ofertas cada vez más agresivas, jugando con los diferenciales al límite y olvidándose por completo de cláusulas polémicas”, explica Gandarias, que añade que “también el préstamo al promotor se está moviendo, pero a unos niveles todavía mínimos y aplicando criterios extraordinariamente selectivos”.
No obstante, el director del Gabinete de Estudios de pisos.com señala que a pesar de estos números positivos, no debemos confiarnos. “Estas hipotecas fueron cerradas en meses anteriores, por lo que la inactividad bancaria del verano puede hacer que la cifra sufra una ligera caída en las estadísticas de los próximos meses y las transacciones sin financiación vuelvan a la palestra”, comenta al respecto. “Este último trimestre será muy importante dentro del balance del año, ya que veremos si los agentes involucrados cogen la inercia necesaria”, añade el experto. En 2015, la reforma fiscal y las elecciones dibujan un panorama difícil de predecir.

No existe ningún momento mejor que otro para comprar una vivienda

dar el paso de comprarse una casa no es una decisión que se debe tomar a la ligera. además, debido a su coste debemos sopesar todos los factores que podrían beneficiarnos. pero, ¿existe un momento perfecto del año para comprar una casa? sobre el papel no existe, pero hay detalles que nos pueden beneficiar a la hora de lanzarse a la compra: el vencimiento de las cuentas ahorro y el posible interés por reinvertir una plusvalía de otra venta, que nos obliga a comprar casa en un plazo máximo de 2 años
además, este año en particular, la inminente eliminación el 1 de enero de 2015 de los coeficientes de corrección de la inflación y de abatimiento (contemplada en la reforma fiscal) puede adelantar las operaciones de venta y provocar un rally inmobiliario, entre los que tengan prisa por vender y los que aprovechen la circunstancia para apretar los precios. algo que hará del último trimestre un momento idóneo para comprar una vivienda usada
“no existe ningún momento que sea mejor que otro. no es como los coches, que los concesionarios tienen que lograr una serie de objetivos de ventas marcados a lo largo de cada año y al final de cada ejercicio pueden hacer rebajas para lograr mejorar las ventas”, detalla el experto de idealista hipotecas, juan villén
ni en enero, ni en diciembre
el final en diciembre de 2012 del incentivo fiscal de la deducción por la compra de una vivienda ha hecho que ya nadie esté esperando a final de año. da igual comprarla en enero o en diciembre
“en vivienda no se produce un fenómeno de estacionalidad. la vivienda está más ligada a la demanda que a la oferta, algo que hace que el que quiere vender intente hacerlo lo antes posible o al precio que tiene en mente. el que compra depende de los vendedores”, añade villén
precisamente por este motivo, se ve cómo en los meses de vacaciones –sobre todo agosto- se compran menos viviendas al ser más complicado contactar con vendedores (personas o inmobiliarias). de hecho, en octubre y noviembre del año pasado, que es cuando generalmente se registraron las viviendas compradas en agosto en el registro de la propiedad, la venta de viviendas tocó mínimos históricos, según los datos del ine
pero hay dos colectivos a los que sí les afecta la estacionalidad de la vivienda:
1.- los que tienen una cuenta ahorro-vivienda: a este grupo el tiempo sí le importa. de hecho hay casos en los que se produce un exceso de prisas cuando están a punto de vencer los plazos. “se recomienda ver si conviene más devolver la ayuda o comprar una vivienda a toda prisa”
2.- los que han vendido su vivienda habitual: se trata de un caso especial. “los que hayan vendido su vivienda habitual y quieran reinvertir la plusvalía del beneficio de la venta (en el caso de que la tuviera), deben comprar en un plazo máximo de 2 años entre una transacción y la otra”. así te ahorras computar esa plusvalía en el irpf
al margen de estos dos casos, comprar antes de finales de este año puede ser un buen momento. los especialistas en tributación prevén un incremento de las ventas de viviendas usadas como consecuencia de la rebaja de los beneficios fiscales que el gobierno ha incluido en la reforma fiscal. una medida que afecta a todos los vendedores pero especialmente a los inmuebles adquiridos antes del 31 de diciembre de 1994, puesto que desaparecen los coeficientes de corrección de la inflación y los de abatimiento, que permitían reducir una parte de la ganancia patrimonial generada hasta el 20 de enero de 2006
otros factores pueden condicionar la compra de una vivienda como son una fecha límite de una promoción o la búsqueda de financiación, que desde idealista hipotecas se recomienda sea siempre un proceso que “se inicie al menos entre 2 y 3 meses de la fecha en la que pensemos comprar la vivienda”, así no tendremos prisas y podremos comparar más precios
via@idealista

Los bancos siguen bajando los diferenciales de las hipotecas

Las entidades españolas han iniciado una nueva oleada de rebajas de sus ofertas hipotecarias, cuyos mejores precios se sitúan ya en el entorno del euríbor más el 1,6-1,7 por ciento. Pero la cosa podría ir más allá, pues los expertos vaticinan bajadas
Mucho ha cambiado el panorama hipotecario en algo más de un año. Si a comienzos del 2013, era complicado encontrar préstamos con diferenciales inferiores al euríbor más el 2 por ciento (de hecho, era frecuente el 3 por ciento), ahora proliferan las hipotecas con precios por debajo de ese nivel, llegando hasta el entorno del 1,6-1,7 por ciento. Y la tendencia parece lejos de haber tocado suelo, pues cada semana se producen nuevas rebajas
Entre las últimas, destaca la de Bankinter, que fue pionera dentro de esta tendencia y que, recientemente, ha vuelto a marcar la pauta al rebajar su diferencial en 0,25 puntos porcentuales desde el euríbor más el 1,95 por ciento hasta el euríbor más el 1,70 por ciento. No obstante, algunas entidades han ido más allá, como Triodos, Uno-e y Caja España-Duero, situando sus diferenciales en el euríbor más el 1,65 por ciento (además de Kutxabank al 1,15% en su hipoteca para jóvenes). Asimismo, desde HelpMyCash aseguran que los intermediarios financieros ya están consiguiendo préstamos del euríbor más el 1,15 por ciento para los clientes con mejor perfil financiero. Pero, ¿qué ha sucedido para que se haya producido esta nueva oleada de rebajas?
Olivia Feldman, socia y cofundadora del comparador HelpMyCash, explica que los bancos «han vuelto a meterse en una guerra de captación de clientes» porque «han terminado sus reestructuraciones y vuelven a contar con un buen nivel de solvencia». Asimismo, recuerda «que las entidades pueden permitirse prestar dinero a bajo coste porque también les está costando poco tomar prestado, gracias al bajo euríbor (en mínimos históricos) y a las inyecciones de liquidez europeas».
UN CLIENTE SOLVENTE
El economista Pau A. Monserrat, del comparador iAhorro, explica que otra de las claves que han motivado esta tendencia es el tipo de cliente que se está disputando la banca, con contrato indefinido y ahorros, pues la mayoría de ofertas hipotecarias son para una cuantía máxima del 80 por ciento del valor de tasación o de compra de la vivienda. En ese sentido, el cliente debe aportar el diez por ciento del precio para sufragar los gastos más el 20 por ciento restante sobre el valor de tasación o de compra. «Ese cliente, que es la crema de la crema para los bancos, es exigente. Se informa y no va al banco a pedir una hipoteca, sino a negociar. Es un cliente muy diferente de aquellos a los que se les concedía el 100 por cien del valor de tasación más gastos, antes de la crisis», explica Monserrat.
El Observatorio de la Financiación Familiar de la Agencia Negociadora, por su parte, también alude «al aumento de la confianza en la economía, la recuperación del mercado inmobiliario, las mejores perspectivas de empleo y la necesidad de las entidades de cubrir sus objetivos comerciales», como los factores que han influido en germinar una «guerra comercial hipotecaria» que podría llevar a los diferenciales a niveles inferiores al euríbor más el 1 por ciento en 2015, en su opinión.
También Monserrat cree que los precios podrían llegar hasta el euríbor más el 1 por ciento, siempre que la situación macreoeconómica mejore. En todo caso, desde el comparador Bankimia opinan que «la tendencia de los diferenciales hipotecarios irá a la baja en los próximos meses, pero a un ritmo más paulatino». 
Las entidades que podrían liderar esta rebaja son, a juicio de Monserrat, ING, Santander o Bankinter, ya que en los últimos meses han ido por delante que el resto.
Asimismo, en cuanto al otro gran factor que afecta al precio final de la mayoría de las hipotecas en España, el euríbor, todos los expertos consultados prevén que permanezca en mínimos históricos. Esto está relacionado con «la intención del BCE de mantener bajos los tipos de interés (desde septiembre están al 0,05 por ciento, el nivel más bajo de su historia) hasta que la economía de la eurozona crezca», explican desde Bankimia.
Con los diferenciales a la baja, el euríbor en mínimos históricos y el precio de las viviendas contrayéndose, cabría preguntarse si no nos encontramos ante el cóctel ideal para hipotecarse. «En determinados casos, puede resultar un buen momento», dicen en Bankimia. Monserrat, por su parte, cree que, efectivamente, «es mejor momento para hipotecarse que hace un año», aunque las condiciones van a mejorar aún más, a su juicio. Asimismo, Monserrat advierte de que «sigue siendo complicado obtener la financiación del banco». 

La reforma fiscal inquieta el mercado de compraventa de viviendas

El proyecto de reforma fiscal obliga a calcular al detalle el mejor momento para desprenderse de un inmueble
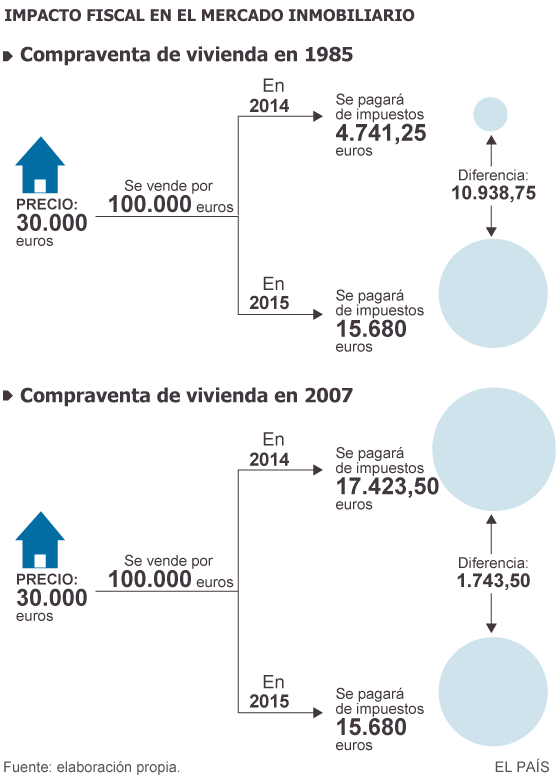
Cuando un propietario vende su vivienda y al hacerlo gana dinero, Hacienda se queda con una parte de esos beneficios. Así de sencillo. Teniendo en cuenta que es más que posible que cambie la forma de calcular esos impuestos a pagar —el Gobierno ha aprobado un Proyecto de Ley de Reforma Fiscal—, si la decisión de vender una casa o un local se tomara exclusivamente por criterios tributarios...¿habría que hacerlo antes de que acabara el año o mejor esperar a 2015, incluso a 2016? Dicen los expertos que ojalá fuera sencilla y clara la respuesta, pero no lo es. Cada caso y cada casa es diferente, pero para saber cuál es el momento más conveniente es importante tener en cuenta un par de aspectos: al año de compra de la vivienda que se quiere vender y qué se va a hacer con el dinero obtenido en la transacción.
A efectos fiscales da igual vender en 2014, 2015 o 2016 si lo que se obtiene con la venta de la vivienda habitual (importe total de la transmisión en palabras de Hacienda) se reinvierte (en un plazo de hasta dos años, antes o después) en la compra de otra vivienda habitual. No hay, por tanto, incentivo ni penalización fiscal por hacerlo en una fecha o en otra. La decisión de vender debe tomarse por otros criterios: necesidad de más espacio, dificultades de pago, cambio de domicilio, expectativas de precio, etcétera. "También da igual vender en un año o en otro si lo que se obtiene con la operación no son precisamente beneficios, sino pérdidas. No hay que olvidar que los precios actuales de la vivienda están en niveles similares a los de 2002 y 2003", añade Fernando Encinar, cofundador y jefe de estudios del portal inmobiliario idealista.com.

Las cuestiones fiscales, por tanto, afectan sobre todo a tres colectivos de propietarios: a quienes no venden una vivienda habitual (una segunda residencia de la playa, la montaña o el campo), a quienes no tienen intención de reinvertir la cantidad obtenida en la venta en la compra de otra y a quienes realizan la venta de un inmueble pero agotan el plazo de dos años para comprar otra. Para todos estos casos, el proyecto de Ley de Reforma Fiscal presentado por el Gobierno cambia radicalmente la tributación de las ganancias obtenidas en la venta de las propiedades.

Los que compraron la casa antes de 1994 deben venderla ya para no perder los beneficios fiscales acumulados

Por un lado, la reforma 'mima' a los propietarios que vendan en 2015 o 2016. Simplemente porque rebaja los tipos impositivos que se aplicarán sobre las ganancias de un máximo del 27% actual a otro del 23% o de un mínimo del 21% a otro del 19%. Además, deja de tener importancia el tiempo que haya estado la vivienda en poder del comprador (lo que no ocurre en 2014, que diferencia entre más o menos de un año).

Por otro lado, 'castiga' a los propietarios que vendan en 2015 o 2016. Simplemente porque elimina los llamados coeficientes monetarios sobre el precio de compra que a día de hoy (y hasta finales de año) permiten actualizar el precio de adquisición de las viviendas, es decir, corregirlo al alza (y con ello reducir las ganancias por las que se deben pagar impuestos).

Además, y aunque exclusivamente afecta a los propietarios de viviendas adquiridas con anterioridad al 31 de diciembre de 1994, borra de la legislación los llamados coeficientes de abatimiento que permiten reducir las ganancias fiscales acumuladas hasta el 20 de enero de 1996 en un 11,11% anual.

La reforma da una de cal y otra de arena que complica las decisiones y, una vez más, introduce el peso de la fiscalidad en el mercado inmobiliario.

"Cada caso necesita de un análisis individual pero, a grandes rasgos, resultará más beneficioso vender en 2014 viviendas adquiridas antes de 1994 (para utilizar la exención acumulada del 11,11% anual) y los inmuebles con mayor antigüedad desde esa fecha y hasta hoy (por la aplicación de los coeficientes monetarios). Puede llegar a compensar [hay que hacer previamente el cálculo de los impuestos a pagar en 2014 o 2015] negociar una bajada en el precio de la vivienda para cerrar la operación antes de que termine el año", explica Paula Satrústegui, directora de planificación financiera de Abante Asesores.

Y sobre el posible impacto en los precios también hace hincapié Luis del Amo, gerente y secretario técnico de Registro de Economistas y Asesores Fiscales (REAF): "Si finalmente se pone en marcha esta nueva normativa fiscal se deja a los propietarios de viviendas antiguas (las adquiridas antes de 1994) con un estrecho margen de maniobra. Prácticamente se les empuja a vender para no perder los beneficios fiscales que hasta ahora habían consolidado. Los precios de las viviendas pueden, por tanto, caer a corto plazo y, en 2015, simplemente quedarse el mercado parado".
via@ElPaís

Tiempo de comprar casa

·Los precios han bajado hasta un 40% de media y empiezan a verse las primeras subidas
·La banca vuelve a conceder hipotecas y además a un coste cada vez más asequible
·El mercado inmobiliario aún ofrece grandes oportunidades y todavía se puede regatear
·'El valor de los pisos no llegará a cero. No deben confundirse los deseos con la realidad'

El nuevo curso inmobiliario trae consigo un alentador panorama para la vivienda. Y, sobre todo, para el potencial comprador. El mercado ha consolidado su estabilización y está envuelto, cada vez más, por datos al alza y sensaciones positivas. La mayoría de estadísticas que lo abordan apuntan a que el sector ha iniciado una fase de comedida recuperación que, como explican los entendidos en la materia, representa un momento dulce para adquirir casa, tanto para vivir como para invertir.

Los expertos fundamentan esta teoría favorable a la compra sobre múltiples principios, entre los que destacan tres: el profundoajuste de los precios, la reapertura del crédito hipotecario y eljugoso escaparate de inmuebles disponible. Los tres parámetros cuentan además con el paraguas y el aval de la mejoría que comienza a describir la economía.

Este discurso animando a la compra, sin embargo, no es nuevo. No es la primera vez que durante la crisis se dice que es un buen momento para convertirse en propietario, aunque en esta ocasión,los analistas insisten en que todo ha cambiado. Empezando por el grueso porcentaje de la depreciación de los pisos, que está en el entorno del 40%. Y siguiendo por la coyuntura económica-laboral del país, que, como aseguran los entendidos, ha tocado fondo.

Pese al lento ritmo en el que se ha desinflado la burbuja, Ruiz Bartolomé aboga por que se ha llegado por fin a un punto de equilibrio desde el que comenzar a crecer. Enumera los datos que dan fe de ello: el incremento de las compraventas en los últimos cuatro meses, el aumento del 19% en la concesión de hipotecasen junio y, principalmente, la primera subida interanual (+0,97%) de los precios en seis años durante el segundo trimestre de 2014, según los registradores de la propiedad."Ahora sí que la bajada de los precios está prácticamente completada", especifica el consultor inmobiliario José Luis Ruiz Bartolomé, que se lamenta por el tiempo que se ha demorado. "España", aclara, "ha perdido muchos años en reconocer lo mucho que estaba inflado el valor de las casas". Alude, con admiración, a Reino Unido, Irlanda o EEUU, "donde el ajuste se hizo rápido y el mercado está ya muy vivo".

Viendo este cóctel de cifras positivas, Ruiz Bartolomé afirma que"las tendencias son innegables y lo lógico es que los precios dejen de caer y consoliden su escalada". De ahí que el consultor crea que ha llegado la hora de que los potenciales compradores, que están esperando a que el mercado toque fondo, se suban a esta ola que lleva "oportunidades muy interesantes con precios históricos" en muchas localizaciones.

Estas oportunidades, como advierte Gonzalo Bernardos, economista y director del Máster Inmobiliario de la Universidad de Barcelona, no se mantendrán por mucho tiempo. "Conforme avance 2015, los precios irán subiendo", avisa Bernardos, quien califica el actual momento como "óptimo" para comprar y aconseja tomar la decisión de aquí a final de año. El economista se atreve a vaticinar un salto fuerte de los precios del 10% durante el próximo año 2015 en las buenas zonas para describir posteriormente pequeñas subidas.

Pero el factor que más impulsará el valor de las casas, según Bernardos, será la reactivación del crédito, condición sine qua nonpara el afloramiento de la demanda. "La banca está dando más hipotecas, incluso más baratas, y seguirán haciéndolo cuando hayan superado los test de estrés para captar clientes. A partir de esta reapertura crediticia aparecerán más compradores y mayor competencia para comprar. El resultado es fácil de prever: subida de precios", argumenta el economista.Bernardos da por hecho que uno de los detonantes de este encarecimiento será el despertar de la demanda embalsada. De este modo, recomienda no esperar a que una casa toque su precio mínimo porque el tibio margen de rebaja que queda no compensa el riesgo de perder la oportunidad de comprarla. "Al igual que en la Bolsa está la máxima de que el último euro se lo lleve otro, en el mercado inmobiliario también hay que dejar que el último descuento se lo lleve otro", comenta.

Para Ruiz Bartolomé, la vuelta de la financiación es más que otro síntoma de que la compra de casa es una buena decisión. "Sin duda, es el acontecimiento del año para el mercado de la vivienda", recalca. En su opinión, el regreso del crédito está llamado a cerrar el círculo vicioso en el que está la vivienda desde 2008 y a abrir un nuevo círculo virtuoso: aumento del consumo, creación de empleo e incremento de la compraventa de casas.

Al igual que Ruiz Bartolomé y Bernardos, José García-Montalvo, catedrático de Economía de la Universidad Pompeu Fabra, palpa un "momento favorable" para la compra, aludiendo al profundo ajuste. Una rebaja que se aproxima al descuento que vaticinó en el año 2008. "Dije que las casas tenían que abaratarse un 43% y estamos en el 41%", declara. Hoy estiraría algo más su previsión de bajada por la reducción de los salarios.

Aunque García-Montalvo admite que queda un ligero margen de bajada, reconoce que está comenzando un ciclo positivo que ya está produciendo los primeros efectos tanto en la oferta, que cada día es más reacia a abaratar sus casas (basta con ver que las rebajas en los anuncios on line ya no son generalizadas), como en la demanda, que debe ser más rápida al decidirse. "El comprador debe encontrar una casa que le guste, en una zona que le guste y con un precio que le suponga un esfuerzo económico de cuatro o 4,5 años su renta anual. No debe pensar en si mañana valdrá más o menos", dice.

Atendiendo al parámetro delesfuerzo económico que enarbola García-Montalvo, la coyuntura actual resulta totalmente idónea, según el reciente análisis del mercado residencial de la consultora Deloitte. Esta firma estima que el nivel de esfuerzo para acceder a una casa se ha situado en 2014 en 4,4 veces el salario bruto individual en España. Muy por debajo de la medida que se da en la Unión Europea (6,1 años)

¿ NUEVA O USADA ? 
Respecto a la vivienda más atractiva actualmente para la compra, todos los expertos coinciden en identificar las mejores ofertas y la mejor relación calidad precio en la segunda mano. Critican que buena parte del surtido de obra nueva en stock fruto del boomno se ha adaptado a los nuevos tiempos. Pensando en esta oferta a estrenar, aconsejan mirar sobre plano en los nuevos desarrollos que se están edificando. "Este producto es, por ejemplo, el que se está haciendo al norte de Madrid, donde se pueden ver buenos precios", explica Bernardos.

Este economista insiste, por otro lado, en que la compra no conlleva hoy ningún riesgo si se tiene trabajo y se hacen bien las cuentas. Es decir, siempre que el comprador opte por un inmueble adaptado a sus posibilidades económicas y con un coste ajustado. "Si se elige un buen piso, su posible futura venta, como mínimo, se hará por el mismo precio o incluso por más", sostiene. A los que piensan que la vivienda seguirá abaratándose mucho más, les avisa de que "el valor de los pisos no llegará a cero y que no deben confundir sus deseos con la realidad".

via@elmundo

A la venta un pueblo en los picos de Europa Cantabria por 850.000


el éxodo del campo a la ciudad ha dejado pueblos de gran belleza natural deshabitados. porcieda es una aldea enclavada en el parque nacional de los picos de europa, que está abandonada pero que por esta condición cuenta con uno de los mejores conjuntos de arquitectura rural de la comarca de liébana (cantabria). está a la venta por 850.000 euros aunque se aceptan ofertas. pasen y vean

la ubicación de porcieda es única: en pleno parque nacional de los picos de europa. para acceder a esta aldea se atraviesa el arroyo de quemadinas y en sus proximidades está el alcornocal más extenso de la comarca, el de tolibes. albergó un monasterio dedicado al apóstol santiago y está atravesada por el camino de santiago del norte, también llamado “ruta vadiniense”

el núcleo urbano cuenta con unos 15.000 m2 más las fincas limítrofes. cuenta con 10 viviendas en mal estado de conservación y en el centro del caso se aprecia una fuente. aunque no queda apenas nada de lo que fue, la inmobiliaria mikeli tiene varias propuestas de reconversión del pueblo. en el entorno se refugiaban los famosos “maquis”, guerrilleros españoles, y desde la compañía proponen crear un pueblo temático alrededor de esta figura. otra propuesta pasa por crear un complejo rural o apartamentos rurales

antonio aviles, de mikeli, asegura que “cualquier proyecto contaría con importantes ayudas y subvenciones por parte del gobierno de cantabria y de la administración local, bien por mantener el pueblo en pie, como por iniciar cualquier actividad hotelera o agropecuaria relacionada con el entorno: quesos, orujos, andinas, alcornoques, carne ecológica, miel….”. “además si el destino final fuera la de promoción de apartamentos rurales, siempre contaría con la colaboración y experiencia de mikeli en el mercado de cantabria”, añade