Visita nuestra nueva WEB www.mundocasagroup.com
Mostrando entradas con la etiqueta clientes. Mostrar todas las entradas

'LaVida Hotel' abre sus puertas dentro del complejo PGA Catalunya Resort


LaVida Hotel abre sus puertas dentro del complejo PGA Catalunya Resort

Tal como estaba previsto, el complejo de golf PGA Catalunya Resort, de Caldes de Malavella (Girona), ha inaugurado su segundo establecimiento hotelero. Se trata de 'LaVida Hotel', que inicialmente iba a denominarse 'Caddy Rooms', un hotel-boutique con categoría de 3E y una oferta alojativa de 50 habitaciones. Sus servicios se dirigen tanto a los clientes de sus instalaciones de golf como, en general, al "público entusiasta del deporte, que busca descubrir el entorno natural con una dinámica oferta de ocio que incluye actividades como golf, ciclismo, senderismo, trekking, rutas a caballo, excursiones en barco, gastronomía local o visitas culturales", según se explica desde la compañía. Tanto este nuevo hotel como el ya operativo 'Camiral' (5E-145), ambos dentro del complejo PGA Catalunya Resort, son explotados en propiedad a través de la sociedad Golf Hotel Malavella, presidida por Emmet Eugene O'Neill y propiedad del empresario irlandés Denis O'Brien. En su último ejercicio conocido de 2016, Golf Hotel Malavella obtuvo unas ventas de 4,51 M€, un 8,6% por encima del dato previo.
El estudio de Bryan O’Sullivan ha sido el responsable del interiorismo, que ha optado por un estilo de "diseño vanguardista y funcional". Las estancias están equipadas con dispositivos de vídeo y audio, wifi de alta velocidad y una zona pensada especialmente para guardar el equipo de golf u otro tipo de equipaje. Por su parte, la propuesta gastronómica corre a cargo del restaurante 'Bella’s', que ofrece a sus comensales un menú de inspiración mediterránea y tiene acceso directo a las piscina, así como una zona de bar. Además, funcionan una tienda de productos gourmet 'Pure Food Market' y los espacios gastronómicos del hotel 'Camiral', tanto'Restaurante 1477' como 'The Club Café'.

Info@Alimarket

La aventura de alquilar y comprar piso en Girona y Tarragona

El precio del alquiler en Girona ha subido de media en un año el 8%

El urbanismo de Tarragona favorece la existencia de una oferta muy variada


La escalada de los precios de la vivienda de alquiler y de propiedad no es exclusiva de Barcelona. El fenómeno se repite en numerosas ciudades catalanas y españolas. Esta es la situación que se vive, por ejemplo, en Girona y Tarragona.

GIRONA: LA EXTINCIÓN DEL MERCADO DE ALQUILER

Entre 50 y 100 euros mensuales es lo que ha subido el precio del alquiler en la ciudad de Girona ante la dificultad cada vez mayor de encontrar un piso. Según datos de la Cambra de la Propietat de Girona, la media de un alquiler en la capital está sobre los 513€, un 8% más que el año 2016. El estoc de alquiler en Girona cada vez es más reducido, y entre otras causas, los expertos consultados consideran que hay dos de principales.
La primera, la presión sobre el mercado que provocan los estudiantes que, durante el verano, copan la mayoría de ofertas de alquiler especialmente en el Barri Vell y los distritos cercanos como son el Eixample, la Devesa y Pericot-Montilivi. La presencia de la población universitaria ha llegado al extremo de que algunas inmobiliarias se quedaron en el verano del año pasado sin estoc de viviendas de 3 y 4 habitaciones para poder ofrecer a otros segmentos de potenciales clientes.
Una segunda razón principal es el cambio detectado entre los propietarios de los inmuebles que están empezando a dejar de alquiler para ofrecerlos para la compraventa. Los expertos consultados consideran que la crisis provocó que muchos de los pisos que no se vendían se trasladaron al mercado del alquiler. Ahora, la sensación es a la inversa y se vuelve a poner más pisos en venta que en alquiler.
Otra razón es la proliferación de los pisos turísticos de alquiler, que en Girona tiene un parque cada vez mayor, y que también aumenta la presión en el mercado ya que reduce el esto final.
Todo ello ha conllevado que en la ciudad de Girona sea cada vez más difícil encontrar un alquiler.  “A la mañana siguiente de poner un anuncio de alquiler nos llegan una media de 20 peticiones”, han relatado fuentes del Col·legi d’Agents de la Propietat Immobiliària de Girona.

TARRAGONA: LAS MÁS BUSCADAS, ENTRE 100.000 Y 200.000 EUROS

Antes de que estallara la burbuja inmobiliaria, a finales del 2007, el precio medio de la vivienda en Tarragona era 2.355 euros por metro cuadrado. Una década después, tras caídas acumuladas que superaron el 50%, el mercado repunta, con más pena que gloria, desde finales del 2015.
En vivienda de segunda mano, según el informe mensual de  febrero de precios de venta de www.pisos.com, Tarragona es la tercera ciudad más cara de Catalunya, con un precio de 1.410 euros por metro cuadrado, lo que supone un incremento mensual del 0,19% y la sitúa, interanualmente, en la undécima ciudad de España en la que más han subido los pisos.
El sector inmobiliario local también percibe una mejoría, pero tan tímida que “manda el precio más que el tipo de vivienda”, constata el agente de propiedad inmobiliaria Joan Boronat. Así, las más buscadas están entre los 100.000 y los 200.000 euros y “hay oferta, pero no en determinadas zonas”.
El peculiar urbanismo de Tarragona, disgregada en una constelación de barrios por levante, cerca de las playas y por poniente, cerca de las químicas, se traduce en que en la periferia se pueden encontrar pisos de tres habitaciones por menos de 40.000 euros y en otros lugares, el precio no bajará de los 250.000.
El presidente de la Cámara de la propiedad urbana, Agustí Pujol, no tiene la percepción de que la ciudad expulse habitantes. La vivienda de segunda mano mantiene vivo el sector, aunque en muchos casos se trata de “pequeños inversores que no necesitan hipoteca y las compran para alquilarlas”.
Precisamente, el alquiler es el gran déficit de la ciudad, con muchas más demanda que oferta y una “carencia total de alquiler social, es lo más buscado, pero no se encuentra”.
Según datos de Habitania, en marzo del 2016 alquilar un piso en Tarragona costaba 6,88 euros de media el metro cuadrado y en febrero de este año, 7,44.
Respecto a la obra nueva, el precio en Tarragona es de 1.803 euros el metro cuadrado útil, mientras que en Reus es de 1.916 euros, según un estudio de la Asociación de Promotores de Catalunya. El precio cambia radicalmente si son viviendas unifamiliares: 3.175 en Tarragona y 1.680 euros en Reus. via@elperiodico

¿Merece la pena vender una vivienda en exclusiva?

A menudo pensamos que si dejamos nuestra casa a la venta en varias inmobiliarias a la vez, lograremos venderla más rápidamente. ¿Has oído hablar de la exclusiva inmobiliaria? Si has decidido poner tu casa a la venta  y piensas que tú solo no sabrás cómo hacerlo, lo mejor será contactar con un buen profesional inmobiliario. ¿Por qué llevarlo a una sola agencia si, seguramente, dejándolo en varias a la vez se venderá mucho más rápido? Acabas de cometer tu primer gran error.
agente
Es muy común pensar que si dejas tu inmueble a varias agencias inmobiliarias a la vez, primero, competirán entre ellas para venderlo cuánto antes; segundo, se venderá más rápido, ya que lo verá un número mayor de clientes; y tercero, porque el agente se involucrará más al saber que en cualquier momento se lo puedes dar a otro. En estas afirmaciones es donde estás dando tu primer paso en falso. Ninguna de ellas es cierta.
En el sector inmobiliario, cuando se habla de la venta de una vivienda en exclusiva se hace referencia a que la propiedad está en venta en una sola inmobiliaria, no en varias a la vez. Pero si solo la tiene una inmobiliaria, no la verá un número de gente tan amplio como si la tuviera en venta varias inmobiliarias a la vez, ¿no?  La realidad, es que los pros de dejar tu casa en exclusiva a una sola agencia son muchos más que los contras que podrás encontrar.
Con esta fórmula de trabajo conseguirás ser el centro de atención de la agencia. Eres un cliente único, por lo que dedicará todo su esfuerzo y su tiempo (recuerda que el tiempo también es dinero) a que tu casa se venda lo más rápidamente posible y con el mejor precio de mercado.
Además, si has elegido una buena agencia inmobiliaria para la venta de tu inmueble, ésta se encargará de distribuir la información de tu vivienda entre el resto de inmobiliarias de la zona, así como entre su red de contactos. Tendrás muchos puntos de venta con un único interlocutor.
Está comprobado: las viviendas que se dejan en exclusiva tardan menos tiempo en venderse en el mercado. ¿Por qué? Porque el agente inmobiliario se encarga de hacer un plan de marketing especifico de tu casa, según sus características, y de la zona donde se encuentre. Además, te habrá orientado sobre el precio real de mercado de tu propiedad. Una buena agencia inmobiliaria conoce su zona y su mercado. Déjate asesorar.
En muchos casos, la exclusiva inmobiliaria es una cuestión de confianza. Vender es complicado, pero un buen agente inmobiliario sabe cómo hacerlo, por lo que te recomendamos que sigas todas las indicaciones y directrices que te marque. Vender una casa no es una tarea fácil, hay que saber cómo hacerlo. No dudes en contactar con un buen profesional que te ayude durante todo el proceso.

Ventajas de vender tu piso con una inmobiliaria en exclusiva

si le preguntas a un propietario si prefiere darle la venta de su vivienda a una agencia en exclusiva, la respuesta suele ser negativa y del tipo: "prefiero dar el piso a varias agencias, así tengo más opciones”, "mejor que compitan varias inmobiliarias, así no se dormirán y lo venderán más rápido" o "en exclusiva no, que si no, no lo puedo vender por mi cuenta si surge la oportunidad"
cuando planteamos este tema en los cursos para profesionales de idealista.com, la reacción siempre es encendida: "es imposible, ya nos gustaría, pero el propietario no quiere, todos mis competidores trabajan sin exclusiva y si yo la exijo voy con desventaja..."
el propietario sigue desconfiando de una profesión muy desprestigiada, y en el país de la picaresca todos buscan esquivar el pago de los honorarios. pero por suerte esto está cambiando. por un lado, la crisis se ha llevado por delante a los profesionales poco solventes y los que quedan atesoran pericia y experiencia. por otro lado, vender cuesta tanto que muchas veces el propietario no consigue vender por su cuenta, y requiere cada vez más los servicios de un profesional para la venta
dar el piso en exclusiva a una agencia tiene varias ventajas para la transacción:
1) ventajas para el propietario
a) la agencia se casa contigo
si el piso lo venden varios, puede suceder –y sucede- que una agencia se esfuerce mucho en encontrarte un comprador pero que en el último minuto otra agencia aparezca con una oferta y se lleve el gato al agua. el primero habrá trabajado en balde y a la larga hace que las inmobiliarias se desincentiven con las viviendas compartidas. por ello, intentará ocultar sus pisos para que no se los quite un competidor y dosificará el esfuerzo por si acaba perdiendo la operación
si lo tienen en exclusiva, invierten todo su esfuerzo en venderlo: no hay riesgo de que el resultado del trabajo se lo lleve otro. puedes pensar que justamente, el tenerlo en exclusiva les quita presión por ir rápido, con lo que se relajan y no luchan por la venta. si tienes esa sospecha es que escogiste mal la agencia. rompe el contrato de exclusiva en cuanto puedas y cambia de inmobiliaria. y recuerda que, hoy en día, relajarse es un lujo que las agencias simplemente no se pueden permitir: si no vende, no cobra y nadie va sobrado de ingresos en estos tiempos
b) escoge bien
lo que puede suponer una ventaja si el profesional es competente puede ser una pesadilla si la agencia te falla. por eso es vital seleccionar con mucho cuidado, y que sean serios y de confianza. aquí tienes algunas claves para encontrar una buena inmobiliaria
c) con exclusiva se vende antes
las agencias lo tienen claro: los pisos sin exclusiva se publican ocultando su dirección para no dar pistas al competidor. esto, obviamente, no les gusta a los compradores, que quieren saber desde el principio dónde se encuentra el piso. por ese motivo, en idealista.com y en otros portales los inmuebles con dirección exacta se muestran antes que los demás. y esto hace que se vean más, tengan más contactos y se vendan antes. en consecuencia, si la inmobiliaria lo tiene en exclusiva lo podrá anunciar mejor y el beneficiado final serás tú. además, las agencias disponen de herramientas de marketing para promocionar determinados inmuebles: destacados, visitas virtuales, vídeos profesionales… ¿qué inmuebles crees que escogen para invertir en esas herramientas?
d) un solo interlocutor
el proceso de vender tu casa va a ser largo y duro. necesitas a alguien en quien confiar, que te guíe y te oriente. tu piso está en el mercado y suscita reacciones. si te las cuentan varias agencias distintas puede ser imposible sacar conclusiones claras. los acontecimientos se sucederán muy rápido y llegará un momento en que tendrás que decidir. si dependes de lo que te digan varios agentes es posible que acabes tomando decisiones equivocadas
e) el contrato con la inmobiliaria
que lo revise un abogado. es importante que te sientas cómodo con él, y que te deje vía libre para cambiar de agente en caso necesario. para ello aconsejo plazos cortos, aunque no menos de 6 meses. ten en cuenta que el plazo medio de permanencia de un anuncio en idealista.com es de 12 meses. un profesional solvente puede vender mucho más rápido, pero tienes que darle un mínimo de tiempo
f) los honorarios
pensar que te los puedes ahorrar es como querer ir al dentista sin pagar. vender un piso es algo realmente complicado hoy en día: hay que afinar en el precio, contar con cartera de compradores, invertir en publicidad, atender muchas visitas y resolver papeleo. y además va a ser una de las operaciones económicas de mayor envergadura de tu vida, así que un error o un contratiempo legal puede ser un problema serio. si le pagas a tu mecánico por una pequeña reparación, ¿vas a escatimar esfuerzos en algo tan importante? el dinero invertido en contratar una inmobiliaria puede llegar a ser el mejor invertido de tu vida si te consigue vender pronto la vivienda. puedes intentarlo por tu cuenta, pero piensa que en un mercado bajista, cada mes que pasa pierdes dinero y quizás más de los honorarios de la inmobiliaria
g) las llaves
hablar de exclusiva es hablar de confianza. si no te sientes con ánimo de dejarle las llaves a tu agencia, busca otra que te de más confianza. vender es complicado; no disponer de las llaves puede ser un serio contratiempo para el vendedor. además, hay propietarios que dan la llave y propietarios que no, pero con tantos pisos por vender el comercial prioriza. ¿a qué piso le dedicará más esfuerzo y a cuál irá si le llega un comprador que quiere ver la casa ya?
2) ventajas para la agencia
a) inténtalo
la mayoría de agencias no trabajan con exclusiva simplemente porque no lo intentan. si no lo intentas no lo lograrás. “no hay manera, no quieren. dar el piso a muchas agencias es la costumbre. se niegan”. esto es lo que piensan todos tus competidores. por eso –casi-nadie trabaja con exclusiva. pero las agencias que trabajan solo con exclusiva existen. y en idealista.com estamos viendo 2 cosas: que cada vez hay más, y que les va muy bien
ojo: el propietario quiere vender, pero no te va a regalar nada. si quieres la exclusiva te la vas a tener que currar
b) haz un casting:
sergi verges, profesional de éxito de calafell, comenta que él no trabaja con inmuebles, trabaja con propietarios. “no me interesan las casas, me interesan las personas”, comenta. así que selecciona. si el propietario te ha gustado, le ves razonable y serio y su intención de vender es firme, cásate con él. el proceso de venta será largo y duro y tenéis que pasarlo juntos, así que mejor escoger con cuidado. si no lo ves claro, simplemente no aceptes el encargo de venta. o te casaste con la primera pareja que se te puso a tiro? (si la respuesta es sí puedes dejar de leer)
c) el propietario te necesita
hay una cantidad creciente de propietarios desesperados. algunos llevan intentando vender desde hace años y lo que empezó con un “no pienso bajar, no tengo prisa, ya vendrá el comprador” se ha transformado en “ya no puedo esperar más, no es que no tenga ofertas, es que ni me llaman, se nos acaba el tiempo, he bajado y nada”. además, la desaparición masiva de agencias, que han cerrado, ha dejado municipios enteros sin inmobiliarias. en idealista.com estamos viendo todos los días particulares que acuden a profesionales que están a 30 km de su casa, simplemente porque no tienen otras opciones
¿qué espera el propietario si te da la exclusiva?
a) confianza
 
no se va a casar con cualquiera. prepara todas tus credenciales y documéntalas bien: asociaciones profesionales a las que perteneces, titulación y formación, ventas realizadas, cartera gestionada, años de trayectoria…
b) trabajo
si ahora la costumbre es dar el piso a siete agencias es porque el propietario piensa que así el esfuerzo global para vender su piso será mayor. tienes que convencerle de lo contrario explicando detalladamente todas las gestiones de las que te vas a encargar
c) método
si recurren a ti es porque eres un especialista en la materia. demuéstralo. los mejores clientes de idealista.com presentan un minucioso plan de trabajo al propietario, en el que se detalla todo el proceso de venta:
• calendario de actuación: pasos que se seguirán detallados por semanas
un clásico: semana 1 y 2, publicación. semana 3, primer recuento de contactos. semana 4, acciones de marketing…
• acciones publictarias previstas y la inversión que requiere cada una
• posición que va a ocupar el inmueble en los listados de idealista.com, y cómo se va a lograr
• tiempo de respuesta al comprador y tipo de respuesta que se le va a dar
• seguimiento de los contactos de comprador: cómo se procede si se produce una llamada fuera de horario laboral, qué se hace cuando llega un mail interesándose por el inmueble, cómo se actúa cuando un comprador presenta una oferta
• ofertas en firme y negociación: explica con antelación qué vas a hacer cuando un comprador ofrezca una cifra en firme, y cómo actuarás si es con arras o sin ellas. detalla claramente el procedimiento que se seguirá cuando el importe ofrecido sea menor que el esperado
d) precio
obviamente el propietario aspira a vender al precio más alto posible, pero una aspiración excesiva es la causa más común de ventas perdidas. es obligatorio documentar con todo detalle el porqué recomiendas un precio u otro. recuerda que el propietario tiene hoy en día muchos datos a su alcance, aunque muchas veces no los va a saber interpretar
e) honorarios justos
una de las acusaciones más comunes del propietario a la agencia es “ellos tiran por la calle de en medio, bajar el precio y listo. total, la casa no es suya”. la solución es plantear un escalado para tu comisión en la que si el precio baja, tú también cobras menos. así queda claro que el interés de ambas partes va a ser el de vender, pero no a cualquier precio

Préstamos sólo para buenos clientes

Mejoran las condiciones de créditos a corto plazo
Hipotecas y grandes préstamos a empresas siguen bloqueados

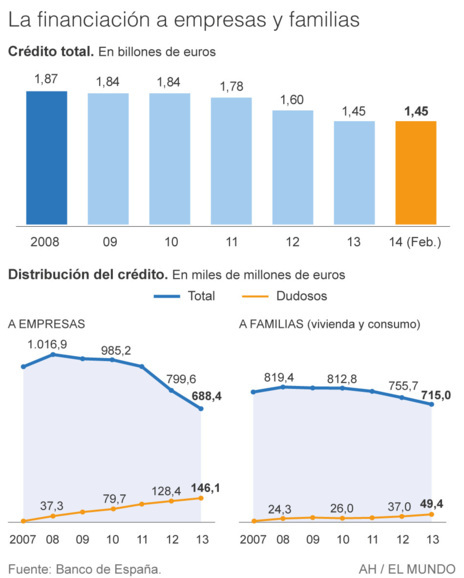
«Antes no daban nada, pero hoy se sientan a hablar». Así define un experto financiero de una firma de consultoría internacional el comportamiento que adoptaron los bancos en relación a la concesión de préstamos. «Hoy están dispuestos a dialogar, pero hace un par de años hubieran dicho que no», reconoció a este diaro. Y es que las entidades necesitan hacer caja con su negocio bancario para mejorar así la parte alta de la cuenta de resultados y empezar a ganar dinero en España. Es por ello que decidieron suavizar las condiciones que imponen a la hora de conceder un préstamo. Lo dicen fuentes financieras y lo corroboran los números y los hechos. Es evidente que esas condiciones se endurecieron a medida que avanzó la crisis económica, pero también es cierto que cambió la tendencia.

«En 2014, las condiciones son mejores que en 2013, pero más duras que en 2008», constata un portavoz oficial de un banco cotizado. Las entidades optaron por cambiar la vara de medir a la hora de conceder un crédito. Si antes se centraban en la rentabilidad individual de cada producto, ahora miran el detalle de la rentabilidad global por cliente. Es decir, si un ciudadano tiene más vinculación con el banco, porque es cliente desde hace tiempo, tiene más productos contratados y más ahorros gestionados por la entidad, tendrá más fácil conseguir un préstamo. «Esto marca el precio a la hora de dar un crédito», reconocen fuentes financieras, que no pasan por alto que las condiciones del préstamo serán más baratas «siempre que la rentabilidad global del cliente sea buena».

Desde que arrancó la crisis, la financiación a familias y empresas cedió un 32,3% y un 12,7%, respectivamente, atendiendo a los cálculos realizados a partir de los datos publicados por el Banco de España. Atrás quedó el billón largo de euros destinado a empresas registrado en 2008, para pasar a 688.397 millones de crédito en diciembre de 2013.

No obstante, el escenario está cambiando, tomando como referencia las nuevas operaciones de crédito firmadas en lo que va de año. Creció el volumen de dinero nuevo que se prestó a las familias entre enero y marzo y aumentó la financiación nueva a empresas. Así, el crédito nuevo dado para vivienda se incrementó un 20,5% en los tres primeros meses de 2014. En el caso de los créditos al consumo, ese crecimiento fue del 14,7% en lo que va de año, atendiendo a los datos del Banco de España.

Una situación similar se dio en el sector empresarial, donde los créditos a pymes -catalogados como los inferiores al millón de euros- crecieron un 7,5% entre enero y marzo de 2014. Incluso, en las grandes empresas, el volumen de crédito nuevo firmado en el primer trimestre de este año aumentó un 5,2%.

«En líneas generales, podemos decir que el crédito nuevo, sobre todo a pymes, está creciendo, aunque la situación varía en función de las entidades, la zona, el tipo de producto y el plazo de vencimiento, entre otros factores», en palabras de Carlos Trevijano, socio de Estrategia de Operaciones del sector financiero de KPMG. «Los préstamos a largo plazo están más parados que el crédito a corto plazo», puntualizó, no obstante, este experto financiero. Los préstamos a corto empiezan a fluir «porque se cobra comisión y el crédito va rotando», corroboraron fuentes del sector que apuntaron que «desde que empezó la crisis, conseguir un crédito se puso muy difícil, pero ahora está empezando a ponerse fácil».


LOS CRITERIOS
En la actualidad, las entidades se mueven en base a dos criterios para conceder un crédito. Primero, el destino de la financiación, es decir, saber para qué se quiere el dinero. Y segundo, valorar la capacidad de pago del cliente. En el caso de que esa capacidad sea justa o apretada, se valora la posibilidad de exigir avalista, aunque ello «depende de cada caso», en palabras de un responsable bancario.

«El análisis del riesgo de cada cliente es el que determina las garantías que podemos solicitar para la concesión de créditos», advierte esta misma fuente. «No existe un criterio estándar», precisa.

«Las condiciones finales de los préstamos dependen de la tarificación de precios, en la que tenemos que analizar el perfil de riesgo del cliente», sentenció el consejero delegado de CaixaBank,Juan María Nin, en la presentación de las últimas cuentas de la entidad.

En poco menos de dos meses, Santander ha anunciado que pondrá en circulación más de 30.000 millones de crédito nuevo en España para captar 60.000 pymes nuevas este año. BBVA informó de que ofrecerá 100.000 millones -entre nuevas operaciones y refinanciaciones-, con el objetivo de captar 45.000 pequeñas y medianas empresas, destinando 30.000 millones a las pymes. Hay quienes critican que las entidades intentan dar la impresión de que empiezan a abrir el grifo del crédito, «pero lo cierto es que ni los datos ni las condiciones impuestas les dan la razón».

VIA@ElMundo

¿Vuelve el crédito? La banca lanza préstamos personales y abarata las hipotecas

El crédito comienza a hacerse un hueco en la estrategia de la banca de cara a la tan esperada recuperación económica.

El crédito comienza a hacerse un hueco en la estrategia de la banca de cara a la tan esperada recuperación económica. Los bancos abaratan sus hipotecas e incluso lanzan al mercado nuevas ofertas de préstamos personales, si bien con unos tipos todavía por encima del 10%. En lo que se refiere a las cuentas, los regalos y sorteos vuelven a ser la estrategia principal para captar clientes.

Deutsche Bank ha lanzado el Préstamo Cuota Fija db, un producto pensado para que el cliente conozca desde un principio la cuota mensual durante toda la vida del préstamo, de forma que pueda calcular si se ajusta a su presupuesto. Este producto ofrece hasta un máximo de 18.000 euros para cualquier necesidad. Está destinado tanto a clientes nuevos como a clientes de la entidad. Tiene una comisión de apertura del 2%, que puede reducirse un 50% si se contrata un Seguro de Protección de Pagos, y una comisión del 1% en el caso de amortización anticipada. Las cuotas mensuales a pagar por el cliente oscilarán entre los 99 y los 299 euros, dependiendo del importe y el plazo del crédito contratado.

BBVA ha lanzado una nueva campaña comercial para su Préstamo Personal Online, que se puede contratar a un tipo de interés del 8,25% TIN (un 10,25% TIN si no se domicilia la nómina en la entidad) por un importe de hasta 75.000 euros. El plazo de devolución es de 120 meses y el banco cobra una comisión de apertura del 2%. Este crédito se puede contratar para realizar reformas del hogar, cambiar de coche, hacer un viaje, estudiar un máster, etc., y ofrece hasta un 100% de financiación.

ING Direct ha rebajado en 0,30 puntos porcentuales el interés de la Hipoteca Naranja-Sareb, exclusiva para la adquisición de viviendas del banco malo. En concreto, la Hipoteca Naranja-Sareb (1ª vivienda) se puede contratar ahora con un interés de Euríbor más 1,99% y la Hipoteca Naranja-Sareb (2ª vivienda) a Eurìbor más 2,09%. Este préstamo financia, si se trata de la primera vivienda, hasta el 80% de su valor de tasación. En el caso de la segunda residencia, el porcentaje es de hasta el 65%. Ofrece un mínimo de 50.000 euros y el plazo de amortización máximo es de 40 años.

Banco Sabadell ha bajado el interés a tipo fijo de los 12 primeros meses de la Hipoteca Bonificada en 0,10 puntos porcentuales hasta el 3,90%. Para el resto de plazo, se mantiene a Euríbor más 2,50%. Con una comisión de apertura del 1%, esta hipoteca financia hasta un 80% sobre el menor valor entre compra venta y tasación para primera residencia, y hasta un 70% para segunda residencia. El plazo de amortización es de hasta 30 años. No obstante, la entidad ha subido, en 0,40 puntos porcentuales, el interés de la hipoteca a tipo fijo, que pasa a comercializarse a un 6,90% durante todo el plazo de amortización.

Banco Santander ha puesto en marcha una nueva cuenta destinada a trabajadores autónomos y profesionales, la Cuenta Bienvenida Autónomos. El cliente deberá domiciliar el pago de los recibos de la Seguridad Social, y a cambio recibirá de regalo (hasta el 15 de febrero) una Cafetera Nespresso. La promoción, exclusiva para nuevos clientes, exige una permanencia de 12 meses. Con la contratación de esta libreta se accede a una tarjeta Santander Negocios, así como al crédito compromiso, una cuenta de crédito o póliza con la que el titular obtendrá mejoras en la financiación si opera, directamente, con la entidad.

Bankia sorteará 30 televisores LG FULLHD 32″entre los clientes que cumplan las condiciones de su programa SIN comisiones, a los que entregará una participación para el sorteo. La promoción estará vigente hasta el 30 de junio de 2014 y el sorteo se llevará a cabo ante notario el día 9 de septiembre del 2014. Adicionalmente, los clientes podrán conseguir otra participación si domicilian la nómina o pensión, si todavía no lo ha hecho, en Bankia; contratan una tarjeta de crédito, un seguro de riesgo o un plan de pensiones individual (si ya se es titular, debe hacerse una aportación mensual de al menos 50 euros); o incrementan el saldo en productos de ahorro, sumando al menos 30.000 euros.

Para acceder al programa SIN Comisiones de Bankia, que ofrece la exención de comisiones en todas las cuentas con finalidad consumidor y en todas las tarjetas débito, el cliente debe cumplir al menos de los siguientes supuestos: ser menor de 18 años; joven entre 18 y 25 (ambos inclusive) y tener la correspondencia exclusiva por Internet; ser accionista de Bankia con un mínimo de 1.000 acciones depositadas en la entidad; tener un saldo en productos de ahorro a fin de mes de al menos 75.000 euros; tener la nómina (mínimo 450 euros) o la pensión domiciliada (mínimo 200 euros) y uno de estos cuatro productos junto a un seguro de ahorro o plan de pensiones; tener un saldo en productos de ahorro a fin de mes de al menos 30.000 euros; tener una tarjeta de crédito activa realizando una operación monetaria al mes o doce en los últimos 12 meses.

Bankinter ha puesto en marcha la comercialización de Bankinter Renta Fija Roble 2019, un fondo de inversión cuyo objetivo es que el valor liquidativo de la participación se revalorice un 9,70% en un periodo de cinco años (entre el 20 de febrero de 2014 y el 20 de febrero de 2019), lo que supone una TAE no garantizada del 1,87%. El fondo invertirá la mayor parte de su patrimonio en una cartera de deuda emitida o avalada por emisores públicos y de renta fija privada, con vencimiento similar al horizonte temporal del fondo. El fondo tiene una suscripción mínima inicial de 500 euros. Asimismo, tiene una comisión de gestión del 0,30% hasta el 20 de febrero de 2014 inclusive, y del 0,58% a partir de esa fecha; y una comisión de depósito del 0,10%. Cuenta, además, con ventanas de liquidez anual sin coste.


Continuar leyendo...El Boletín