Visita nuestra nueva WEB www.mundocasagroup.com
Mostrando entradas con la etiqueta contratos. Mostrar todas las entradas

El nuevo panorama laboral aboca al alquiler

·Muchos de los nuevos contratados, temporales o parciales y con sueldos bajos, tienen muy difícil poder acceder a una hipoteca
·Presionará a la baja tanto los precios de las casas como las rentas
·'No estamos acostumbrados a esto, pero tendremos que hacerlo porque además aportará salud financiera al sistema económico'
·La banca deberá ser más flexible si quiere seguir dando crédito

Más trabajo, pero de peor calidad. Éste es el nuevo panorama laboral que, según todos los entendidos, se está forjando en España. Una realidad que podría voltear el mercado de la vivienda, poniendo contra las cuerdas la arraigada cultura de la propiedad. El aumento de la temporalidad, la contratación parcial y la reducción de salarios abocan a muchos de los nuevos trabajadores al alquiler si quieren acceder a una casa. Y es que estas débiles condiciones laborales hacen que firmar una hipoteca se antoje poco menos que una utopía pese al agudo ajuste del precio de la vivienda.

"Sin ninguna duda, está claro que el gran beneficiado en el mercado residencial por las características del nuevo empleo es el arrendamiento", afirma José García-Montalvo, catedrático de Economía de la Universidad Pompeu Fabra, quien no cree en ningún caso que esto sea negativo. "Que los contratos sean tan malos no es buena señal, pero que el régimen del alquiler crezca sí que es bueno", explica. Según este economista, acceder a financiación sin empleo estable muy complicado, aunque no imposible.

En todo caso, no descarta que la banca se vuelva más flexible a la hora de conceder hipotecas, pero éstas ya serán mucho más bajas de las vistas no hace mucho. Habla de préstamos de 90.000 euros, como mucho, para estos trabajadores temporales porque, al fin y al cabo, el negocio de las entidades financieras es dar crédito. "Los bancos tendrán que ajustar mejor el riesgo y hacer estudios a futuro de estos nuevos trabajadores con trabajos de baja calidad. Ver sus expectativas laborales de futuro, si cobrarán más, etc.", indica.Pensando en los jóvenes, la demanda natural de vivienda, García-Montalvo declara que contratar una hipoteca para comprar casa con un contrato de empleo temporal "es muy complicado" y con uno a tiempo parcial "es imposible". Una situación que, ni mucho menos, denosta. "Lo lógico es que los jóvenes se emancipen yéndose a vivir de alquiler hasta los 30 o 35 años", declara. "En España", continúa, "no estamos acostumbrados a esto, pero tendremos que hacerlo porque además aportará salud financiera al sistema".

Por todo ello, tanto por este empleo más precario como por la necesidad de la banca de abrir el grifo de crédito, García-Montalvo vaticina que el precio de la vivienda, tanto en propiedad como en alquiler, deberá seguir ajustándose, adaptándose a la nueva realidad social, laboral y económica, "aunque ya más lentamente". "La renta disponible de las familias representa un factor fundamental a la hora de marcarse el precio de los pisos", puntualiza.

Según el CJE, si un joven quiere comprar casa debe destinar a su pago hasta el 61,5% de su salario, un porcentaje que duplica el estimado como el idóneo. Además, este gran desembolso le daría para accede a un inmueble con una superficie máxima de 48,7 metros cuadrados. De este modo, el alquiler se alza como la gran y casi única vía de su emancipación y quizá por ello más del 75% de los jóvenes aún vive en casa de sus padres por los prejuicios que aún connota el régimen del arrendamiento en España.En este sentido, el nuevo panorama laboral pasa factura especialmente a los jóvenes. Los datos del Observatorio de Emancipación del Consejo de la Juventud de España (CJE) revelan que los españoles menores de 30 años deberían cobrar un 105% más de lo que cobran para poder acceder a casa en propiedad.

via@elmundo

¿Son abusivos los intereses de demora de las hipotecas?

Los intereses de demora son una de las cláusulas más sangrantes de los contratos hipotecarios.

Los intereses de demora son una de las cláusulas más sangrantes de los contratos hipotecarios. Antes de que estallara la crisis, no se había cuestionado la legitimidad de la Ley Hipotecaria española, no obstante, cuando los hipotecados empezaron a no poder pagar la hipoteca y a contraer deudas astronómicas que no paraban de crecer, esta normativa se ha revisado punto por punto.


Uno de los aspectos más importantes y más dañinos son los intereses que penalizan el impago, antes de la crisis situados normalmente entre el 20% y el 30% del capital adeudado. “Una barbaridad”, como calificaron algunos representantes políticos durante su revisión. De hecho, la jurisprudencia ya se ha posicionado varias veces a favor del hipotecado en estos casos. La resolución pionera del juzgado de Primera Instancia número 5 de Valencia redujo los intereses moratorios del 29% al 0% por “abusivos”, que una entidad financiera que pretendía cobrar a un matrimonio valenciano, ¿se podría sentar un precedente a partir de esta sentencia?

TRES SOLUCIONES DIFERENTES
“Esta sentencia es una palanca de cambio a la hora de mirar el conflicto hipotecario”, opina Carlos Baños, presidente de la Asociación de Afectados por Embargos y Subastas (Afes). No obstante, los abogados no las tienen todas consigo. “Las sentencias, salvo las que sean dictadas por el Tribunal Supremo, no crean ninguna obligación al resto de jueces para seguir la línea que en ellas se exponga”, aclara Santiago Viciano, socio director de V Abogados. En la mayoría de los casos, no se aplica una solución de forma generalizada, sino que dependiendo del juez y del caso, se logrará una resolución más o menos favorable.

Viciano explica que tras un intento conciliador de la Sentencia del Tribunal de Justicia de la Unión Europea de 14 de marzo de 2013 (C-415/11), la orientación jurisprudencial tiende a considerar, como regla general, que los intereses son abusivos a partir del 18% o 19% (SAP Madrid 242/2013 de 26 de julio). “El problema surge en la determinación del tipo de interés moratorio que debe aplicarse una vez se ha declarado el carácter abusivo de la cláusula y, por tanto, su nulidad”, aclara el abogado. Las diferentes posturas que han tomado nuestros tribunales son las siguientes:
  • (i) Aplicación del artículo 1.108 CC, esto es, reducirlos al límite legal fijado en el 12%, tres veces el tipo de interés legal del dinero, en el 4% para 2012. establecido en el proyecto de ley de medidas urgentes para reforzar la protección de los deudores hipotecarios el pasado año, una vez que el Gobierno se vio abrumado por una ola de desahucios.
  • (ii) No aplicar ningún tipo de interés, reducirlo a 0%.
  • (iii) Abonar un interés similar al interés remuneratorio que se hubiera pactado.
CLÁUSULA NULA O ILEGAL
No obstante, aunque se consiga declarar estos intereses como abusivos, la devolución de los intereses cobrados de forma retroactiva es todavía mucho más improbable. “La normativa europea (Directiva 93/13/CEE) establece que una cláusula de intereses moratorios es abusiva cuando se consideren desproporcionadamente altos atendiendo al conjunto de características del crédito o préstamo”, afirma Viciano, pero este criterio de “desproporción” se le deja decidir al juez. En España, en base a lo establece la normativa española (Ley 1/2013 y el artículo 114.III LH) el límite sobre el interés moratorio está establecido en el 12% para créditos hipotecarios sobre la vivienda habitual. Sin embargo, Viciano asegura que puede ocurrir que “atendiendo a las circunstancias concretas del crédito, un interés moratorio superior al 12% e inferior al 18-19% puede no considerarse desproporcionado”.  

Por lo tanto, la cláusula puede no tener el carácter de abusiva y no sea nula, pero sí sería ilegal. Si la cláusula es solo ilegal, el tipo de interés moratorio se reducirá hasta el 12% establecido por la norma, mientras que si es considerada nula, se restituirán los intereses indebidamente cobrados por la entidad atendiendo al criterio que haya establecido el juez. “Los anteriores porcentajes eran salvajemente superiores”, señala Baños, “aunque sea un derecho del acreedor la penalización por impago, a los bancos les interesa que sean bajos sean estos intereses moratorios, ya que habrá más facilidades para resolver el conflicto”. Asimismo, Baños plantea que no entiende por qué los intereses de demora hipotecarios tienen que ser más elevados que el interés normal.

POSIBLE NEGOCIACIÓN DE ESTA CLÁUSULA
Uno de los mayores problemas que ha generado la Ley Hipotecaria española es la imposición unilateral por parte de la banca de las condiciones de la hipoteca, que terminó con la inclusión de cláusula suelo, intereses de demora muy elevados y otras irregularidades. Por eso, una de las mejores soluciones es la negociación de esta cláusula. “El problema de todo es que antes estos intereses moratorios no estaban legislados y el banco cobrara lo que le daba la gana y esto no forma de las condiciones normales que deben regir un contrato ni de un acuerdo”, denuncia Baños.

No obstante, desde el bufete V Abogados aseguran que el banco tiene la suficiente fortaleza para establecer qué cláusulas son las que se van a incluir en el contrato sin que se dé al consumidor la posibilidad de negociar, lo que se denomina contrato de adhesión. Actualmente, lo único que puede hacer el usuario es asegurarse de que los intereses moratorios que se establecen en el contrato cumplen con la normativa vigente. Asimismo, como ocurría con la inclusión de los suelos hipotecarios en las hipotecas con falta de transparencia. Un contrato debe ser pactado entre las dos partes y la justicia y la ley deben aplicarse de igualitaria en el mercado hipotecario.

Los contratos de alquiler se disparan y crecen casi el 50 % en un año


El alquiler se impone, y mucho, a la compra. El año pasado 195.264 hogares firmaron un contrato para ocupar una vivienda. De estas, el 77 % lo hizo en régimen de alquiler y solo el 23 % compró, según los datos del Instituto Nacional de Estadística y de las fianzas depositadas en el Instituto Catalán del Suelo (Incasòl), dependiente de la Generalitat. La proporción es completamente opuesta a la que se daba antes de la crisis, cuando solo el 17 % de los contratos que se firmaban eran arrendamientos.

Las restricciones de las entidades financieras para acceder a una hipoteca y las dificultades de los propietarios para vender sus propiedades en el contexto actual aupó el mercado de alquiler, que solo el año pasado creció el 46,9 %, hasta los 150.200, según los datos de la Generalitat. Antes de la crisis, en 2007, apenas se firmaban 62.000 contratos anuales, de acuerdo con la misma fuente. Casi una tercera parte de los contratos se firmaron en la ciudad de Barcelona, mientras que en el conjunto de la provincia se superaron los 115.000.
De los 195.264 contratos que se firmaron el año pasado, 150.200 fueron de alquiler y el resto correspondieron a compraventas. Los datos recogidos de las fianzas depositadas en la Cámara de la Propiedad Urbana de Barcelona y el Incasòl y recopilados por el Ayuntamiento de Barcelona indican que de los 150.200 contratos de alquiler, dos tercios se cerraron en el área metropolitana. En la capital catalana, el Eixample fue el distrito donde se registraron más operaciones de arrendamiento (9.960), seguido de Sants-Montjuïc (4.999) y Gràcia (4.559). En el lado opuesto están Les Corts (1.885) y Sant Andreu (3.064).

A medida que la oferta de viviendas de alquiler ha ido incrementándose, los precios han ido descendiendo. El precio del alquiler medio en la capital catalana es de 681,6 euros. El descenso, del 5,4 % respecto al año anterior, se produjo sobre todo entre el último trimestre de 2012 y el primer semestre de 2013 para dar paso luego a una estabilización del mercado. Por segundo año consecutivo, ningún distrito supera el alquiler medio de 1.000 euros mensuales. Las rentas más caras están en Sarrià-Sant Gervasi (935,5 euros), seguido de Les Corts (826,7) y Eixample (763,5). Las más baratas se hallan en Nou Barris (513,8 euros), Horta-Guinardó (566,5) y Sant Andreu (578,4). Los datos apenas varían si en lugar del precio medio por piso se toma como referencia el valor del metro cuadrado, que de media es de 10,3 euros el metro cuadrado en la ciudad de Barcelona.

Los pisos de propiedad se han abaratado un 36 % en la ciudad desde 2007

Los pisos que se alquilan en la capital catalana son más pequeños que en años anteriores, pero no demasiado. La vivienda media arrendada en 2013 medía 70 metros cuadrados, apenas un metro menos que el año anterior. Es la media, claro está, entre los 88 metros cuadrados de un piso de Sarrià-Sant Gervasi y los 61 metros cuadrados de Ciutat Vella, según la estadística.

El precio medio del alquiler también es inferior en el conjunto de Cataluña, donde arrendar un piso vale una media mensual de 542,2 euros. El alquiler es un 5,4 % más barato que el año anterior, mientras que en lo que va de crisis el desplome acumula ya más de un 20 %, según los datos de la Generalitat.


El sector ve en los datos de los alquileres no solo una consecuencia de las crisis inmobiliaria y financiera, sino también un vuelco en el mercado. Por una parte, los fondos de inversión y las sociedades cotizadas, las denominadas socimi, están interesadas fundamentalmente en adquirir inmuebles para obtener ingresos a través de su alquiler. Por otra, los ciudadanos optan ven el alquiler como una alternativa a la compra, cuya imagen no es la misma que antes de la crisis.

La ciudad de Barcelona no solo ha destrozado el mito de que los precios nunca bajan, sino también el que predicaba que el valor de los pisos descendería de forma mucho más moderada en las grandes ciudades. El Ayuntamiento emplea datos del portal Idealista.com para señalar que desde el pico de la burbuja, el primer trimestre de 2007, hasta el punto más bajo, en segundo de 2013, el precio se desplomó casi el 36 %. Sin embargo, los valores parecen haber hallado su suelo, puesto que en los últimos seis meses se estabilizaron e incluso subieron levemente.

Viaje al lugar donde mueren las hipotecas


Dice la mitología africana que cuando los elefantes más viejos intuyen que se acerca su final, se separan de la manada e inician un largo camino de cientos de kilómetros que les lleva a un lugar secreto en el que recuestan sus pesados cuerpos y donde duermen su último sueño.

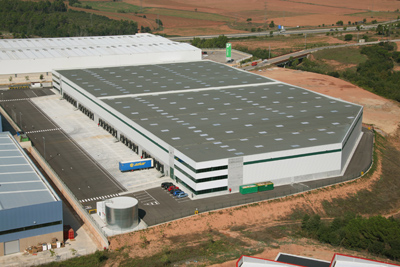
De manera similar, también hay un desconocido lugar en el que los préstamos hipotecarios aguardan apilados, dejando pasar el tiempo durante décadas mientras les llega su inevitable final. un lugar en el que un pequeño ejército de 500 trabajadores custodia el contrato más importante para el común de los mortales hasta 15 años después de haberse pagado. ese lugar no es el banco sino docout, el sitio donde se guardan y al que van a morir las hipotecas

A sus instalaciones llegan a diario cientos de estos documentos en camiones o por valija. allí se comprueba que sean correctas y se digitalizan –hasta tres millones de páginas cada jornada– para posteriormente guardarlas en cajas de cartón barnizadas y envueltas en un plástico especial que las mantiene a salvo de la humedad. la ley de protección de datos exige que se conserven incluso después de su cancelación por si tuvieran que servir de prueba en caso de litigio

Lo que guarda el banco no es el original de tu hipoteca, es una copia digitalizada del préstamo. aunque en no pocas ocasiones las entidades financieras solicitan el documento inicial, por ejemplo cuando hay que hacer una novación o una subrogación de la hipoteca, el banco debe contar con el original

En este caso, hay una petición interna y determinadas personas autorizadas para ello solicitan el envío original al abogado o al banco. la compañía docout antes del envío vuelve a digitalizar el contrato para cumplir con la seguridad y “garantizar que lo que ha entrado es lo que ha llegado”, comenta el consejero delegado de docout, jesús usar

Esta empresa custodia más de un millón de contratos hipotecarios. pero hay entidades financieras que también solicitan la digitalización y archivo de la tasación de la vivienda o de todos los documentos que intervienen en el proceso de concesión del préstamo

y, ¿A dónde va a parar mi hipoteca una vez pagada?

Cuando la hipoteca muere y es custodiada durante 15 años después de su cancelación (tal y como establece la ley), es destruida en una ‘ceremonia’ confidencial. para esto existen edificios preparados con unas cámaras de seguridad que graban todo el proceso de destrucción

Según el grado de confidencialidad de la información, el tamaño de la destrucción será diferente. así, la información más confidencial –la relacionada con temas personales, como sexo, condición o religión– es triturada en partículas diminutas

En segundo grado está la información sanitaria y en tercer lugar, la documentación bancaria, que se destruye mediante corte en tiras o cruzado. “la destrucción más fuerte que hicimos fue hace casi seis años y se trató de la renta de muchos años y fueron casi 3.000 toneladas de documentación”, señala usar

Los contratos de luz, agua o de teléfono también viven y mueren aquí

Pero no sólo se guardan en este tipo de almacenes contratos hipotecarios. hay de todo tipo: contrato para el agua, para el gas, para la luz, para el teléfono fijo, para el teléfono móvil o para la escritura de la hipoteca

Docout presume de haber digitalizado documentos incunables del siglo xiv y xv. uno de sus clientes es la universidad de barcelona, que ha dejado en sus manos el escáner de documentos de siglos pasados. el original se mantiene en la universidad pero la compañía los digitaliza con gran calidad. también custodia seguros de vida de personalidades relevantes

Son sólo una muestra de la cantidad de documentación que acumulan las empresas y que van comiendo el espacio de las oficinas. en españa existen unas cinco compañías que se encargar de custodiar toda esta documentación

Pero ¿qué es docout?

Es un centro documental que nació en 2002 y desde entonces externaliza los procesos documentales de las grandes compañías del ibex-35. en líneas generales, procesan aquella información relevante para la ley de protección de datos y después la custodian

El consejero de la compañía asegura que son el mayor de europa en cuanto a tamaño. docout cuenta con tres centros documentales en españa, uno en getafe (madrid), otro en tarancón (cuenca) y otro en sallent (manresa, cataluña)

Cuentan con máquinas capaces de escanear 20.000 folios a la hora. en total, la compañía guarda globalmente más de 3.000 millones de documentos diferentes y lo hacen en cajas de cartón especiales que resisten la humedad. según presume usar, si estas cajas las pusiéramos en fila una de tras de otra, llegarían de españa a bruselas”