Visita nuestra nueva WEB www.mundocasagroup.com
Mostrando entradas con la etiqueta deuda. Mostrar todas las entradas

La inversión inmobiliaria alcanzó en 2014 las cifras previas a la crisis

La inversión inmobiliaria logró en 2014 cifras récord, sólo superada por las registradas en 2007, antes de la crisis que arrasó el sector. Según la consultora CBRE, alcanzó los 10.200 millones de euros, lo que convirtió a nuestro país en «el segundo mercado europeo en cuanto volumen de inversión en activos inmobiliarios por detrás de Suecia».

CBRE atribuye a las operaciones cerradas durante el último trimestre este crecimiento. En los últimos tres meses, la inversión en el sector (especialmente, en aquellos activos no residenciales) en España se situó en 3.396 millones, un 50% más que en el mismo periodo de 2013. La firma subraya que se trata de una «tendencia generalizada» en Europa:la inversión en este tipo de activos se elevó un 32% con respecto a 2013 hasta sumar los 218.000 millones.

También este movimiento se aceleró durante los últimos meses del año. En el último trimestre de 2014 se obtuvieron 78.000 millones de euros, mayor inversión trimestral en el Viejo Continente desde 2006. A finales de 2014, los mercados que experimentaron un comportamiento más positivo fueron Suecia y Holanda. España, por su parte, se ubicó como sexto país en cuanto a inversión recibida en el último trimestre, superando a países como Noruega, Dinamarca o Italia.

Deuda inmobiliaria
Por su parte, la deuda inmobiliaria se incrementó en cerca de 23.000 millones frente a 2013 hasta los 978.000 millones de euros, por la entrada de nuevo crédito. Aunque la deuda nueva emitida en 2014aumentó un 47% respecto a 2013, en términos absolutos esta cifra resulta aún inferior a la deuda nueva emitida en 2007.

En palabras de Adolfo Ramírez-Escudero, presidente de CBRE España, «existen diversos factores que explican este aumento de deuda nueva. En parte se debe al crecimiento del tamaño del mercado de inversión inmobiliaria: el valor total de las transacciones de inversión en Europa incrementó un 32% en 2014, alcanzando los 218.000 millones de euros».

VIA@abc

El camino hacia la recuperación económica total

El paro aún roza el 24%.
Pese a que la economía española ya no está en recesión, aún queda lejos para poder hablar de una recuperación plena de la economía, dados los altos índices de paro que aún roza el 24%. Varios economistas ofrecen su punto de vista sobre las políticas que se debería aplicar para no desviarse del camino de la recuperación y devolver la ilusión al ciudadano. De partida hablan de menos Estado, menos políticos y menos impuestos.

  • Redimensionar el tamaño de las administraciones públicas. Cortar el gasto político y superfluo, subvenciones y excesos de burbuja, es prioritario. España aumentó el gasto público un 48% entre 2004 y 2009 y solo lo ha reducido ligeramente un 5% desde 2010, según Daniel Lacalle.
  • Reducir el número de políticos. Reforma de la estructura política que no implicaría reducir los niveles administrativos sino aligerar la presencia política para hacerlos operativos pero no sobrecargados, afirma Santiago Carbó.
  • Reducir las duplicidades administrativas. Acabar con el gasto improductivo, la burocracia excesiva y, en definitiva, el derroche; para poder mantener un nivel adecuado de gasto que beneficie y merecen los ciudadanos como la educación, la sanidad y el control del fraude fiscal

Ciudades ahogadas por la deuda

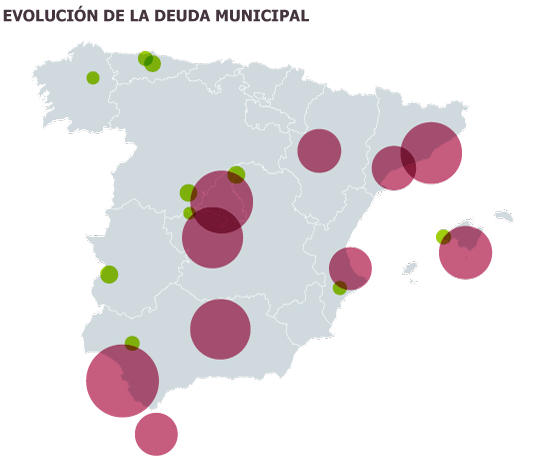
Un 40% de los 8.117 Ayuntamientos españoles aumentó su endeudamiento durante la crisis. Un total de 2.374 municipios la redujeron a pesar de las estrecheces financieras

Jerez de la Frontera (Cádiz, 211.000 habitantes) se ha convertido en una de las ciudades que peor ha digerido la resaca de la crisis en España. Hace exactamente dos años la revista estadounidense Timepublicó un reportaje sobre el colapso financiero del bullicioso municipio andaluz para reflejar las dificultades por las que atravesaba el país.

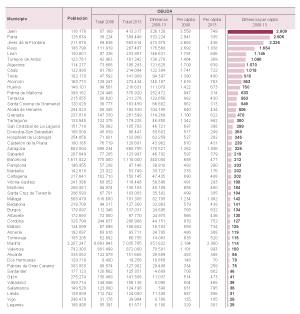
La mala gestión ha llevado a Jerez a ser el municipio de España que más aumentó la deuda durante la crisis, entre 2008 y 2013, según datos del Ministerio de Hacienda recopilados por este periódico. También ocupa la tercera posición entre los grandes Consistorios —de más de 100.000 habitantes—, que más han incrementado la deuda per cápita durante la crisis, solo por detrás de Jaén y Parla. Desde entonces, las cosas han mejorado algo en la localidad gaditana que estuvo a punto de entrar en bancarrota si no hubiera sido rescatada por el Estado.


El ajuste realizado por el ayuntamiento jerezano para sanear sus finanzas ha dejado una ristra de estampas tristes: cierre temporal de colegios por falta de higiene, deterioro del transporte público, retraso en el pago de las nóminas a funcionarios, despidos de 390 empleados públicos mediante un Expediente de Regulación de Empleo (ERE), rebaja de sueldos y privatizaciones de servicios públicos para sanear las raquíticas cuentas municipales... Algunos de estos ajustes se han producido simplemente porque lo único que sonaba en las arcas municipales era el eco. Otras medidas han ido vinculadas al plan de pago a proveedores —un préstamo en condiciones ventajosas que la Administración central puso a disposición de los ayuntamientos en 2012 y 2013 para aliviar las maltrechas finanzas locales—. Unos 3.000 municipios se adhirieron a este fondo estatal por un importe de 11.595 millones a cambio de presentar un riguroso plan de ajuste. El 80% del fondo fue absorbido por solo una treintena de municipios.

El de Jerez no es un caso único. Desde el comienzo de la crisis cuatro de cada diez Ayuntamientos de España aumentaron su deuda pública. De los 8.117 municipios, 3.306 elevaron sus obligaciones de pago en 11.334 millones entre 2008 y 2013. A pesar de todo, el pasivo municipal —incluidas las diputaciones y entidades locales menores— representa un 4,1% del producto interior bruto (PIB). Una migaja comparado con el nivel total de deuda pública de España que se ha duplicado durante estos años hasta el 96,5% del PIB.

La mayoría de Ayuntamientos gestionaron mejor la abundancia y sortean la escasez mejor que Jerez o que Parla y Jaén, otros dos ejemplos de desfase. Un total de 2.374 municipios lograron reducir la deuda en 1.213 millones. Otras 2.437 localidades no deben nada, según la información remitida por la central de información de riesgos del Banco de España (CIRBE), utilizada por Hacienda, que recoge las obligaciones financieras.

Los que habían planificado bien han podido salir adelante. La mayor parte de los ingresos de los ayuntamientos proceden del impuesto sobre bienes inmuebles (IBI), un tributo que está ajeno al ciclo económico. Tras el pinchazo del ladrillo, muchos consistorios han subido este impuesto para compensar la caída de la recaudación de los tributos vinculados al ladrillo. Los ingresos por el IBI han crecido un 40% desde 2008, hasta unos 11.500 millones.Durante unos años el boominmobiliario lo salpicó todo. La venta de suelo y las promociones inmobiliarias eran máquinas de fabricar billetes que atraía a los más voraces. Muchos alcaldes multiplicaron los ingresos de sus municipios gracias a las licencias urbanísticas, recalificaciones y ventas de parcelas municipales. Crearon estructuras de gastos sobredimensionadas. Ofrecieron servicios públicos que en condiciones normales no podían costear. Y en 2008, cuando el catacrak financiero pinchó la burbuja inmobiliaria, cientos de municipios se quedaron con las cajas vacías y una abultada factura.

“En términos agregados la deuda municipal no se ha comportado mal. Es muy baja. No se puede decir que hayan gastado mucho en términos agregados. El equilibrio es la norma de las entidades locales. Está en su ADN”, explica Roberto Fernández Llera, experto en Hacienda Pública y doctor por la


La situación de Jerez no es paradigmática. Su bancarrota no es consecuencia de la crisis ni de la caída del ladrillo. Tiene tintes políticos y se inicia en los años 90. La ciudad sufrió una durísima reconversión de la vid que dilapidó hasta 15.000 empleos. El municipio perdió su principal industria y su alcalde, el andalucista Pedro Pacheco, convirtió al Ayuntamiento en el motor económico de la ciudad. Durante los últimos años de Pacheco al frente del Consistorio a principios de la década pasada se inició la escalada de la deuda pública con la construcción de un circuito de velocidad o un estadio de fútbol, obras faraónicas que el municipio no podía costear en solitario. Era el comienzo de una política de despilfarro que terminó por sepultar la trayectoria del político andaluz. Pero esto explica solo una parte de los problemas de Jerez. Los dos grandes partidos, PP y PSOE, también contribuyeron a la asfixia financiera.

Desde 2003, las coaliciones que tuvieron que hacer con Pacheco para conseguir la alcaldía provocaron que se crearan dos administraciones paralelas, la del partido en el Gobierno y la que lideraba el político andalucista. Los costes de personal y de asesores se dispararon. Cuando estalló la crisis y la mayoría de las administraciones locales empezaban a sufrir los efectos de la recesión, el consistorio jerezano ya acumulaba una deuda millonaria inasumible. La ciudad tuvo que pedir unos 400 millones del plan de proveedores estatal para pagar sus facturas, algunas llevaban años en los cajones.

Los duros ajustes acometidos por los Ayuntamientos para sanear sus finanzas han supuesto que registraran un superávit del 0,4% del PIB en 2013, lo que ha servido para que España se aproximara al objetivo impuesto por Bruselas. De hecho, durante la crisis los municipios han reducido su plantilla en más de 61.000 empleados públicos, según cifras de Hacienda. Solo durante los dos últimos años han aprobado recortes por cerca de 8.000 millones, según datos oficiales. Pero a pesar de ello, algunos aún siguen colapsados por su deuda.

El alcalde jiennense, José Enrique Fernández de Moya (PP), reconoce la situación de “quiebra técnica y de ruina” en la que se encuentra el ayuntamiento. Pero culpa de este colapso a los anteriores gobernantes del PSOE e IU. Estos, sin embargo, alegan que la deuda no ha dejado de crecer durante la gestión popular. De hecho, Jaén tuvo que reclamar casi 300 millones al plan de pago a proveedores en 2012.El Ayuntamiento de Jaén (gobernado por el PP) es uno de los que soporta una losa más pesadas. Es el municipio de España, de más de 100.000 habitantes, que más aumentó la deuda por vecino durante la crisis. En términos absolutos, Jaén (116.000 habitantes) es, con 413 millones, la quinta ciudad que más subió su endeudamiento desde 2008, solo superado por Cádiz, Madrid, Barcelona y Parla.

Las causas que explican la crítica situación financiera tienen que ver con una plantilla sobredimensionada y un complejo entramado de empresas públicas. En el anterior mandato, ya con una situación económica delicada, la ciudad jiennense se transformó urbanísticamente por la construcción de un moderno tranvía, que atraviesa la ciudad. Tres años después de terminarse la obra, y tras ser inaugurada, las vías están huérfanas. El tranvía no ha vuelto a circular. La obra costó 120 millones a la Junta de Andalucía, pero el Consistorio tiene que pagar el mantenimiento y los vagones —que acumulan polvo en las cocheras—, pero no lo puede afrontar.

Parla (125.000 habitantes) es una ciudad al sur de la Comunidad de Madrid. De origen humilde, representa como pocos el auge y caída de tantos municipios españoles que crecieron y reventaron al mismo tiempo que lo hacía la burbuja inmobiliaria. Los 700 millones que el ayuntamiento (PSOE) tenía previsto ingresar de la construcción de un nuevo desarrollo urbanístico con decenas de miles de viviendas —no pasó de los planos— resumen una gestión cinco estrellas basada en espejismos con forma de ladrillo. La deuda, que desde el inicio de la crisis se ha multiplicado por 10 —de 36 a 369 millones—, asfixia una ciudad que se dejó llevar en su esplendor por gastos inverosímiles: palmeras importadas de Egipto, que tras secarse fueron sustituidas por variantes de Elche; una piscina de agua salada con una fina arena de playa; la creación de una brigada de policía montada local, con seis caballos que terminaron vendidos a la Guardia Civil… Es la segunda localidad de España que más aumentó la de deuda per cápita en la crisis: de 335 a 2.941 euros. Durante los años de bonanza, se sumó a la fiebre urbanística con la construcción de un nuevo barrio en el norte de la ciudad. Para conectarlo con el centro ideó un tranvía que se ha convertido en símbolo de una gestión cuestionable. El Tribunal de Cuentas investiga, entre otros gastos, el desfase entre el coste inicial previsto del tranvía (103,4 millones) y el real (142,5).

La mayor parte de su agujero financiero corresponde a sus empresas municipales. Bajo el paraguas de un gran holding llamado Innova, Reus llegó a acumular casi una veintena de sociedades que se encargaban de la gestión del agua, centros sanitarios o aparcamientos. Algunas de estas empresas tenían participaciones privadas. En los últimos meses, el ayuntamiento, gobernado por CiU y PP, ha adelgazado el holding y agrupado empresas de mercado. “Una parte de la deuda se paga con los tributos de los contribuyentes mientras que las empresas de mercado lo hacen con los propios beneficios que generan”, explica el concejal de Hacienda, Joaquim Enrech (CiU).Los excesos de los años anteriroes a la crisis fomentaron la despreocupación por las cuentas públicas y dio lugar a actuaciones irregulares. Reus (Tarragona) es la cuarta ciudad, de más de 100.000 habitantes, de España que más elevó la deuda per cápita desde 2008 y está entre las 10 que más subieron la deuda total.

En especial, dos operaciones contribuyeron a engordar la deuda: una fue la construcción de la Fira, por la que el Ayuntamiento firmó un crédito de 37,6 millones. El anterior gobierno local, formado por un tripartito entre PSC, ERC e ICV, planeó pagar la construcción con los ingresos de un centro comercial. Sin embargo, las obras de este complejo comercial estuvieron paradas hasta hace poco. El segundo proyecto polémico es la construcción del Hospital Sant Joan. Diversas facturas municipales están siendo investigadas por la justicia dentro delcaso Innova, un macroproceso judicial con más de 40 imputados, entre ellos 14 ediles del tripartito. Una auditoría reveló contrataciones a dedo, pago de sueldos e incentivos a altos cargos de manera injustificada, concesiones de avales dudosos y facturaciones irregulares entre 2009 y 2011. “En época de vacas gordas todo coló”, resumió el actual alcalde, Carles Pellicer (CiU) hace un par de años.

Otro municipio madrileño figura en la lista de las ciudades que más inflaron su deuda desde 2008. Torrejón de Ardoz tenía un pasivo de solo 28 millones en 2007. La localidad, famosa por su base aérea, era reconocida por tener unas cuentas bastantes saneadas. Pero a partir de ese año cuando entró a gobernar Pedro Rollán (PP) las obligaciones se han multiplicado por cuatro. Y con monumentos al derroche como el Parque Europa. Inaugurado en septiembre de 2010 y un coste valorado por encima de los 20 millones, en sus 23 hectáreas se esparcen 16 reproducciones en miniaturas de monumentos europeos como la Puerta del Sol o la Puerta de Brandeburgo… o un lienzo original del muro de Berlín.

En el extremo contrario de estos Consistorios está Badajoz. Es el Ayuntamiento de España que más redujo la deuda durante la crisis y el segundo que más la rebajó por habitante desde 2008. Esta cálida ciudad de 150.000 vecinos ha sido un ejemplo de prudencia financiera. Durante los años de la juerga inmobiliaria destinó los ingresos extraordinarios procedentes de esta actividad a ahorro en vez de aumentar el gasto estructural, como dictan los manuales de economía. Y con ese ahorro pudieron invertir sin recurrir a nuevos créditos. “La clave está en presupuestar con mucha prudencia y ajustar los gastos”, explica el alcalde Francisco Javier Fragoso (PP). “Estamos acostumbrados a trabajar sin apenas recursos, casi en economía de guerra”, añade el regidor pacense.

Aunque no son tantos los municipios que están en la UVI, el Gobierno lanzó el año pasado un salvavidas para rescatar a 300 entidades locales. La dura lección por los excesos y la Ley de Estabilidad Presupuestaria, aprobada en 2012, han servido para controlar las finanzas locales. Aunque aún hay casos con respiración asistida, la mayoría tiene sus cuentas saneadas.


VIA@elpais

La deuda familiar cae en 2.500 millones en marzo a niveles de finales de 2006

Se redujo en marzo en 2.504 millones de euros respecto al mes anterior, hasta 774.697 millones de euros

La deuda de los hogares españoles con las entidades financieras se redujo en marzo en 2.504 millones de euros respecto al mes anterior, lo que representa un descenso del 0,39 %, hasta 774.697 millones de euros, el nivel más bajo desde noviembre de 2006.

De la deuda total de las familias, 604.721 millones correspondían a créditos para viviendas, con una reducción del 0,3 % respecto a febrero y del 4,5 % en tasa interanual.

También se ha reducido el importe de los préstamos al consumo contraídos por las familias, ya que en marzo se situó en 166.933 millones de euros, el 0,6 % menos que un mes antes y el 8,7 % respecto al mismo mes de 2013.

Tras repuntar en noviembre por primera vez en cuatro meses, algo que los expertos calificaron de cambio puntual y no de un giro en la tendencia, la reducción del endeudamiento de las familias españolas ha continuado en enero, febrero y marzo, aún cerrado para los particulares el grifo del crédito.

La reducción del endeudamiento de las familias ha permitido a éstas incrementar sus niveles de ahorro y de lo que se denomina "riqueza financiera neta" -diferencia entre los ahorros y los préstamos que tienen concedidos-, que al cierre de 2013 alcanzó 1,044 billones de euros, cifra que no se alcanzaba desde antes del inicio de la crisis, en 2006.

Por lo que respecta a la deuda de las empresas con el sector financiero, también se redujo en marzo, hasta 1,050 billones de euros -3.597 millones de euros menos que en febrero-, lo que representa un descenso del 0,56 %.

La venta de deuda inmobiliaria financiera crecerá un 70% en Europa

Para el cierre de 2014 se estiman unas ventas de casi 50.000 millones de euros.

Cushman & Wakefield anticipa la consolidación del mercado de venta de deuda inmobiliaria financiera en Europa. Las transacciones realizadas durante el primer trimestre de este año sumaron 30.000 millones de euros, tanto como en todo 2013.

La consultora inmobiliaria prevé al cierre de 2014 unas ventas de casi 50.000 millones de euros de deuda bancaria inmobiliaria, un 70% más que en el ejercicio pasado. "Anticipamos que 2014 será el año de mayores ventas de este mercado durante la crisis. La actividad es frenética", asegura Federico Montero, socio director de Venta de Créditos Corporate Finances para EMEA de Cushman & Wakefield y coautor del informe European Real Estate Loan Sales Market.

Los cinco mayores compradores han sido Lone Star (por valor de 12.932 millones de euros), Cerberus (5.625 millones), CarVal Investors (3.219 millones), Deutsche Bank (1.763 millones) y Oaktree Capital (1.251 millones de euros).

Los bancos estadounidenses han vendido, tradicionalmente, sus carteras de deuda inmobiliaria mala, pero esto es algo que era inusual en Europa. La crisis ha instalado esta actividad en el viejo continente ya que los bancos han superado los límites de riesgo tolerados por las autoridades europeas. "Este mercado ha llegado para quedarse, y dentro de unos años rondará los 15.000 millones anuales", prevé Oriol Barrachina, Partner Director de Cushman & Wakefield España, que recuerda que en la deuda vendida por los bancos también hay activos inmobiliarios de calidad.

Cushman & Wakefield estima que el volumen del riesgo por activos financieros inmobiliarios dañados en Europea será de bastantes billones. Pero, para concretarlo falta que todas las grandes entidades afloren su cartera mala. En España, el Santander es de los gigantes que sí ha hecho sus deberes.

El futuro dará muchas noticias y Cushman & Wakefield anticipa la ruta. La Sareb, tardará unos ocho años en vender su deuda, que hoy asciende a 50.000 millones de euros

(98% es residencial con 80% en créditos y 20% en activos) pero podría aumentar.

Irlanda y Gran Bretaña lideran este tipo de ventas que suponen el 72% de la actividad europea en lo que va de año, tras llevar tres años vendiendo este tipo de activos y les quedarían tres más. En el caso de Alemania son dos los años comercializando fallidos inmobiliarios, y culminará el proceso en diez años, previsiblemente. Holanda está creando su banco malo, que se prevé tan activo como el español. Ni Italia ni Francia han creado bancos malos. Se espera que los bancos realicen las ventas de forma directa, y poco a poco.

Los fondos oportunistas estadounidenses están muy activos en este nuevo mercado europeo, formado por créditos fallidos o subestándar (al día en el pago pero con riesgo de mora), y por embargos. Mientras que la banca europea han colmatado su tradicional actividad de reestructurar los créditos y trabajar con el deudor para salvar los activos. Los nuevos ratios de capital y solvencia exigidos por Bruselas no les dejan otra opción que vender.

VIA@ElPaís

Se subasta isla maldita frente a Venecia, precio: desde 1.000 euros (fotos)


La excesiva deuda pública del gobierno italiano ha provocado que uno de los lugares más misteriosos (y temidos) del país salga a subasta por un precio inicial de sólo 1.000 euros. poveglia, situada entre venecia y el lido, es conocida como ‘la isla de los muertos’ o ‘la isla del no retorno’ por su terrorífico y macabro pasado 

La leyenda negra de poveglia tiene origen en la edad media, cuando se convirtió en lugar de cuarentena, cementerio y crematorio de los muertos provocados por la peste. se dice que desde entonces los restos de cerca de un millón de seres humanos se amontonan en los cientos de fosas comunes repartidas en sus poco más de siete hectáreas

Tanta gente murió allí que aún hoy el fuerte oleaje arrastra a las costas cercanas restos humanos calcinados. incluso los pescadores temen acercarse al lugar por si acaso sus redes ‘pescan’ algún cadáver maldito. de hecho, nadie entra en poveglia, al menos con permiso, desde que el sanatorio mental que se ubicaba allí cerró definitivamente sus puertas en 1979


VIA@idealista

La banca revisa el valor de miles de pisos que sirven como garantía o pago de deuda

Las entidades contratan nuevas tasadoras tras la exigencia del Banco de España

El Banco de España anunció en octubre su intención de obligar a los bancos a revisar con una frecuencia mínima la tasación de los inmuebles que funcionan como garantía para préstamos, así como los recibidos como pago por deudas. El BdE niega que vaya a hacer un test de estrés piloto a los bancos.

En las operaciones normales, esta frecuencia será de un año para los inmuebles comerciales y tres para los demás, a no ser que éstos estén vinculados a préstamos que superen los tres millones de euros o el 5% de los recursos de la entidad.

Para cumplir esta exigencia, las entidades financieras han empezado a contratar a nuevas tasadoras para que revisen el valor de miles de pisos y otros activos, después de que el organismo que preside Luis María Linde les haya instado a hacerlo "con la mayor celeridad".

En una carta a la que ha tenido acceso Efe, remitida el pasado 2 de abril a las dieciséis entidades principales, el director general de supervisión del Banco de España, Mariano Herrero, pide que encarguen nuevas valoraciones dentro de la segunda fase de revisión de calidad de activos, (AQR en el argot por sus siglas en inglés).

Teniendo en cuenta que esta revisión concluirá en mayo e incluirá una muestra próxima a los 15.000 millones en créditos, según fuentes financieras, los bancos se han apresurado a elegir al menos tres tasadoras para que actualicen el valor de todos los "colaterales" que no han sido revisados después del cierre de 2012.

Eso no quiere decir que las nuevas tasadoras vayan a revisar todas las garantías, puesto que muchas entidades ya han ido actualizando sus tasaciones conscientes de que era necesario para realizar este ejercicio, explican las mismas fuentes.

En cualquier caso, el Banco de España quiere que estas entidades, que en noviembre pasarán a estar supervisadas por el BCE, comuniquen a los equipos de inspección las tasadoras contratadas y sus tarifas, que en este caso, correrán a cargo de los bancos.

Los requisitos del BdE
No obstante, el organismo que preside Luis María Linde impone una serie de requisitos a la banca a la hora de contratar los servicios de las sociedades de tasación, relacionados con la independencia de estas compañías y la calidad del servicio prestado "sin que el coste de las valoraciones sea el principal determinante".

Para valorar la independencia de las tasadoras, el Banco de España destaca que tendrá en cuenta que no existan o hayan existido conflictos de interés y advierte de que no se da esa independencia cuando los ingresos de las tasadoras, en los 3 últimos años, provengan en más de un 25 % de la entidad o de su grupo.

Además, una tasadora no podrá llevar a cabo más del 40% de las tasaciones requeridas para cada banco en el ejercicio del AQR, lo que implica que los bancos deberán contratar al menos tres firmas.

La misma tasadora tampoco podrá valorar ahora un bien que haya valorado en los tres últimos años ni deberá ser informada de hecho de dato alguno que pueda orientar el resultado de su trabajo, como por ejemplo "tasaciones previas o valor contable del bien".

Exigencias acertadas
En el sector coinciden en que estas exigencias son "acertadas", pero critican el escaso plazo para contratar las tasadoras y dan por hecho que, aunque no se especifique en la carta del Banco de España, las nuevas valoraciones deberán tenerlas este mismo mes.

De ese modo, en mayo podrá terminarse el ejercicio de revisión de calidad de los activos, paso previo a la realización de las únicas pruebas de estrés que habrá, las europeas.

Según las previsiones actuales, los resultados conjuntos de los AQR y las pruebas de estrés se conocerán en octubre, antes de que el BCE asuma la supervisión de las principales entidades europeas.

En el caso de España se someterán al examen el Banco Santander, BBVA, CaixaBank, BFA-Bankia, Sabadell, Popular, Bankinter, Unicaja y Ceiss, CatalunyaBanc, Novagalicia, BMN, Ibercaja, Kutxabank, Liberbank y el grupo de rurales liderado por Cajamar.

VIA@eleconomista.es

España ya puede consolarse: la burbuja inmobiliaria es aún mayor en Reino Unido


Europa está enladrillada… ¿quién la desenladrillará? Seis años después del estallido de la crisis, la deuda inmobiliaria sigue representando un lastre sobre los balances de las entidades financieras. A cierre de 2013, el peso de la deuda inmobiliaria en Europa se situó en 926.000 millones de euros, sólo un 11% menos que en 2008, lo que confirma el gradual y lento proceso de desapalancamiento de la región, según un reciente estudio de la consultora inmobiliaria internacional CBRE.
El reparto por países revela la verdadera dimensión de la burbuja. A la cabeza, en términos absolutos, figura Reino Unido, que concentra un 34% de la deuda, seguida de Alemania (25%), España-Portugal (20%) y Francia(17%), mientras que el resto de países europeos suma el restante 4%. Según la consultora, nuestro país es, junto a Italia, el mercado de la región que más rápido incrementará la reducción de deuda en los próximos años, conforme avance la estabilización de su sistema financiero.
Si a los mismos datos del informe de CBRE se introduce la variable del PIBnacional de cada país los resultados siguen siendo similares, aunque algo más reveladores. Reino Unido sigue figurando a la cabeza (16,5%), por delante incluso de la suma España-Portugal (15,6%), que ocuparía el segundo puesto en esta categoría. A continuación aparece Alemania (8,4%) y en cuatro y último lugar Francia (7,7%), para quien la deuda inmobiliaria de su sistema financiero apenas resulta relevante sobre la riqueza global del país. 
Un camino muy similar al que posteriormente se han ido sumando en España el conjunto de entidades financieras y el propio banco malo público/privado. De hecho, la pauta del mercado anglosajón es la que ahora sigue la Sareb, asesorada en su constitución por un conjunto de consultoras liderado por CBRE, para llevar a cabo las primeras ventas de activos. Una línea estratégica de marcado carácter financiero, que no inmobiliario, obligado entre otras causas por el elevado coste de la deuda asumida.
La semana pasada, el director de activos inmobiliarios de Sareb, Juan Barba, resumió de manera muy gráfica esa situación al recordar que el banco malo necesita facturar cuatro millones de euros al día si no quiere generar pérdidas para el contribuyente. Esa urgencia de los vendedores por liquidar su stock de crédito inmobiliario choca con la capacidad de absorción del mercado, pues según el informe el 79% del total (en torno a 731.000 millones de euros) todavía tendrá que madurar en los próximos cinco años. 
Como señala el director nacional Real Estate Finance para España, Ricardo Werth, "en los últimos 12 meses hemos visto como un gran número de fondos de inversión se interesaban por grandes paquetes de deuda de entidades financieras en España. Un tipo de operación que seguiremos viendo durante 2014, como ya se observa”. No en vano, el antiguo banco hipotecario alemán Eurohypo ha puesto en venta toda su cartera de crédito en España (5.000 millones), como hace un semestre hizo en Reino Unido.
Continuar leyendo...El confidencial