Visita nuestra nueva WEB www.mundocasagroup.com
Mostrando entradas con la etiqueta valor. Mostrar todas las entradas

El Euríbor seguirá abaratando las hipotecas en España

El euríbor a 12 meses, el índice de referencia de la mayoría de las hipotecas españolas, se ha vuelto a desplomar en su valor medio mensual. Este mes de octubre de 2015 cerrará al 0,127, la cifra más baja de la historia del índice. De cerrar octubre así y a falta de la confirmación del Banco de España, este valor del euríbor supone una bajada de 0,027 puntos respecto al euríbor del mes anterior. 
¿Cómo afectará a las hipotecas?
La tendencia bajista del euríbor parece no tener fin. De esta forma, todos aquellos que dispongan de una hipoteca a interés variable que se revise en noviembre, aplicando el interés de octubre, podrán notar como sus cuotas se abaratan considerablemente. 

Desde el comparador HelpMyCash nos explican cómo afectará este nuevo valor a las hipotecas. Pongamos que en enero del año 2000 firmamos una hipoteca de 150.000 euros a 30 años con un interés a euríbor + 1%: 
En septiembre de 2008, momento en que el euríbor cotizaba al 5,38% (su máximo), la cuota a pagar hubiese sido de 936 euros. 
En octubre de 2014, cuando el euríbor estaba al 0,34%, la cuota mensual hubiese sido de 506 euros.
Y en noviembre, a las hipotecas que se les aplique el euríbor de octubre, que está en mínimos del 0,127%, la mensualidad será de 491 euros. 
Es decir, en tan solo un año la cuota de la hipoteca se puede llegar a abaratar en 15 euros mensuales, lo que supone un ahorro de 180 euros al año. Si la comparación la hacemos con los datos de cuando el euríbor cotizaba en su máximo histórico la variación es enorme, ya que las cuotas son 445 euros más bajas ahora. 
Hay que tener en cuenta que el ahorro exacto que cada hipotecado notará en sus cuentas dependerá de las condiciones concretas de su hipoteca.
¿Subirá el euríbor en los próximos meses?
Llevamos una racha de más de 15 meses acumulando descensos del euríbor, a excepción de julio de 2015, que repuntó unas décimas para volver a bajar el mes siguiente. Ante esta situación, muchos se preguntan durante cuánto tiempo podremos disfrutar de una hipoteca barata gracias al euríbor.
De momento, todo indica que hasta finales del 2016 o principios del 2017 no veremos una fuerte subida del índice. Hasta que no se empiece a notar un verdadero crecimiento económico en los países de Europa y el Banco Central Europeo decida a poner fin a los tipos mínimos (que actualmente se encuentran al 0,05%), el euríbor no subirá.

Los bancos reactivan las hipotecas al 100% en España

Los bancos han vuelto a comercializar los préstamos hipotecarios del 100% del valor de la vivienda. Este comportamiento se ubica en el merco de la ofensiva hipotecaria actual por conquistar a los mejores clientes. Así, las entidades bancarias han comenzado a dar este tipo de préstamos para la compra de cualquier vivienda, no solo para desprenderse de su stock.
Para lograr financiar el 100% de la vivienda e incluso los gastos para la compra existen, actualmente, tres caminos. El primero de ellos es la existencia de entidades que conceden directamente esta cantidad. El segundo es la tasación, pues tras el ajuste muchos pisos se están vendiendo por debajo de su valor tasado. Por último destaca la aportación de ahorros o dobles garantías.

Los 7 aspectos más valorados de una vivienda en la costa

Lo que más se valora son las vistas a la costa, un elemento imprescindible en la vivienda vacacional.


El alquiler de una vivienda en la costa implica una inversión que requiere tomar una decisión reflexionada, por lo que se han de tener en cuenta todos aquellos aspectos que uno busca para disfrutar de dicha estancia. TM Grupo Inmobiliario ha analizado cuáles son estos elementos, que analizamos a continuación.
    1. Vistas al mar. Lo que más se valora son las vistas a la costa, un elemento imprescindible en la vivienda vacacional.
    2. Ventajas. El viajero valora tanto el entorno, como los precios, puntos culturales y de ocio, calidad de vida de la zona, tipo de dieta y oferta deportiva, entre otros.
    3. Acceso. La cercanía de los complejos residenciales a los aeropuertos, estaciones de tren o AVE y a las principales carreteras, son elementos muy valorados por los buscadores de vivienda vacacional.
    4. Servicios y comodidades. Se valoran todos aquellos servicios que un complejo o resort vacacional brindaría: piscinas, spa, club social, zona de cafetería con terraza al aire libre o parque de juegos infantiles.
    5. Servicio postventa.  No solo se piensa en adquirir una vivienda, sino también en la atención que el vendedor pondrá en los detalles posteriores a la compra.
    6. Garantías. Se percibe como fundamental buscar una compañía inmobiliaria de confianza y consultar comentarios y recomendaciones de compradores anteriores.
    7. Entorno. Cada vez más, los clientes se decantan por opciones que ofrecen soluciones efectivas en cuanto a comodidad y espacios modernos y cuidados en cuanto al diseño.

    8 claves necesarias a la hora de contratar una hipoteca

    El año 2015 ha comenzado con una fuerte subida en las hipotecas que se firman en España. Sin embargo, tomar esta decisión y adentrarse en este proceso es algo complejo, que
    requiere mucha reflexión. De ahí que a continuación repasemos algunas de las principales cuestiones que se deben tener en cuenta a la hora de contratar una hipoteca en España.
    1. Informarse: El cliente se debe informar sobre los pasos que supone este proceso y sus consecuencias. Para ello, es interesante echar mano de guías online o del manual elaborado por el Banco de España al respecto.
    2. Comparar ofertas: Se debe terminar con la práctica de pedir un préstamo hipotecario al director del banco que se conoce. Es necesario comparar el resto de condiciones hipotecarias que se ofertan en el mercado.
    3. Valorar las propias posibilidades: Cada cliente cuenta con una hipoteca personalizada, que ha de alcanzar en función de cuál sea el valor de la compraventa, la cantidad máxima que concede la entidad bancaria y el ahorro del que dispone en ese momento.
    4. Pretasar la vivienda: Se debe averiguar si el valor de tasación del inmueble por parte del banco es suficiente y aproximarse, a través de una pretasación, al valor real de la vivienda que se quiere comprar.
    5. Contratar a un intermediario: Para que esta operación tenga sentido, estos profesionales han de ser capaces de conseguir la hipoteca de forma ágil y en las mejores condiciones.
    6. Actuación frente a la vinculación: Se debe conseguir la mínima vinculación posible con el banco y hacer números con los productos y servicios que ofertan asociados inexorablemente a la firma de la hipoteca.
    7. La figura del avalista: Hay que cuidar la figura del aval, generalizada con el ‘boom’ inmobiliario y que carece de derechos, ya que responde con todo su patrimonio presente a una deuda futura.
    8. Preparación antes de la firma con el notario: Uno se debe informar de las condiciones de la firma de la hipoteca y realizar las preguntas necesarias a este profesional. También se debe buscar cuál es notario que más conviene para realizar este procedimiento.

    ¿Dónde se encuentran las viviendas más baratas de España?

    Valencia, la tercera ciudad más importante de España, es sin embargo la cuarta capital autonómica más barata para adquirir una vivienda. Así se desprende de los datos publicados por el Ministerio de Fomento sobre el valor de tasación de la vivienda libre en los municipios de más de 25.000 habitantes de la nación, que sitúa el precio medio por metro cuadrado en los 1.182 euros en la capital del Turia. 

    La cifra sólo supera a la de las capitales regionales de La Rioja -con una media de 1.169 euros por metro cuadrado en Logroño-, Murcia -990 euros por metro cuadrado en la ciudad- y Extremadura -con 754 euros por metro cuadrado en Mérida-. El resto de sedes regionales poseen un precio medio superior al de Valencia, entre los que destacan los de Barcelona (2.416 euros) y Madrid (2.395).

    Por debajo de los 2.000 euros se encuentran los precios por metro cuadrado de Vitoria (1.886), Santander (1.767), Sevilla (1.616), Pamplona (1.607), Santiago de Compostela (1.521), Palma de Mallorca (1.490) u Oviedo (1.356). Y también por encima de Valencia -aunque más cerca- se sitúan los de Zaragoza (1.263), Valladolid (1.254), Toledo (1.242) y Santa Cruz de Tenerife (1.201).

    Entre las causas que explican este fenómeno, el presidente de la inmobiliaria Primer Grupo, Pedro Martínez Collado, indica que en la ciudad de Valencia existe "una importante cantidad de pisos de baja calidad que distorsionan la media" y que, en la práctica, "están fuera del mercado". No obstante, el empresario subraya que la causa fundamental responde a "las propias características del mercado inmobiliario de la ciudad". "El precio de la vivienda en Valencia siempre ha estado muy por debajo del de otras grandes capitales españolas, por contar con un precio del suelo menor y una media salarial más baja", detalla. "Valencia ha sido tradicionalmente el fracaso de mucho promotor que venía de fuera atraído por el precio de los solares y que después no podía vender al precio que esperaba", añade. Otro argumento es el escaso incremento del precio en Valencia, que apenas ha evolucionado en un año -ha crecido un 0,2% respecto al cuarto trimestre de 2013-.

    El repunte, no obstante, se produce tras un largo periodo de caída en la Comunitat, que cerró el cuarto trimestre de 2014 con el primer incremento anual de precios desde 2008, según los datos recopilados por Fomento. El leve incremento, del 0,6% respecto al último trimestre del 2013, eleva el precio medio a los 1.135 euros por metro cuadrado en la región.

    Por comunidades autónomas, el valor de la vivienda aumentó en ocho de los 17 territorios respecto al último trimestre del año anterior, y sólo los crecimientos de Cantabria (3,6%), Baleares (2,4%) y Canarias (1%) fueron superiores al de la Comunitat. Los precios también subieron en Madrid, Extremadura, Cataluña y Andalucía, mientras que los mayores descensos se registraron en Asturias (-5,2%), Navarra (-4,2%) y Castilla y León (-3,7%).

    Fue precisamente hace seis años cuando el precio de la vivienda libre registró su mayor pico en la Comunitat, al situarse en los 1.698 euros por metro cuadrado en el segundo trimestre de 2008. Desde entonces, el valor no había hecho más que bajar, hasta tocar el suelo de los 1.115 euros por metro cuadrado en el segundo trimestre del año pasado, lo que supone una reducción media que supera el 34% en la autonomía desde el punto máximo.

    Sin embargo, el comportamiento fue dispar en las diferentes provincias. El repunte de los precios fue más pronunciado en Alicante, con un 1,1% anual que deja el valor medio en los 1.222 euros por metro cuadrado. Mientras tanto, en Valencia permaneció estable con un leve incremento del 0,2% (hasta los 1.076 euros por metro cuadrado) y en Castellón prosiguió la caída del precio con un abultado 2,9% que reduce la media hasta los 1.053 euros.

    7 errores en los que no debes caer al tasar tu vivienda

    Son muchas las personas que se ven en la tesitura de tener que tasar su vivienda, asumiendo con este procedimiento una importante inversión en términos monetarios. Ello se debe a que las tasaciones de inmuebles son obligatorias en determinados casos y forman parte de una dinámica que incluye muchos matices: desde la obligatoriedad de contratar los servicios de una sociedad oficial, hasta los requisitos de los profesionales que las llevan a cabo, pasando por los criterios aplicados. Para arrojar luz sobre el tema, te revelamos siete puntos para que la inversión llegue a buen término.
    7-errores-en-los-que-no-debes-caer-al-tasar-tu-vivienda
    1.Una finalidad no regulada
    ¿La finalidad para la que valoro mi vivienda se encuentra regulada? Es la primera pregunta que debes hacerte, ya que la normativa española determina varios casos en los que la valoración del inmueble debe hacerse siguiendo los textos legales. Los mismos se concentran en las valoraciones de inmuebles a efectos expropiatorios, en la Ley de Suelo RDL 2/08 y el reglamento de valoraciones de dicha norma; y fundamentalmente, en las tasaciones a efectos de garantías, las cuales deben seguir los criterios establecidos por la Orden Ministerial ECO 803/03.
    ¿Qué sucede si mi tasación se debe a un requerimiento de Hacienda por motivos fiscales o a una herencia? En estos casos hablamos de “finalidades que no están reguladas y que por tanto admiten el criterio profesional del valorador”, tal y como señala José Vicente Rubio, director de formación de Tinsa. De esta manera tendrás, como cliente, total libertad a la hora de contratar los servicios de un técnico que tase tu vivienda, decantándote por aquel que te resulte más competente.
    2.Un profesional sin competencias
    La finalidad de la tasación también determinará los requisitos que deban cumplir los responsables de tasar tu vivienda. De esta manera, si la misma se encuentra regulada dentro de las valoraciones a efectos de garantías, la ejecución y posterior responsabilidad es compartida entre el valorador y las sociedades de tasación, que como subraya Rubio, “son sociedades reguladas sometidas a supervisión por parte del Banco de España, la CNMV o la Dirección de General de Seguros”.
    Para aquellas tasaciones cuyas finalidades no están reguladas, el valorador podría ser cualquier profesional con competencias y conocedor del mercado donde emite su opinión, “siempre que cuente con una titulación de arquitecto o arquitecto técnico en vigor”, señala Mariano Martín Duro, tasador profesional con más de treinta años de experiencia y responsable del estudio de tasaciones del mismo nombre.
    3.Que la tasación no sea obligatoria
    Las tasaciones inmobiliarias cumplen muchas funciones, pero el componente de obligatoriedad no siempre está presente en ellas. En este sentido, la solicitud de un préstamo hipotecario funciona como paradigma, pues es el caso más habitual en el que como cliente estarás obligado a llevar a cabo una tasación de la vivienda. De hecho, como sostiene Martín Duro, en estas situaciones es necesario que el préstamo haya sido avalado por “la valoración conjunta entre el técnico competente y una sociedad de tasación homologada a cargo del Banco de España”.
    4.La aplicación de valores subjetivos
    El valor final de la tasación es el componente que más preocupa a los clientes, motivo por el cual debes tener en cuenta los factores que influyen a la hora de determinar la cantidad final en la que se tasa tu vivienda. En el caso de que la finalidad de tu tasación se encuentre regulada lo tendrás fácil y únicamente deberás consultar la normativa vigente, la cual establece los procedimientos y requisitos para confirmar el valor final de la tasación. Mayor margen de maniobra existe para aquellas tasaciones de viviendas no reguladas. Desde Tinsa advierten que la cantidad final que estas fijen “va a depender del criterio del valorador”.
    5.Metodología no ajustada a la normativa
    No obstante, existen una serie de puntos comunes que toda tasación inmobiliaria debe contener. En esta línea, José Vicente Rubio indica que en primer lugar el tasador debe conocer la finalidad de la valoración, pues “el mismo inmueble puede tener valores diferentes” en función de cuál sea la función que esta persiga. Como segundo criterio, si la valoración está reglada, el profesional deberá tener conocimiento de la normativa aplicable, lo que le permitirá acceder al “grado de protección del inmueble, normativa de alquileres, adaptación de la vivienda a la ordenación urbanística y a sus usos urbanísticos”, confirman desde Tinsa.
    Asimismo, el tasador de tu vivienda también deberá analizar la situación del mercado inmobiliario local por medio de un estudio de las ofertas o transacciones de inmueble similares, analizando los ritmos de las ventas y confirmando las áreas de influencia. El cuarto criterio es la selección de la metodología de valoración, que son varios, aunque como sostiene Mariano Martín Duro, las técnicas más comunes son “la comparación, la actualización y el coste”, siempre en función de la información de mercado que se haya extraído así como de la normativa que se debe aplicar. Finalmente, solo se requerirá establecer la selección del valor concreto de tasación.
    6.Informes de tasación incompletos
    El trabajo llevado a cabo por el tasador deberá quedar contemplado en un informe, el cual contendrá determinados elementos según la finalidad de la valoración. Si esta se encuentra regulada, el contenido será el que dicte la ley. Por el contrario, si la finalidad de la tasación no se encuentra regulada deberás acordar con el técnico el contenido del mismo. Este procedimiento es muy importante pues, como afirma Martín Duro, “se deben pactar los posibles gastos adicionales, tales como los desplazamientos o datos concretos que necesite el cliente, lo que encarece el importe final”.
    No obstante, Tinsa explica que todo informe de tasación debería incluir al menos ocho puntos: la identificación del inmueble, las características de la vivienda, los rasgos del elemento, las referencias registrales y catastrales, la adaptación del inmueble a la normativa vigente, la información necesaria del mercado, la metodología que se ha aplicado para llevar a cabo la valoración y la selección del valor de tasación.
    7.La validez no es eterna
    La tasación de la vivienda no tiene una validez temporal indeterminada, por lo que debes tener en cuenta el periodo de tiempo que esta abarca. El mismo vendrá determinado por la normativa. En el caso de las garantías hipotecarias, el informe de tasación tiene una validez de seis meses. Así, cuando la base de valor elegida es el valor de mercado, la valoración indica dicho valor en la fecha concreta de la valoración”, concluyen desde Tinsa.

    VIA@pisos.com

    ¿Cómo afectarán las actualizaciones catastrales a la vivienda?

    La aprobación de los Presupuestos Generales del Estado ha traído consigo la actualización de los valores catastrales de más de 9 millones de inmuebles este año. El valor catastral es el valor administrativo fijado objetivamente para cada bien inmueble tras aplicar los criterios de valoración que se recogen en la ponencia de valores de cada municipio. En su fijación influyen múltiples variables como la localización, coste de ejecución, la antigüedad, el valor de construcción o los gastos de producción.
    como-afectaran-las-actualizaciones-catastrales-a-la-vivienda
    Lo principal es que este valor no puede superar el valor de mercado del inmueble y es en los Presupuestos Generales donde cada año se fijan los coeficientes de actualización del valor catastral, con el fin de ajustarlo al valor de mercado. La horquilla de los coeficientes de actualización este año va del 0,78 al 1,13, según el año de entrada en vigor de la ponencia de valores.


    La fecha de la ponencia de valor
    En total, más de 1.800 municipios que suponen más de 9 millones de inmuebles actualizarán el valor catastral este año, bien porque lo han solicitado o porque se han acogido a las medidas urgentes contra la morosidad aprobadas el pasado año. La actualización puede ser al alza o a la baja en función de la fecha de aprobación de la ponencia de valor de cada ayuntamiento.
    “La Ley de Presupuestos Generales del Estado 2015 establece en las ponencias aprobadas de 2006 a 2009, cuyas valoraciones se consideran afectadas por el ‘boom’ inmobiliario, unos coeficientes de actualización que suponen un decremento de los valores catastrales, mientras que en las aprobadas entre 1984 y 2002 supondrá un incremento”, matiza Antonio Paredes, experto tributario de Gestha.
    Afectará más al alza que a la baja
    Del total de inmuebles afectados por la actualización del valor catastral se revisarán al alza más de 7,4 millones de inmuebles, mientras que la rebaja solo afectará a 2 millones. “Creo que este tributo ha dejado de respetar su origen: ya no grava fielmente el enriquecimiento del patrimonio y si no, ¿cómo es que ha subido durante todo este tiempo cuando el precio del suelo y de los pisos ha descendido en un 50% de media?” cuestiona Luis Corral, consejero delegado de Foro de Consultores.
    La relación de municipios donde se aplicarán los coeficientes de actualización de los valores catastrales fijados en la LPGE 2015 por haberlo solicitado o por acogerse a las medidas extraordinarias contra la morosidad aparece en la Orden Ministerial publicada el 29 de septiembre del pasado año. Repasemos los principales impuestos relativos a la vivienda a los que afectarán estas revisiones.
    1.IBI
    La primera consecuencia en la actualización de los valores catastrales es la subida del Impuesto de Bienes Inmuebles “salvo que los ayuntamientos decidan bajar el coeficiente que aplican con el fin de que el impuesto sea menos gravoso”, matiza Corral.
    Aunque como señalan desde Gestha “en los municipios que optan por modificar sus valores catastrales mediante coeficientes, y éstos hayan salido al alza, no se les aplicará el incremento del tipo impositivo del IBI (Ley 16/2013) aprobado en años anteriores”.
    En este sentido, desde el Ministerio de Hacienda inciden en este efecto neutro de la actualización de los valores catastrales porque los ayuntamientos deben optar entre esta actualización o incrementar el tipo impositivo del IBI que se estableció en diciembre de 2011 y que todavía perdura, ya que ambas subidas son incompatibles.
    2.IRPF
    La actualización del valor catastral no afecta al IRPF cuando se trata de la vivienda habitual, pero sí en las segundas viviendas porque se considera como ingreso en la declaración un porcentaje del valor catastral de las mismas, puntualizan en Gestha. “En los inmuebles localizados en municipios con los valores catastrales revisados, modificados o determinados mediante un procedimiento de valoración colectiva de carácter general, de conformidad con la normativa catastral, y hayan entrado en vigor en el 2015 o en el plazo de los diez años anteriores, el porcentaje será el 1,1%. En otro caso será el 2%”.
    3.ITP y Sucesiones y Donaciones
    En el Impuesto de Transmisiones Patrimoniales y en Sucesiones y Donaciones también se toma como base para su cálculo el valor catastral, de modo que el valor a declarar de un inmueble urbano tiene que ser como mínimo el valor catastral multiplicado por los coeficientes fijados por la Administración autonómica. Del mismo modo que los otros impuestos afectados “podrá aumentar o disminuir su tributación”, matiza Paredes.
    4.Plusvalía
    En cuanto al Impuesto sobre el Incremento del Valor de los terrenos de naturaleza urbana o plusvalía, se verá afectada, porque cuanto más alto sea el valor catastral más tendrá que pagarse por este impuesto en el momento en el que se venda la vivienda.
    5.Impuesto sobre el Patrimonio
    Por último, en el impuesto sobre el patrimonio también se toma el valor catastral como referente para valorar los inmuebles. Si se produce un alza importante en el valor catastral es probable que las personas que no tenían obligación de pagar este impuesto tengan que hacerlo por superar el mínimo legal exento. Quienes ya liquidaban este impuesto, también pagarán más.
    En general, la actualización del valor catastral traerá una subida de impuestos. Para los ayuntamientos es la manera de aumentar los ingresos pues “en 2007 recaudaron vía impuestos casi 24.000 millones de euros y el IBI suponía un 33,56% del total. El porcentaje ha subido año a año y en 2012, según datos de Hacienda, el gravamen por la propiedad inmobiliaria supuso un 46,83% en la recaudación”, matiza Luis Corral.

    El mercado de la vivienda se estabilizará en torno a las 300.000 transacciones

    La recuperación del mercado inmobiliaria es una realidad, pero la tendencia es frágil, alejada de las revalorizaciones exponenciales de los años previos a la crisis y de los posibles pelotazos que atrajeron la atención de los grandes inversores internacionales el año pasado, limitándose más bien a cotas del 2% o 3%.
    Así lo advierten algunos de los principales agentes del mercado inmobiliario español, reunidos este miércoles por la escuela de negocios Esade y el Georgetown Club of Spain en un foro sobre las oportunidades del mercado inmobiliario.
    Así, el director de inversiones inmobiliarias de Banco Sabadell, Joan Bertran, detalla que el mercado se está estabilizando en el entorno de las 300.000 transacciones anuales, cifra que podría consolidarse en los próximos ejercicios, incluyendo 50.000 o 60.000 operaciones de vivienda nueva.
    En base a estas cifras, valora Bertrán, el negocio de la financiación bancaria a promotores inmobiliarios, que en líneas generales sigue reduciéndose pero comienza a repuntar para operaciones concretas, se limita al entorno de 5.000 a 5.600 millones de euros.
    Una cifra modesta, en un océano de nueva financiación de 150.000 millones entre enero y julio, según los datos del Banco de España, pero que da idea del nuevo peso que va a tener la promoción inmobiliaria en la economía a medio plazo.
    “Es el mejor momento”, ha aseverado, no obstante Bertán, asumiendo que los proyectos que llegan ahora a los bancos son rentables, y que “los precios de ahora no los tendremos en los próximos años”. “Yo lo financiaría todo”, ha bromeado, matizando que evidentemente hay que controlar cada proyecto que se apoya y que las rentabilidades se limitan al 2% o 3%.
    En esta línea, el responsable comercial del grupo ING, William Connelly, ha aportado la visión que hay del mercado español entre los inversores internacionales, sosteniendo que el momento de las operaciones de alta rentabilidad que pudieron entreverse en 2013 ya ha pasado.
    “Hasta 2013 era un mercado totalmente muerto, no había actividad, había incertidumbre sobre el euro, y sobre España, con el sector inmobiliario particularmente afectado”, ha desarrollado, exponiendo que las cosas cambiaron en verano del año pasado.
    La creación de Sareb, las provisiones de la banca y la percepción de que los precios tocaban suelo atrajo a muchos fondos “distress”, también denominados buitre, e incluso algunos buscando negocios core, algo más tarde, con especial atención a oficinas y centros comerciales.
    Para los fondos distress, que buscan una alta y rápida rentabilidad por sus inversiones, advierte Connelly, “cada vez es más complicado” conseguir la rentabilidad que buscaban y prometieron a sus inversores.
    “Es un mercado desequilibrado”, detalla, donde hay mucho interés por los activos situados en las zonas ‘prime’, como Madrid, Barcelona o ciertos lugares costeros, si bien el movimiento es nulo en el resto.
    “Por tanto, sí hay mejora, pero es muy frágil”, ha resumido Connelly, destacando además que Europa occidental sigue en recesión, en un entorno en que demasiados inversores buscan los mismos activos, pero donde “va demasiado rápido la bajada” de rentabilidades.

    La vivienda se ha depreciado un 40%


    El supervisor explica en un apartado especial de su último informe de estabilidad financiera cómo el descenso de los precios inmobiliarios ha estado motivado estos años tanto por la necesidad de corregir en parte las intensas subidas previas, como por el desplome de la demanda de vivienda vinculada a la caída de la renta disponible de las familias, el aumento del paro y el endurecimiento de las condiciones de financiación.

    El análisis del Banco de España estima que desde 2007, cuando las viviendas alcanzaron sus valores máximos, los precios se han reducido entre un 30% y un 40%. Por primera vez, admite las divergencias que suele haber entre las distintas estadísticas que miden el precio de las casas, motivadas, en opinión del supervisor, por la “dificultad de calcular un único valor representativo en un mercado muy heterogéneo, en el que los precios varían de forma significativa en función de la localización, tipo de vivienda, equipamiento, antigüedad, entre otros elementos”.

    Además, el informe recuerda que los indicadores se basan en fuentes de datos diferentes (valores escriturados, tasaciones o precios de oferta). Esto es lo que explicaría que “ni las caídas acumuladas desde máximos, ni la evolución de las tasas anuales coincidan exactamente. Sin embargo, sí existe una tendencia general común a todas ellas”, subrayó ayer el Banco de España.

    Por ello, porque en lo esencial las estadísticas están de acuerdo, el Banco de España sostiene que el ajuste se realizó en dos fases, la primera en 2008-2009 y otra en 2011-2013, “en línea con la doble recesión de la economía española”. También, pone de manifiesto que en los meses transcurridos de este año la tendencia evoluciona hacia la estabilización “observándose incluso algún tímido repunte” en algunas zonas.

    En cuanto a la evolución que se espera a medio plazo, el supervisor admite que dependerá de la situación económica global y de las condiciones de financiación que aplique la banca, “que serán, sin duda, más estrictas que antes de 2007”. Será además determinante la necesidad de absorber el stock.

    La ‘vuelta’ del crédito eleva la deuda hipotecaria
    La tenue vuelta del crédito, tanto a hogares, como a las empresas, es lo que ha propiciado que la deuda hipotecaria de las familias haya vuelto a crecer por primera vez desde noviembre de 2013, según las cifras publicadas ayer por el Banco de España.

    Hasta finales de septiembre, los hogares mantenían un endeudamiento hipotecario total de 594.861 millones de euros, 23 millones más que en el trimestre anterior. No obstante, la deuda global de las familias volvió a disminuir en el tercer trimestre de este año hasta situarse en 757.305 millones, la cifra más baja desde octubre de 2006. Este descenso representa un ajuste del 4,6% respecto al volumen de deuda de septiembre de 2013 y pone de manifiesto que sigue el desendeudamiento, iniciado cuando estalló la crisis.

    Tiempo de comprar casa

    ·Los precios han bajado hasta un 40% de media y empiezan a verse las primeras subidas
    ·La banca vuelve a conceder hipotecas y además a un coste cada vez más asequible
    ·El mercado inmobiliario aún ofrece grandes oportunidades y todavía se puede regatear
    ·'El valor de los pisos no llegará a cero. No deben confundirse los deseos con la realidad'

    El nuevo curso inmobiliario trae consigo un alentador panorama para la vivienda. Y, sobre todo, para el potencial comprador. El mercado ha consolidado su estabilización y está envuelto, cada vez más, por datos al alza y sensaciones positivas. La mayoría de estadísticas que lo abordan apuntan a que el sector ha iniciado una fase de comedida recuperación que, como explican los entendidos en la materia, representa un momento dulce para adquirir casa, tanto para vivir como para invertir.

    Los expertos fundamentan esta teoría favorable a la compra sobre múltiples principios, entre los que destacan tres: el profundoajuste de los precios, la reapertura del crédito hipotecario y eljugoso escaparate de inmuebles disponible. Los tres parámetros cuentan además con el paraguas y el aval de la mejoría que comienza a describir la economía.

    Este discurso animando a la compra, sin embargo, no es nuevo. No es la primera vez que durante la crisis se dice que es un buen momento para convertirse en propietario, aunque en esta ocasión,los analistas insisten en que todo ha cambiado. Empezando por el grueso porcentaje de la depreciación de los pisos, que está en el entorno del 40%. Y siguiendo por la coyuntura económica-laboral del país, que, como aseguran los entendidos, ha tocado fondo.

    Pese al lento ritmo en el que se ha desinflado la burbuja, Ruiz Bartolomé aboga por que se ha llegado por fin a un punto de equilibrio desde el que comenzar a crecer. Enumera los datos que dan fe de ello: el incremento de las compraventas en los últimos cuatro meses, el aumento del 19% en la concesión de hipotecasen junio y, principalmente, la primera subida interanual (+0,97%) de los precios en seis años durante el segundo trimestre de 2014, según los registradores de la propiedad."Ahora sí que la bajada de los precios está prácticamente completada", especifica el consultor inmobiliario José Luis Ruiz Bartolomé, que se lamenta por el tiempo que se ha demorado. "España", aclara, "ha perdido muchos años en reconocer lo mucho que estaba inflado el valor de las casas". Alude, con admiración, a Reino Unido, Irlanda o EEUU, "donde el ajuste se hizo rápido y el mercado está ya muy vivo".

    Viendo este cóctel de cifras positivas, Ruiz Bartolomé afirma que"las tendencias son innegables y lo lógico es que los precios dejen de caer y consoliden su escalada". De ahí que el consultor crea que ha llegado la hora de que los potenciales compradores, que están esperando a que el mercado toque fondo, se suban a esta ola que lleva "oportunidades muy interesantes con precios históricos" en muchas localizaciones.

    Estas oportunidades, como advierte Gonzalo Bernardos, economista y director del Máster Inmobiliario de la Universidad de Barcelona, no se mantendrán por mucho tiempo. "Conforme avance 2015, los precios irán subiendo", avisa Bernardos, quien califica el actual momento como "óptimo" para comprar y aconseja tomar la decisión de aquí a final de año. El economista se atreve a vaticinar un salto fuerte de los precios del 10% durante el próximo año 2015 en las buenas zonas para describir posteriormente pequeñas subidas.

    Pero el factor que más impulsará el valor de las casas, según Bernardos, será la reactivación del crédito, condición sine qua nonpara el afloramiento de la demanda. "La banca está dando más hipotecas, incluso más baratas, y seguirán haciéndolo cuando hayan superado los test de estrés para captar clientes. A partir de esta reapertura crediticia aparecerán más compradores y mayor competencia para comprar. El resultado es fácil de prever: subida de precios", argumenta el economista.Bernardos da por hecho que uno de los detonantes de este encarecimiento será el despertar de la demanda embalsada. De este modo, recomienda no esperar a que una casa toque su precio mínimo porque el tibio margen de rebaja que queda no compensa el riesgo de perder la oportunidad de comprarla. "Al igual que en la Bolsa está la máxima de que el último euro se lo lleve otro, en el mercado inmobiliario también hay que dejar que el último descuento se lo lleve otro", comenta.

    Para Ruiz Bartolomé, la vuelta de la financiación es más que otro síntoma de que la compra de casa es una buena decisión. "Sin duda, es el acontecimiento del año para el mercado de la vivienda", recalca. En su opinión, el regreso del crédito está llamado a cerrar el círculo vicioso en el que está la vivienda desde 2008 y a abrir un nuevo círculo virtuoso: aumento del consumo, creación de empleo e incremento de la compraventa de casas.

    Al igual que Ruiz Bartolomé y Bernardos, José García-Montalvo, catedrático de Economía de la Universidad Pompeu Fabra, palpa un "momento favorable" para la compra, aludiendo al profundo ajuste. Una rebaja que se aproxima al descuento que vaticinó en el año 2008. "Dije que las casas tenían que abaratarse un 43% y estamos en el 41%", declara. Hoy estiraría algo más su previsión de bajada por la reducción de los salarios.

    Aunque García-Montalvo admite que queda un ligero margen de bajada, reconoce que está comenzando un ciclo positivo que ya está produciendo los primeros efectos tanto en la oferta, que cada día es más reacia a abaratar sus casas (basta con ver que las rebajas en los anuncios on line ya no son generalizadas), como en la demanda, que debe ser más rápida al decidirse. "El comprador debe encontrar una casa que le guste, en una zona que le guste y con un precio que le suponga un esfuerzo económico de cuatro o 4,5 años su renta anual. No debe pensar en si mañana valdrá más o menos", dice.

    Atendiendo al parámetro delesfuerzo económico que enarbola García-Montalvo, la coyuntura actual resulta totalmente idónea, según el reciente análisis del mercado residencial de la consultora Deloitte. Esta firma estima que el nivel de esfuerzo para acceder a una casa se ha situado en 2014 en 4,4 veces el salario bruto individual en España. Muy por debajo de la medida que se da en la Unión Europea (6,1 años)

    ¿ NUEVA O USADA ? 
    Respecto a la vivienda más atractiva actualmente para la compra, todos los expertos coinciden en identificar las mejores ofertas y la mejor relación calidad precio en la segunda mano. Critican que buena parte del surtido de obra nueva en stock fruto del boomno se ha adaptado a los nuevos tiempos. Pensando en esta oferta a estrenar, aconsejan mirar sobre plano en los nuevos desarrollos que se están edificando. "Este producto es, por ejemplo, el que se está haciendo al norte de Madrid, donde se pueden ver buenos precios", explica Bernardos.

    Este economista insiste, por otro lado, en que la compra no conlleva hoy ningún riesgo si se tiene trabajo y se hacen bien las cuentas. Es decir, siempre que el comprador opte por un inmueble adaptado a sus posibilidades económicas y con un coste ajustado. "Si se elige un buen piso, su posible futura venta, como mínimo, se hará por el mismo precio o incluso por más", sostiene. A los que piensan que la vivienda seguirá abaratándose mucho más, les avisa de que "el valor de los pisos no llegará a cero y que no deben confundir sus deseos con la realidad".

    via@elmundo

    El coste inmobiliario de los monumentos en España

    Solo el solar de la Alhambra de Granada valdría 139,6 millones de euros.

    ¿Cuánto podría costar la Alhambra de Granada o la Sagrada Familia de Barcelona? Su valor patrimonial es incalculable. La mayoría se encuentran en pleno centro de las ciudades y en amplias parcelas de terreno. Solo el terreno que ocupan puede disparar su precio de forma astronómica. Veamos algunos ejemplos:

    • La Sagrada Familia ocupa una parcela de 1,2 hectáreas en uno de los barrios más caros de la ciudad, donde el metro cuadrado se paga a 3.240 euros. Su solar podría salir a la venta por 41,4 millones de euros.
    • La Puerta del Sol, uno de los espacios más emblemáticos de Madrid, tiene una superficie de 10.000 metros cuadrados justo en el centro de la capital, donde la unidad de superficie se paga a 3.017 euros. Su precio de venta actual sería de 30,17 millones.
    • La Alhambra de Granada es la más espectácular. Solo su palacio tiene una superficie de 104.697 metros cuadrados. Su solar valdría 139,6 millones de euros, a 1.334 euros el metro cuadrado.
    • La Catedral de Santiago cuenta con una superficie 8.300 metros cuadrados en plena plaza del Obradoiro. Su venta oscilaría en unos 6 millones de euros.
    • El Museo Guggenheim de Bilbao ocupa 24.000 metros cuadrados cerca del casco histórico y del ayuntamiento. En esta zona el metro cuadrado se paga a 3.234 euros, por lo que solo el solar costaría 77,6 millones de euros

    Las 10 casas más caras del mundo [FOTOS]

    Quizás no sean auténticas joyas arquitectónicas pero el precio y la ubicación hacen que tengan un valor estratosférico. te presentamos las 10 casas más caras del mundo, entre las que se encuentran el edificio antilla, una residencia privada en mumbai, o la antigua mansión del magnate hearst

    1.- antilla, mumbai: 1.000 millones de dólares (745 millones de euros)
    se trata de un edificio de 27 pisos que es propiedad del multimillonario indio mukesh ambani y que le costó unos 1.000 millones de dólares (710 millones de euros)

    2.- villa leopolda, en la riviera francesa: 506 millones de dólares (377 millones de euros)
    esta villa en la riviera franciesa fue construida en 1902 por el reyl leopoldo ii de bélgica. se rumorea que ha sido casa de varias personalidades como bill gates. actualmente pertenece a la mujer del banquero edmon safra 

    3.- one hyde park, en londres: 200 millones de dólares (149 millones de euros)

    se trata de un edificio de 82 viviendas situado en londres. se caracteriza por tener habitaciones de pánico, ventanas a prueba de balas, escáneres de iris e incluso un túnel secreto. el edificio cuenta con balneario, canchas de squash e incluso salas de cata de vino 

    4.- fairfield pond, en los hamptons: 170 millones de dólares (126 millones de euros)
    la casa del multimillonario neoyorquino, ira rennert, es considerada el complejo residencial más grande de toda américa. cuenta con 29 dormitorios, 39 baños, 5 canchas deportivas, una pista de bolos y está frente al mar 

    5.- la mansión de hearst, en beverly hills: 165 millones de dólares (123 millones de euros)
    esta mansión, antigua propiedad del magnate hearst (en el que se inspiró la película “ciudadano kane”) cuenta con 29 dormitorios y 3 piscinas. también incluye discoteca y teatro. los vecinos de la vivienda son tom cruise o david y victoria beckham

    6.- franchuk villa, kensington: 161 millones de dólares (120 millones de euros)
    esta villa victoriana cuenta con 10 dormitorios, una piscina subterránea cubierta climatizada, sala de cine, habitación del pánico, saunas y gimnasio 

    7.- “the pinnacle”, montana : 155 millones de dólares (115 millones de euros)
    este lujoso refugio para esquiadores es la propiedad más grande en la exclusiva comunidad de multimillonarios para hacer esquí y golf, conocida como “yellowstone club”. esta casa incluye calefacción por suelo radiante en toda la casa, así como chimeneas en todos los baños, una gran bodega de vinos, piscina exterior y otra interior, gimnasio y sala de masajes 

    8.- “the manor”, los ángeles: 150 millones de dólares (117 millones de euros)

    construida en 1991, “the manor” tiene 123 habitaciones a elegir. cuenta con pista de patinaje cubierta, varias piscinas, tres cocinas, canchas deportivas, huerto privado y bolera, entre otras muchas cosas

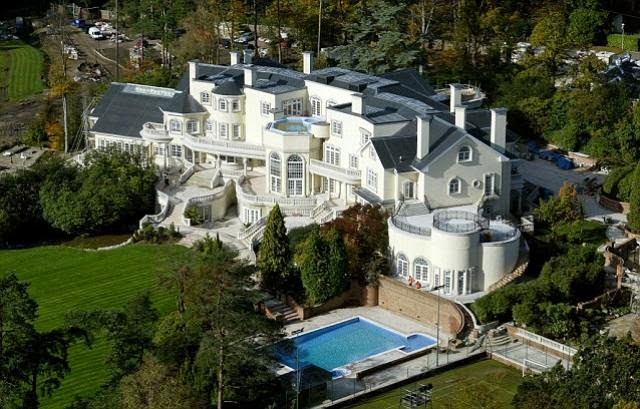
    9.- updown court, windlesham, surrey - $139million (103 millones de euros)
    esta mansión es más grande que el palacios de buckingham. tiene 103 habitaciones y se la conoce como la mansión más lujosa del mundo. además, ha sido calificada como “la residencia privada más importante que se construyó en inglaterra desde el siglo xix”

    10.- castillo de drácula, en rumanía: 135 millones de dólares (100 millones de euros)
    construido a final del siflo xiv, este castillo es un monumento nacional y un museo gracias a vlad el empalador. sin embargo, este histórico castillo salió al mercado en 2009. se trata de un edificio que es más atractivo por su historia que por el inmueble en sí. cuenta con 57 habitaciones, incluidas 17 habitaciones llenas de antigüedades y artefactos históricos 

    via@idealista

    El valor de la vivienda sube por primera vez desde 2008 en dos comunidades en tasa interanual

    ·Las casas cuestan más que hace un año en Extremadura (+2,8%) y en Galicia (+0,1%)
    ·Los mayores descensos se registran en Comunidad de Madrid (-9,9%) y La Rioja (-8,2%)
    ·El descenso medio nacional se modera hasta el 3,9% desde el 6,7% del primer trimestre
    ·Variaciones positivas en cinco provincias: Huesca, Badajoz, A Coruña, Ávila y Córdoba


    La vivienda continúa con el proceso de estabilización de precios iniciado en 2013 y así se confirma en el índice Tinsa IMIE Mercados Locales del segundo trimestre de 2014. Este estudio muestra una caída media del 3,9% en el conjunto del país en comparación con el mismo periodo de 2013. El dato supone una moderación del ajuste respecto al 6,7% de recorte interanual que mostraba el índice en el primer trimestre del ejercicio y al 8,3% del último trimestre de 2013. Aunque llama especialmente la atención el hecho de que por primera vez desde 2008 dos comunidades registren una variación interanual positiva: Extremadura y Galicia.

    El índice Tinsa IMIE Mercados Locales, que se elabora a partir de las cerca de 200.000 tasaciones anuales que realiza la compañía, muestra caídas medias interanuales inferiores al 10% desde el tercer trimestre de 2013. El ajuste acumulado de este indicador para la media del país desde máximos, el último trimestre de 2007, alcanza el 39,6%. El nivel de precios medio del índice general en el segundo trimestre (1.372 puntos) es semejante al que registraba en el tercer trimestre de 2003


    POR COMUNIDADES AUTÓNOMAS
    Extremadura, con una subida interanual del 2,8%, y Galicia, con una tímida mejora del 0,1%, se destacan como las regiones con unaevolución positiva. Es la primera vez desde el tercer trimestre de 2008 que una comunidad registra subidas interanuales en el índice Tinsa IMIE Mercados Locales. "La mejora", como se aclara por la tasadora, "debe encuadrarse en un proceso general de estabilización de precios, por lo que no pueden descartarse futuros descensos antes de que el valor toque definitivamente suelo.

    "La tendencia general sigue siendo de ajuste negativo, aunque, como se ha apuntado anteriormente, a un ritmo más moderado", indica Tinsa. La Comunidad de Madrid destaca como la región con eldescenso interanual más importante, con una caída del 9,9% respecto al segundo trimestre de 2013. Tras Madrid, los decrementos más significativos tuvieron lugar en La Rioja (-8,2%), Castilla-La Mancha (-7,8%) y la Comunidad Valenciana (-7,6%).

    Si se amplía el análisis a los últimos siete años, el índice Tinsa IMIE Mercados Locales muestra que el mayor ajuste regional desde máximos ha tenido lugar en Castilla-La Mancha (-51,5%) y Cataluña (-50,6%), que son las únicas comunidades autónomas donde el descenso supera el 50%.Cataluña (-4%) y Cantabria (-4,2%)destacan por su evolución moderada en el último año, en línea con la media nacional. Al margen de la subidas registradas por Extremadura y Galicia, el mejor comportamiento de los precios en el segundo trimestre se registró en Aragón (-2%), Islas Baleares (-3,1%) y Melilla (-3,3%).

    A excepción de Melilla, donde los precios han caído un 15,3% durante la crisis, todas las comunidades registran descensos acumulados superiores al 25%. Extremadura (-27%) y Galicia (-29,7%) destacan entre los ajustes más moderados y, en el extremo contrario, las mayores caídas desde máximos, además de las antes citadas de Castilla-La Mancha y Cataluña, se registran en la Comunidad de Madrid (-47,6%), La Rioja (-47,4%), Aragón (-46,1%) y la Comunidad Valenciana (-45,6%).

    POR PROVINCIAS
    Albacete, con una caída interanual del 18,1%, es la provincia donde se ha registrado un mayor ajuste respecto al segundo trimestre de 2013. El ránking de descensos provinciales más acusados se completa con Segovia (-13,1%) y Castellón (-10,5%), las dos únicas que superan el 10% de ajuste en el último año.

    En el otro extremo, cinco provincias registran una evolución positiva de los precios . Son Huesca (+7,1%), Badajoz (+5,5%), A Coruña (+2,9%), Ávila (+1,5%) y Córdoba (+0,9%). Aunque con caídas, el mercado se ha mantenido bastante estable en Cáceres (-1,9%), Barcelona (-2,1%) y Pontevedra (-2,2%).

    Descontando el caso ya mencionado de Melilla, la mejor evolución durante la crisis se sitúa en Orense, con una caída acumulada del 20,3%, y Zamora, con un descenso del 21,6%. El resto presenta caídas desde máximos superiores al 25%.La foto de la evolución acumulada desde máximos destaca las provincias de Guadalajara (-54,9%) y Toledo (-54,2%), que han regresado a los niveles de precios del tercer trimestre de 2002, como la de mayores ajustes. Les siguen las provincias de Tarragona (-52,2%), Barcelona (-51,6%) y Zaragoza (-50%). Esta última está actualmente en el nivel de precios que mostraba su índice a principios de 2002.


    VIA@elmundo

    Las 10 cosas que debes mirar con lupa antes de lanzarte a comprar una casa


    Adquirir una vivienda es un ‘deporte de riesgo’ y, si no tomamos las precauciones adecuadas, la alegría por estrenar el hogar de nuestros sueños se puede convertir en tragedia. a la hora de lanzarse a la compra, además del buen estado del inmueble, es muy importante comprobar que todos los papeles de la casa estén en orden

    1.- titular registral: es importante comprobar mediante una nota simple que quien nos está vendiendo la casa es el propietario real y legal de la vivienda

    2.- estado de cargas: si tiene alguna hipoteca, embargo o carga de cualquier otro tipo

    3.- estado de la inspección técnica de edificios (ite): es obligatoria para los inmuebles de más de 20 años de antigüedad y se debe de realizar cada 10 años

    4.- cuota de la comunidad de propietarios: se paga en función del porcentaje de la participación que nos corresponda del total del edificio. saber los gastos de la comunidad de propietarios que vamos a tener que soportar, qué incluyen y si el propietario anterior está al día

    5.- obras previstas en el edificio: tanto las ya aprobadas como las pendientes, pues de ellas dependerá las derramas que tengamos que afrontar en el futuro

    6.- denuncias en el ayuntamiento: no es muy habitual, pero convendría saber si existe alguna denuncia de algún vecino

    7.- vecindario y estatutos: es importante saber si los vecinos están al corriente de los gasto de comunidad y/o derramas, y no encontrarnos con una comunidad en bancarrota , además de conocer los estatutos de la comunidad por si prohíben y si admiten o no la tenencia de animales, por ejemplo

    8.- estado general y particular de la fontanería, electricidad y bajantes: es recomendable probar la presión de los grifos, ver si el cuadro de la luz es ya moderno, si existen contadores individualizados y el estado de las bajantes. nos ahorrará futuras sorpresas

    9.- valor mínimo de venta que marca la comunidad en la que se encuentra el inmueble: es importante conocerlo, dado que de ello se deriva el impuesto que se genera itp (impuesto de transmisiones patrimoniales), sobre todo si el precio de la compra fuera inferior a éste

    10.- capacidad de pago y gastos que se generan con la compraventa: tanto si compramos de contado como con préstamo tendremos que añadir los gastos de notario y registro, y en el caso de préstamo hipotecario además la cuota mensual que tendremos que afrontar más los gastos de la constitución de la hipoteca

    En qué se fijan los bancos al valorar una tasación


    La tasación hipotecaria es un requisito legal necesario para que podamos formalizar una hipoteca, incluso en los casos en los que el préstamo sea entre particulares. es importante saber cómo se realiza la tasación de una vivienda, pero además hay que tener presente los criterios en los que el banco se va a fijar cuando tenga que valorarla a la hora de concedernos o no un crédito. el valor de la casa, su estado o su potencial de venta, son algunos de los puntos más importantes según desvela el responsable de idealista hipotecas, juan villén

    Las claves en las que se fijan las entidades bancarias para decidir si nos dan o no una hipoteca son principalmente tres: el precio, las advertencias y la ‘recolocación’
    el precio: según juan villén, lo importante para el banco es “que el valor de la vivienda sea suficiente como para cubrir como garantía el préstamo que se va a conceder”. es decir, que el importe de la hipoteca que vamos a solicitar no supere normalmente el 80% del valor de la vivienda. eso a su vez nos dará a los solicitantes de una hipoteca una estimación sobre si estamos comprando bien o no (según este valor esté por encima o debajo del precio de compra)

    • Si tiene ‘advertencias’: entendiendo por advertencias “los conceptos con los que hay que tener cuidado”, tales como un ‘exceso de cabida’ (que sus metros reales sean mayores a los registrados), los problemas de limitación en la venta de la vivienda (como que sea suelo rústico o no tenga cédula de habitabilidad) o problemas estructurales en la casa
    • Que tenga buena ‘recolocabilidad’: se trata de un concepto que antes de la crisis apenas valoraban los bancos y “ahora lo miran con lupa, por la nefasta experiencia que han tenido en adjudicarse viviendas que ahora les cuesta un esfuerzo terrible desprenderse”, bien porque no hay demanda, por estar mal ubicadas o por tener unas características poco atractivas

    En este sentido, lo que hacen los bancos es tratar de “asegurarse que son homogéneas a la demanda que hay en esa zona”, lo que provoca, por ejemplo, que haya entidades que no den hipotecas en ciertas zonas sin demanda, sin el perfil de clientes que ellos luego aceptarían para dar una hipoteca o en inmuebles con características negativas, como que estén en un 4º piso sin ascensor. en definitiva, dado que la vivienda sirve de garantía última en caso de impago de las cuotas de la hipoteca, el banco busca asegurarse que dicha garantía servirá para cubrir la deuda, en caso necesario

    La banca revisa el valor de miles de pisos que sirven como garantía o pago de deuda

    Las entidades contratan nuevas tasadoras tras la exigencia del Banco de España

    El Banco de España anunció en octubre su intención de obligar a los bancos a revisar con una frecuencia mínima la tasación de los inmuebles que funcionan como garantía para préstamos, así como los recibidos como pago por deudas. El BdE niega que vaya a hacer un test de estrés piloto a los bancos.

    En las operaciones normales, esta frecuencia será de un año para los inmuebles comerciales y tres para los demás, a no ser que éstos estén vinculados a préstamos que superen los tres millones de euros o el 5% de los recursos de la entidad.

    Para cumplir esta exigencia, las entidades financieras han empezado a contratar a nuevas tasadoras para que revisen el valor de miles de pisos y otros activos, después de que el organismo que preside Luis María Linde les haya instado a hacerlo "con la mayor celeridad".

    En una carta a la que ha tenido acceso Efe, remitida el pasado 2 de abril a las dieciséis entidades principales, el director general de supervisión del Banco de España, Mariano Herrero, pide que encarguen nuevas valoraciones dentro de la segunda fase de revisión de calidad de activos, (AQR en el argot por sus siglas en inglés).

    Teniendo en cuenta que esta revisión concluirá en mayo e incluirá una muestra próxima a los 15.000 millones en créditos, según fuentes financieras, los bancos se han apresurado a elegir al menos tres tasadoras para que actualicen el valor de todos los "colaterales" que no han sido revisados después del cierre de 2012.

    Eso no quiere decir que las nuevas tasadoras vayan a revisar todas las garantías, puesto que muchas entidades ya han ido actualizando sus tasaciones conscientes de que era necesario para realizar este ejercicio, explican las mismas fuentes.

    En cualquier caso, el Banco de España quiere que estas entidades, que en noviembre pasarán a estar supervisadas por el BCE, comuniquen a los equipos de inspección las tasadoras contratadas y sus tarifas, que en este caso, correrán a cargo de los bancos.

    Los requisitos del BdE
    No obstante, el organismo que preside Luis María Linde impone una serie de requisitos a la banca a la hora de contratar los servicios de las sociedades de tasación, relacionados con la independencia de estas compañías y la calidad del servicio prestado "sin que el coste de las valoraciones sea el principal determinante".

    Para valorar la independencia de las tasadoras, el Banco de España destaca que tendrá en cuenta que no existan o hayan existido conflictos de interés y advierte de que no se da esa independencia cuando los ingresos de las tasadoras, en los 3 últimos años, provengan en más de un 25 % de la entidad o de su grupo.

    Además, una tasadora no podrá llevar a cabo más del 40% de las tasaciones requeridas para cada banco en el ejercicio del AQR, lo que implica que los bancos deberán contratar al menos tres firmas.

    La misma tasadora tampoco podrá valorar ahora un bien que haya valorado en los tres últimos años ni deberá ser informada de hecho de dato alguno que pueda orientar el resultado de su trabajo, como por ejemplo "tasaciones previas o valor contable del bien".

    Exigencias acertadas
    En el sector coinciden en que estas exigencias son "acertadas", pero critican el escaso plazo para contratar las tasadoras y dan por hecho que, aunque no se especifique en la carta del Banco de España, las nuevas valoraciones deberán tenerlas este mismo mes.

    De ese modo, en mayo podrá terminarse el ejercicio de revisión de calidad de los activos, paso previo a la realización de las únicas pruebas de estrés que habrá, las europeas.

    Según las previsiones actuales, los resultados conjuntos de los AQR y las pruebas de estrés se conocerán en octubre, antes de que el BCE asuma la supervisión de las principales entidades europeas.

    En el caso de España se someterán al examen el Banco Santander, BBVA, CaixaBank, BFA-Bankia, Sabadell, Popular, Bankinter, Unicaja y Ceiss, CatalunyaBanc, Novagalicia, BMN, Ibercaja, Kutxabank, Liberbank y el grupo de rurales liderado por Cajamar.

    VIA@eleconomista.es