
Visita nuestra nueva WEB www.mundocasagroup.com
Mostrando entradas con la etiqueta financieras. Mostrar todas las entradas

Ciudades ahogadas por la deuda

Un 40% de los 8.117 Ayuntamientos españoles aumentó su endeudamiento durante la crisis. Un total de 2.374 municipios la redujeron a pesar de las estrecheces financieras

Jerez de la Frontera (Cádiz, 211.000 habitantes) se ha convertido en una de las ciudades que peor ha digerido la resaca de la crisis en España. Hace exactamente dos años la revista estadounidense Timepublicó un reportaje sobre el colapso financiero del bullicioso municipio andaluz para reflejar las dificultades por las que atravesaba el país.

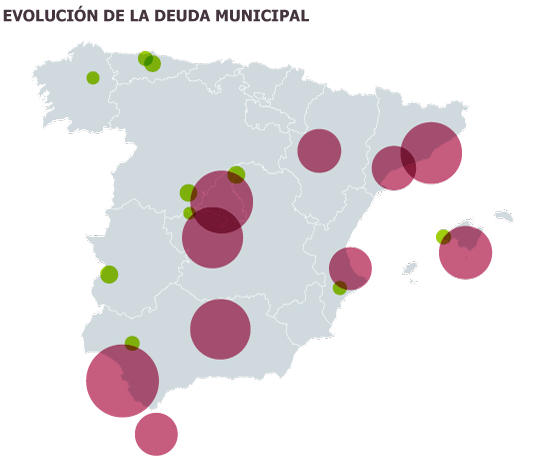
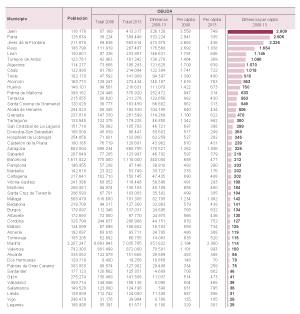
La mala gestión ha llevado a Jerez a ser el municipio de España que más aumentó la deuda durante la crisis, entre 2008 y 2013, según datos del Ministerio de Hacienda recopilados por este periódico. También ocupa la tercera posición entre los grandes Consistorios —de más de 100.000 habitantes—, que más han incrementado la deuda per cápita durante la crisis, solo por detrás de Jaén y Parla. Desde entonces, las cosas han mejorado algo en la localidad gaditana que estuvo a punto de entrar en bancarrota si no hubiera sido rescatada por el Estado.

El ajuste realizado por el ayuntamiento jerezano para sanear sus finanzas ha dejado una ristra de estampas tristes: cierre temporal de colegios por falta de higiene, deterioro del transporte público, retraso en el pago de las nóminas a funcionarios, despidos de 390 empleados públicos mediante un Expediente de Regulación de Empleo (ERE), rebaja de sueldos y privatizaciones de servicios públicos para sanear las raquíticas cuentas municipales... Algunos de estos ajustes se han producido simplemente porque lo único que sonaba en las arcas municipales era el eco. Otras medidas han ido vinculadas al plan de pago a proveedores —un préstamo en condiciones ventajosas que la Administración central puso a disposición de los ayuntamientos en 2012 y 2013 para aliviar las maltrechas finanzas locales—. Unos 3.000 municipios se adhirieron a este fondo estatal por un importe de 11.595 millones a cambio de presentar un riguroso plan de ajuste. El 80% del fondo fue absorbido por solo una treintena de municipios.

El de Jerez no es un caso único. Desde el comienzo de la crisis cuatro de cada diez Ayuntamientos de España aumentaron su deuda pública. De los 8.117 municipios, 3.306 elevaron sus obligaciones de pago en 11.334 millones entre 2008 y 2013. A pesar de todo, el pasivo municipal —incluidas las diputaciones y entidades locales menores— representa un 4,1% del producto interior bruto (PIB). Una migaja comparado con el nivel total de deuda pública de España que se ha duplicado durante estos años hasta el 96,5% del PIB.

La mayoría de Ayuntamientos gestionaron mejor la abundancia y sortean la escasez mejor que Jerez o que Parla y Jaén, otros dos ejemplos de desfase. Un total de 2.374 municipios lograron reducir la deuda en 1.213 millones. Otras 2.437 localidades no deben nada, según la información remitida por la central de información de riesgos del Banco de España (CIRBE), utilizada por Hacienda, que recoge las obligaciones financieras.

Los que habían planificado bien han podido salir adelante. La mayor parte de los ingresos de los ayuntamientos proceden del impuesto sobre bienes inmuebles (IBI), un tributo que está ajeno al ciclo económico. Tras el pinchazo del ladrillo, muchos consistorios han subido este impuesto para compensar la caída de la recaudación de los tributos vinculados al ladrillo. Los ingresos por el IBI han crecido un 40% desde 2008, hasta unos 11.500 millones.Durante unos años el boominmobiliario lo salpicó todo. La venta de suelo y las promociones inmobiliarias eran máquinas de fabricar billetes que atraía a los más voraces. Muchos alcaldes multiplicaron los ingresos de sus municipios gracias a las licencias urbanísticas, recalificaciones y ventas de parcelas municipales. Crearon estructuras de gastos sobredimensionadas. Ofrecieron servicios públicos que en condiciones normales no podían costear. Y en 2008, cuando el catacrak financiero pinchó la burbuja inmobiliaria, cientos de municipios se quedaron con las cajas vacías y una abultada factura.

“En términos agregados la deuda municipal no se ha comportado mal. Es muy baja. No se puede decir que hayan gastado mucho en términos agregados. El equilibrio es la norma de las entidades locales. Está en su ADN”, explica Roberto Fernández Llera, experto en Hacienda Pública y doctor por la

La situación de Jerez no es paradigmática. Su bancarrota no es consecuencia de la crisis ni de la caída del ladrillo. Tiene tintes políticos y se inicia en los años 90. La ciudad sufrió una durísima reconversión de la vid que dilapidó hasta 15.000 empleos. El municipio perdió su principal industria y su alcalde, el andalucista Pedro Pacheco, convirtió al Ayuntamiento en el motor económico de la ciudad. Durante los últimos años de Pacheco al frente del Consistorio a principios de la década pasada se inició la escalada de la deuda pública con la construcción de un circuito de velocidad o un estadio de fútbol, obras faraónicas que el municipio no podía costear en solitario. Era el comienzo de una política de despilfarro que terminó por sepultar la trayectoria del político andaluz. Pero esto explica solo una parte de los problemas de Jerez. Los dos grandes partidos, PP y PSOE, también contribuyeron a la asfixia financiera.

Desde 2003, las coaliciones que tuvieron que hacer con Pacheco para conseguir la alcaldía provocaron que se crearan dos administraciones paralelas, la del partido en el Gobierno y la que lideraba el político andalucista. Los costes de personal y de asesores se dispararon. Cuando estalló la crisis y la mayoría de las administraciones locales empezaban a sufrir los efectos de la recesión, el consistorio jerezano ya acumulaba una deuda millonaria inasumible. La ciudad tuvo que pedir unos 400 millones del plan de proveedores estatal para pagar sus facturas, algunas llevaban años en los cajones.

Los duros ajustes acometidos por los Ayuntamientos para sanear sus finanzas han supuesto que registraran un superávit del 0,4% del PIB en 2013, lo que ha servido para que España se aproximara al objetivo impuesto por Bruselas. De hecho, durante la crisis los municipios han reducido su plantilla en más de 61.000 empleados públicos, según cifras de Hacienda. Solo durante los dos últimos años han aprobado recortes por cerca de 8.000 millones, según datos oficiales. Pero a pesar de ello, algunos aún siguen colapsados por su deuda.

El alcalde jiennense, José Enrique Fernández de Moya (PP), reconoce la situación de “quiebra técnica y de ruina” en la que se encuentra el ayuntamiento. Pero culpa de este colapso a los anteriores gobernantes del PSOE e IU. Estos, sin embargo, alegan que la deuda no ha dejado de crecer durante la gestión popular. De hecho, Jaén tuvo que reclamar casi 300 millones al plan de pago a proveedores en 2012.El Ayuntamiento de Jaén (gobernado por el PP) es uno de los que soporta una losa más pesadas. Es el municipio de España, de más de 100.000 habitantes, que más aumentó la deuda por vecino durante la crisis. En términos absolutos, Jaén (116.000 habitantes) es, con 413 millones, la quinta ciudad que más subió su endeudamiento desde 2008, solo superado por Cádiz, Madrid, Barcelona y Parla.

Las causas que explican la crítica situación financiera tienen que ver con una plantilla sobredimensionada y un complejo entramado de empresas públicas. En el anterior mandato, ya con una situación económica delicada, la ciudad jiennense se transformó urbanísticamente por la construcción de un moderno tranvía, que atraviesa la ciudad. Tres años después de terminarse la obra, y tras ser inaugurada, las vías están huérfanas. El tranvía no ha vuelto a circular. La obra costó 120 millones a la Junta de Andalucía, pero el Consistorio tiene que pagar el mantenimiento y los vagones —que acumulan polvo en las cocheras—, pero no lo puede afrontar.

Parla (125.000 habitantes) es una ciudad al sur de la Comunidad de Madrid. De origen humilde, representa como pocos el auge y caída de tantos municipios españoles que crecieron y reventaron al mismo tiempo que lo hacía la burbuja inmobiliaria. Los 700 millones que el ayuntamiento (PSOE) tenía previsto ingresar de la construcción de un nuevo desarrollo urbanístico con decenas de miles de viviendas —no pasó de los planos— resumen una gestión cinco estrellas basada en espejismos con forma de ladrillo. La deuda, que desde el inicio de la crisis se ha multiplicado por 10 —de 36 a 369 millones—, asfixia una ciudad que se dejó llevar en su esplendor por gastos inverosímiles: palmeras importadas de Egipto, que tras secarse fueron sustituidas por variantes de Elche; una piscina de agua salada con una fina arena de playa; la creación de una brigada de policía montada local, con seis caballos que terminaron vendidos a la Guardia Civil… Es la segunda localidad de España que más aumentó la de deuda per cápita en la crisis: de 335 a 2.941 euros. Durante los años de bonanza, se sumó a la fiebre urbanística con la construcción de un nuevo barrio en el norte de la ciudad. Para conectarlo con el centro ideó un tranvía que se ha convertido en símbolo de una gestión cuestionable. El Tribunal de Cuentas investiga, entre otros gastos, el desfase entre el coste inicial previsto del tranvía (103,4 millones) y el real (142,5).

La mayor parte de su agujero financiero corresponde a sus empresas municipales. Bajo el paraguas de un gran holding llamado Innova, Reus llegó a acumular casi una veintena de sociedades que se encargaban de la gestión del agua, centros sanitarios o aparcamientos. Algunas de estas empresas tenían participaciones privadas. En los últimos meses, el ayuntamiento, gobernado por CiU y PP, ha adelgazado el holding y agrupado empresas de mercado. “Una parte de la deuda se paga con los tributos de los contribuyentes mientras que las empresas de mercado lo hacen con los propios beneficios que generan”, explica el concejal de Hacienda, Joaquim Enrech (CiU).Los excesos de los años anteriroes a la crisis fomentaron la despreocupación por las cuentas públicas y dio lugar a actuaciones irregulares. Reus (Tarragona) es la cuarta ciudad, de más de 100.000 habitantes, de España que más elevó la deuda per cápita desde 2008 y está entre las 10 que más subieron la deuda total.

En especial, dos operaciones contribuyeron a engordar la deuda: una fue la construcción de la Fira, por la que el Ayuntamiento firmó un crédito de 37,6 millones. El anterior gobierno local, formado por un tripartito entre PSC, ERC e ICV, planeó pagar la construcción con los ingresos de un centro comercial. Sin embargo, las obras de este complejo comercial estuvieron paradas hasta hace poco. El segundo proyecto polémico es la construcción del Hospital Sant Joan. Diversas facturas municipales están siendo investigadas por la justicia dentro delcaso Innova, un macroproceso judicial con más de 40 imputados, entre ellos 14 ediles del tripartito. Una auditoría reveló contrataciones a dedo, pago de sueldos e incentivos a altos cargos de manera injustificada, concesiones de avales dudosos y facturaciones irregulares entre 2009 y 2011. “En época de vacas gordas todo coló”, resumió el actual alcalde, Carles Pellicer (CiU) hace un par de años.

Otro municipio madrileño figura en la lista de las ciudades que más inflaron su deuda desde 2008. Torrejón de Ardoz tenía un pasivo de solo 28 millones en 2007. La localidad, famosa por su base aérea, era reconocida por tener unas cuentas bastantes saneadas. Pero a partir de ese año cuando entró a gobernar Pedro Rollán (PP) las obligaciones se han multiplicado por cuatro. Y con monumentos al derroche como el Parque Europa. Inaugurado en septiembre de 2010 y un coste valorado por encima de los 20 millones, en sus 23 hectáreas se esparcen 16 reproducciones en miniaturas de monumentos europeos como la Puerta del Sol o la Puerta de Brandeburgo… o un lienzo original del muro de Berlín.

En el extremo contrario de estos Consistorios está Badajoz. Es el Ayuntamiento de España que más redujo la deuda durante la crisis y el segundo que más la rebajó por habitante desde 2008. Esta cálida ciudad de 150.000 vecinos ha sido un ejemplo de prudencia financiera. Durante los años de la juerga inmobiliaria destinó los ingresos extraordinarios procedentes de esta actividad a ahorro en vez de aumentar el gasto estructural, como dictan los manuales de economía. Y con ese ahorro pudieron invertir sin recurrir a nuevos créditos. “La clave está en presupuestar con mucha prudencia y ajustar los gastos”, explica el alcalde Francisco Javier Fragoso (PP). “Estamos acostumbrados a trabajar sin apenas recursos, casi en economía de guerra”, añade el regidor pacense.

Aunque no son tantos los municipios que están en la UVI, el Gobierno lanzó el año pasado un salvavidas para rescatar a 300 entidades locales. La dura lección por los excesos y la Ley de Estabilidad Presupuestaria, aprobada en 2012, han servido para controlar las finanzas locales. Aunque aún hay casos con respiración asistida, la mayoría tiene sus cuentas saneadas.


VIA@elpais

Los contratos de alquiler se disparan y crecen casi el 50 % en un año


El alquiler se impone, y mucho, a la compra. El año pasado 195.264 hogares firmaron un contrato para ocupar una vivienda. De estas, el 77 % lo hizo en régimen de alquiler y solo el 23 % compró, según los datos del Instituto Nacional de Estadística y de las fianzas depositadas en el Instituto Catalán del Suelo (Incasòl), dependiente de la Generalitat. La proporción es completamente opuesta a la que se daba antes de la crisis, cuando solo el 17 % de los contratos que se firmaban eran arrendamientos.

Las restricciones de las entidades financieras para acceder a una hipoteca y las dificultades de los propietarios para vender sus propiedades en el contexto actual aupó el mercado de alquiler, que solo el año pasado creció el 46,9 %, hasta los 150.200, según los datos de la Generalitat. Antes de la crisis, en 2007, apenas se firmaban 62.000 contratos anuales, de acuerdo con la misma fuente. Casi una tercera parte de los contratos se firmaron en la ciudad de Barcelona, mientras que en el conjunto de la provincia se superaron los 115.000.
De los 195.264 contratos que se firmaron el año pasado, 150.200 fueron de alquiler y el resto correspondieron a compraventas. Los datos recogidos de las fianzas depositadas en la Cámara de la Propiedad Urbana de Barcelona y el Incasòl y recopilados por el Ayuntamiento de Barcelona indican que de los 150.200 contratos de alquiler, dos tercios se cerraron en el área metropolitana. En la capital catalana, el Eixample fue el distrito donde se registraron más operaciones de arrendamiento (9.960), seguido de Sants-Montjuïc (4.999) y Gràcia (4.559). En el lado opuesto están Les Corts (1.885) y Sant Andreu (3.064).

A medida que la oferta de viviendas de alquiler ha ido incrementándose, los precios han ido descendiendo. El precio del alquiler medio en la capital catalana es de 681,6 euros. El descenso, del 5,4 % respecto al año anterior, se produjo sobre todo entre el último trimestre de 2012 y el primer semestre de 2013 para dar paso luego a una estabilización del mercado. Por segundo año consecutivo, ningún distrito supera el alquiler medio de 1.000 euros mensuales. Las rentas más caras están en Sarrià-Sant Gervasi (935,5 euros), seguido de Les Corts (826,7) y Eixample (763,5). Las más baratas se hallan en Nou Barris (513,8 euros), Horta-Guinardó (566,5) y Sant Andreu (578,4). Los datos apenas varían si en lugar del precio medio por piso se toma como referencia el valor del metro cuadrado, que de media es de 10,3 euros el metro cuadrado en la ciudad de Barcelona.

Los pisos de propiedad se han abaratado un 36 % en la ciudad desde 2007

Los pisos que se alquilan en la capital catalana son más pequeños que en años anteriores, pero no demasiado. La vivienda media arrendada en 2013 medía 70 metros cuadrados, apenas un metro menos que el año anterior. Es la media, claro está, entre los 88 metros cuadrados de un piso de Sarrià-Sant Gervasi y los 61 metros cuadrados de Ciutat Vella, según la estadística.

El precio medio del alquiler también es inferior en el conjunto de Cataluña, donde arrendar un piso vale una media mensual de 542,2 euros. El alquiler es un 5,4 % más barato que el año anterior, mientras que en lo que va de crisis el desplome acumula ya más de un 20 %, según los datos de la Generalitat.


El sector ve en los datos de los alquileres no solo una consecuencia de las crisis inmobiliaria y financiera, sino también un vuelco en el mercado. Por una parte, los fondos de inversión y las sociedades cotizadas, las denominadas socimi, están interesadas fundamentalmente en adquirir inmuebles para obtener ingresos a través de su alquiler. Por otra, los ciudadanos optan ven el alquiler como una alternativa a la compra, cuya imagen no es la misma que antes de la crisis.

La ciudad de Barcelona no solo ha destrozado el mito de que los precios nunca bajan, sino también el que predicaba que el valor de los pisos descendería de forma mucho más moderada en las grandes ciudades. El Ayuntamiento emplea datos del portal Idealista.com para señalar que desde el pico de la burbuja, el primer trimestre de 2007, hasta el punto más bajo, en segundo de 2013, el precio se desplomó casi el 36 %. Sin embargo, los valores parecen haber hallado su suelo, puesto que en los últimos seis meses se estabilizaron e incluso subieron levemente.

Las hipotecas por debajo del 2 % ya no son una rareza

Se intensifica la batalla de la banca por captar hipotecas. Tras la ofensiva a comienzos de año de Banco Santander con una nueva oferta a euríbor más un diferencial del 1,99 %, que no tardó en igualar ING Direct, otras entidades financieras se suman a la tendencia de rebajar los intereses de las hipotecas. Así, los diferenciales sobre el índice euríbor por debajo del 2 % empiezan ya a ser una moda este 2014.

Caja España-Duero ha dado un vuelco a su oferta hipotecaria, recortando de golpe todos los intereses de las cuatro hipotecas contratables por internet. El mayor descuento se ha producido en la Hipoteca Net Futuro, cuyo tipo fijo durante el primer año ha bajado en un punto porcentual hasta el 3 %, mientras que el resto del plazo el diferencial que se añade al índice euríbor ha disminuido en 1,35 puntos porcentuales, pasando del 3,3 % al 1,95 %.
La Hipoteca Net Fidelis tiene ahora un interés los 12 primeros meses del 3 % frente al 3,50 % anterior, y para el resto de años el diferencial se ha reducido en un 0,85 % hasta el 1,65 %. En la Hipoteca Net Oro, solo para nuevos clientes, los intereses se han recortado en 0,25 puntos porcentuales, y quedan en el 2,75 % el primer año y en el 1,75 % sobre el euríbor el resto. Y la Hipoteca Net Portal Inmobiliario, exclusiva para las viviendas de la entidad, también ha recortado un 0,25 %, hasta el 2,75 %, el tipo fijo aplicable en este caso durante los dos primeros años. Para el resto, la rebaja ha sido de 0,50 puntos porcentuales hasta euríbor más 1,85 %.
Estos diferenciales están condicionados a cumplir todos los requisitos de bonificación, que consisten en domiciliar la nómina o pensión, realizar compras con tarjetas de crédito, contratar los seguros de vida y hogar, y un plan de pensiones.
Salvo la financiación especial para las viviendas propiedad de Caja España-Duero, que es del 100 % a un plazo de hasta 30 años, el resto de préstamos hipotecarios cubre como máximo el 80 % hasta 35 años o hasta 40 años para menores de 35 años. Además, hay una comisión de apertura del 0,50 % si se contrata el seguro de protección de pagos. Si no, es del 1 %.
Caja Rural de Granada ha lanzado la nueva Hipoteca Libre a euríbor incrementado con un diferencial del 1,85 %. El primer y el segundo año se aplica un tipo fijo del 2,85 %. No tiene comisiones, pero es necesario vincularse a la entidad con la domiciliación de la nómina y de al menos tres recibos, la contratación de un seguro de vida y de hogar, un consumo con tarjetas superior a 600 euros al semestre, y ser usuario de la banca electrónica y el buzón virtual. Sin estas condiciones, el diferencial se eleva al 3,25 %.
El préstamo es por un importe no superior al 80 % del menor de los valores de tasación o de compra de la vivienda hasta un máximo de 30 años.
También Novagalicia Banco ha metido la tijera en los intereses de su Hipoteca Bonificada, bajándolos en 45 puntos porcentuales el primer año, hasta el 3,50 % desde el 3,95 %, y en 0,30 puntos el resto de años a euríbor más 2 % si el cliente contrata otros productos de la entidad tales como un seguro de vida, multirriesgo de hogar, otro protección de pagos y un plan de pensiones, además de domiciliar la nómina y hacer gasto con las tarjetas. En caso contrario, el interés sube a euríbor más 2,50 %.
Financia hasta el 80 % del valor de tasación o de compraventa del inmueble, el menor de ambos, durante un periodo máximo de 30 años. La comisión de apertura es del 1 %.
Cada vez más diferenciales por debajo del 2 %
Ya son seis las entidades financieras que comercializan hipotecas con diferenciales sobre el euríbor por debajo de la barrera del 2 %. Bankinter, que el año pasado fue la primera en recortar el interés de su Hipoteca Sin Mas a euríbor más 1,95 %, con un tipo fijo del 3,90 % el primer año cumpliendo condiciones, ha ampliado el plazo de contratación hasta el próximo 30 de junio.
Cajasur mantiene por tiempo indefinido la que es la hipoteca con el diferecial más bajo del mercado, en el 1,25 % sobre el euríbor. Los primeros 12 meses el tipo fijo es del 2,5 %, también con vinculación.
Santander rompió el mercado en el arranque de 2014 con su nueva hipoteca a euríbor más 1,99 % y un interés fijo del 2,95 % los 12 primeros meses, cumpliendo condiciones de vinculación. ING Direct le siguió los pasos poco después rebajando el diferencial de su Hipoteca Naranja tanto para clientes como no clientes al 1,99 %. Y ahora se suman Caja España-Duero y Rural de Granada.
Continuar leyendo...habitaclia.com

El sector inmobiliario pone en duda el impuesto de la Generalitat a los bancos

El catedrático de Economía de la Universitat Pompeu Fabra (UPF), José García-Montalvo, ha declarado que el impuesto que la Generalitat cobrará a 15.000 viviendas propiedad de entidades financieras se ha hecho "de cara a la galería" y que si consiguiera pasar los filtros legales, cosa que ha puesto en duda, tendría un impacto mínimo en el mercado inmobiliario.
Según él, los bancos ya tienen suficientes incentivos para vender las viviendas porque "pueden venderlas por debajo del precio de mercado y continuar ganando dinero", ha dicho en rueda de prensa en el marco de la presentación del XVIII Informe Sobre el Mercado de la Vivienda del Grupo Tecnocasa y la UPF. 

La empresa inmobiliaria Lloguer Segur también ha criticado la medida porque los bancos seguirán sin alquilar pisos ya que estos "no están adecuados para la comercialización", ha declarado el consejero delegado de la empresa, Sergi Gargallo, a través de un comunicado.

Continuar leyendo...expansion.com

La Generalitat multará a los bancos con pisos vacíos

El gobierno prevé recaudar entre 13 y 25 millones y ampliar el parque de viviendas en manos de entidades financieras 


El gobierno catalán ha aprobado hoy establecer un impuesto para los pisos vacíos en manos de entidades financieras de entre 850 y 1.650 euros por vivienda y año, tasa con la que la Generalitat prevé recaudar un máximo de entre 13 y 25 millones de euros si no se aplican bonificaciones.

Esta cantidad es la que contempla la memoria del anteproyecto de ley en el que está trabajando el ejecutivo que preside Artur Mas y que prevé que el impuesto podría aplicarse ya el próximo año.

En la rueda de prensa posterior a la reunión semanal del Gobierno, el consejero de Territorio y Sostenibilidad, Santi Vila, ha destacado que este impuesto no tiene voluntad recaudatoria, sino que pretende convertirse en un "estímulo" para que los bancos pongan en alquiler los pisos vacíos de su parque de viviendas.

La Generalitat calcula que en Cataluña existen unos 40.000 viviendas vacías en manos de entidades financieras, de los cuales unos 15.000 se encuentran en 70 municipios donde se ha acreditado que hay demanda de pisos.

El nuevo impuesto se centrará en estos 15.000 pisos, situados básicamente en el área metropolitana de Barcelona, ​​el Camp de Tarragona y las ciudades de Girona y Lleida.

Estas viviendas son propiedad de entidades financieras o entidades mercantiles vinculadas a éstas y se verán afectadas por el impuesto si hace más de dos años que están desocupados sin razones justificadas.

El anteproyecto de ley de la Generalitat prevé bonificaciones del impuesto para las entidades bancarias que opten por poner en marcha su propio parque de viviendas de alquiler.

Las bonificaciones oscilarán entre el 10% para los bancos que movilicen entre el 5 y el 10% de su parque, hasta el 75% para aquellos que pongan de alquiler más del 40% de sus viviendas.

En el caso de que no se apliquen bonificaciones, la Generalitat calcula que podría ingresar entre 13 y 25 millones de euros, que se destinarán íntegramente a desarrollar la política de vivienda, en colaboración con los ayuntamientos.

Continuar leyendo...Diari de Girona

Los activos inmobiliarios más tóxicos, imposibles de recuperar

Los créditos al promotor no transferidos a Sareb tienden a quedar fallidos y acabar en manos de los fondos


Hace un año, las entidades financieras que habían recibido ayudas traspasaron a la Sareb el grueso de su exposición inmobiliaria, tantos de activos financieros vinculados al crédito promotor como inmuebles adjudicados. Pero quedaron en sus balances activos residuales que no cumplían con los requisitos contemplados en el traspaso. Que los créditos tuvieran un importe contable superior a 250.000 euros y de más de 100.000 euros en el caso de los activos adjudicados.
Cantidades que respondían a créditos concedidos para abordar pequeñas promociones o comprar terrenos en zonas alejadas de los grandes núcleos de población, o bien a viviendas usadas, en muchos casos muy deterioradas.

BFA-Bankia reduce riesgo al ladrillo

En el caso de Bankia y su matriz, Banco Financiero y de Ahorros (BFA), el importe bruto del crédito con finalidad inmobiliaria no transferido al banco malo se elevaba, al finalizar el ejercicio 2012, a más de 4.170 millones, mientras que los activos inmobiliarios quedaban cuantificados en 650 millones de euros.

Un año después, tras la aplicación de los criterios de contabilidad de refinanciaciones y reestructuraciones impuestos por el Banco de España, el saldo crediticio inmobiliario del Grupo BFA-Bankia se ha reducido por debajo de los 3.000 millones, y los activos adjudicados bajan ligeramente a 631 millones.

Si se hace el ejercicio de separar las cuentas de BFA de las de Bankia se observan coincidencias y también algunas diferencias sustanciales. Coinciden en ir rebajando el saldo de crédito vivo, pero no en el ratio de morosidad ni en los créditos dados ya como fallidos.

BFA, casi 100% de créditos impagados

La tasa de impagos de los casi 300 millones que los promotores adeudan a la matriz BFA se acerca al 100%, con tan solo un millón de euros al corriente de pago. El resto ya están calificados como dudosos o subestándar, camino de quedar como fallidos, como los 515 contabilizados al finalizar el pasado ejercicio. Muchos, pero 90 menos que los que había en 2012.

En el caso de Bankia sucede lo contrario. Su incremento de créditos al promotor dados de baja ha sido notable en un año, de casi el 53%, al resultar fallida deuda concedida por un valor de 675 millones de euros. No obstante, a diferencia de su matriz, lo que sí parece estar controlando Bankia es que ese número de fallidos no vaya a más, y se demuestra con la en más de diez puntos en el ratio de morosidad. Si en 2012, este era del 70%, en 2013 se ha rebajado a poco más de 59%.

Los fondos y las garantías

Provisionados en su totalidad estos créditos fallidos, el Grupo BFA-Bankia los está ofreciendo al mercado, sabedor de que las garantías que hay detrás de los mismos resultan de lo más apetecibles para los fondos de inversión.

En julio del año pasado, logró colocar 3 carteras de fallidos por un volumen de 1.354 millones de euros, y esta misma semana ha hecho lo propio con otras tantas carteras valoradas en 713 millones. En este caso, no fallidos, sino créditos en situación concursal y otros préstamos concedidos a pymes y particulares, que incluyen operaciones de crédito en situación de dudoso cobro, con y sin garantía real, relativas a pólizas, préstamos, líneas de descuento comercial y tarjetas de crédito.

Ajuste de CatalunyaCaixa

El ajuste realizado por BFA-Bankia, de acuerdo a los nuevos criterios de contabilización a los que ha obligado el Banco de España, también deberá reflejarlo CatalunyaCaixa, la otra entidad rescatada con mayor exposición al ladrillo, en la presentación pendiente de sus resultados al cierre del ejercicio 2013.

Datos que vendrán a apuntar un incremento de la tasa morosidad, muy por encima del 54,6% registrada en 2012, cuando 658 de los 1.204 millones de crédito promotor estaban en riesgo de impago, otros 546 se encontraban con los vencimientos abonados sin demora, y otros 377 millones ya se habían dado como fallidos.

También será interesante comprobar cómo ha evolucionado la cartera de activos de la entidad presidida por José Carlos Pla desde junio de 2013, para ver si se han incrementado aquellos 1.040 millones de euros brutos (apenas 380 netos tras las coberturas aportadas), y en cuanto lo han hecho. Y si, como entonces, los suelos siguen aglutinando más del 70% del portfolio de adjudicados.

Continuar leyendo...Economiadigital.es

La morosidad en las comunidades de vecinos aumentó en 2013


La deuda de las entidades financieras creció un 33% hasta los 341,62 millones de euros.

La deuda de los propietarios para cumplir con la comunidad de vecinos creció durante 2013 un 11,9% respecto al año anterior para situarse en 1.798 millones de euros de mora, según un informe del Consejo General de Colegios de Administradores de Fincas de España y el Observatorio de las Comunidades de Propietarios. “Las tasas de morosidad son alarmantes y con un horizonte poco prometedor al respecto”, según los autores del informe.
Los principales morosos son los
propietarios que no pueden
asumir más gastos por la crisis.
El estudio divide a los propietarios morosos en tres tipología. La primera son los financieros: entidades financieras, sociedades inmobiliarias y entidades públicas de gestión de viviendas, cuya deuda aumentó un 33%, para llegar a los 341,62 millones de euros de deuda, lo que supone el 19% de la mora total. El segundo tipo son los morosos accidentales, propietarios que no pueden abonar sus cuotas por problemas económicos, que alcanza el 46% del total. Por último, están los morosos profesionales, que pueden pagar pero no lo hacen y constituyen el 35% de los propietarios de inmuebles.

Continuar leyendo...noticias.pisos.com