Visita nuestra nueva WEB www.mundocasagroup.com
Mostrando entradas con la etiqueta finanzas. Mostrar todas las entradas

¿Cuáles son las hipotecas mas baratas del mercado?

La cuota media de un préstamo hipotecario se encarece 45 euros al mes si el consumidor no cuenta con todos los extras que exigen los bancos, lo que supone un desembolso adicional de 543 euros al año y un total de 11.393 euros más cuando termina de devolver su deuda.
Bonificar a los clientes más fieles se ha convertido en la estrategia estrella de los bancos a la hora de ofrecer una buena oferta hipotecaria. A día de hoy, todas las hipotecas variables que hay en el mercado se venden siguiendo este esquema: cada producto se publicita a un precio de Euribor más un diferencial pero, para conseguirlo, el cliente tiene que estar dispuesto a contratar una serie de productos vinculados, como seguros, tarjetas o planes de pensiones. Si no lo hace -o en un momento determinado no puede seguir afrontando su coste- la entidad volverá a revisar el precio de su préstamo y aumentará la cuota que paga cada mes.
Esta estrategia puede generar un doble problema para el consumidor: el primero, que el coste de algunos de esos productos vinculados se personaliza en función del perfil del cliente y de la cantidad que desee solicitar, por lo que es complicado saber a priori cuánto habrá que pagar por ellos y, por tanto,comparar entre unas ofertas y otras. El segundo, que no todos los bancos exigen contratar los mismos extras, lo que complica aún más la comparativa.
Además, a la hora de averiguar si interesa contratar productos vinculados a la hipoteca para lograr una rebaja en el diferencial, el futuro hipotecado tiene que tener en cuenta que muchos de estos extra tienen un coste: por ejemplo, hay ofertas que requieren la contratación de seguros de vida y de hogar, realizar un consumo mínimo al año con tarjetas de crédito o abrir un plan de pensiones al que habrá que realizar unas aportaciones mínimas cada año.
Para que puedas echar cuentas, en Kelisto han analizado las ofertas de cada banco de forma que puedas averiguar qué hipotecas exigen más productos vinculados y cuál es su impacto en la cuota que tendrías que pagar cada mes.
A día de hoy, prácticamente todas las hipotecas exigen, como mínimo, que el consumidor domicilie su nómina y contrate un seguro de hogar y otro de vida para poder acceder al diferencial mínimo que oferta. Ahora bien, a partir de ahí,el lote de extras que incluye cada una puede ser muy distinto.
El 52% de las hipotecas que comercializan los bancos requiere que se contraten cinco productos extra: además de la nómina y las pólizas de hogar y de vida, estas ofertas añaden otras vinculaciones, como la de hacer un gasto mínimo anual con tarjeta de crédito, abrir un plan de pensiones al que habrá que hacer unas aportaciones mínimas cada año o domiciliar recibos.
Dentro de este grupo se incluyen productos como las hipotecas variables del Grupo Kutxabank (Kutxabank, BBVA, CajaSur y Vital Kutxa), la Hipoteca BBVA y la Hipoteca Santander, la Hipoteca Premium de Banco Popular y Banco Pastor, o la Hipoteca Ahora de BMN, entre otros.
Entre las ofertas restantes, un 18% exige la contratación de cuatro productos vinculados, y otro 18%, que el cliente se haga con tres. Ese es el caso de la Hipoteca Mari Carmen de Abanca, la Hipoteca Open de Openbank o la Hipoteca Inteligente de Evo (con cuatro extras), o la Hipoteca Naranja de ING Direct y la Hipoteca Freedom de Banco Mediolanum, con tres.
Por último, un 12% de los préstamos hipotecarios requiere que se contraten seis o más productos para lograr el diferencial más bajo, como ocurre con la Hipoteca Geral Premium de Banco Caixa Geral, la Hipoteca Postal de Bancorreos o la Superhipoteca Ibercaja.
VIA@abc

Las hipotecas seguirán abaratándose en 2015

Las hipotecas que conceden los bancos españoles en 2015 son muy distintas a las de 2014. En tan solo unos meses, hemos visto cómo el interés medio descendía de Euríbor más 2,5 % a Euríbor más 1,5 %, de forma que una hipoteca media de 150.000 euros a 25 años contratada ahora ya no pagará 690 euros al mes sino solo 615 euros. Es más, en estos momentos es posible encontrar ofertas desde Euríbor más  1 % en bancos como CajaSur o Bankoa, que dejan la cuota en 580 euros mensuales, si bien es cierto que obligan a contratar más seguros. En cualquier caso, la pregunta ahora es ¿podemos esperar diferenciales inferiores al 1 %?
Desde el comparador de hipotecas HelpMyCash.com, creen que todo apunta a que sí veremos caer aún más los diferenciales. Nos dan principalmente tres motivos:
Tipos bajos. El pasado 15 de abril el Banco Central Europeo volvió a mantener los tipos en su mínimo histórico del 0,05 % por lo que, de momento, nada apunta a una subida repentina de estos tipos tan ligados al comportamiento del Euríbor y de los intereses aplicados a los productos. Es muy probable que tanto rentabilidades como intereses aplicados a préstamos e hipotecas sigan por los suelos en los próximos meses.
Más hipotecas que se abaratan. Desde que empezó el año, no hay semana en que no veamos nuevas rebajas de al menos 0,20 puntos en alguna hipoteca. Solo esta semana, hemos visto cómo la de Laboral Kutxa pasaba de Euríbor + 1,75 % a Euríbor + 1,29 %, la de Uno-e de Euríbor + 1,50 % a Euríbor + 1,30 %, y la de Deutsche Bank de Euríbor + 1,59 % a Euríbor + 1,39 %. La tendencia a la baja sigue siendo totalmente actual, nada indica que vaya a parar ahora, menos cuando se ha abierto una "guerra hipotecaria" en la que existe una 
Los brokers ya consiguen menos del 1 %. Los brokers o intermediarios financieros son profesionales con un gran conocimiento del mercado hipotecario y muchos amigos en los bancos, que pueden conseguir, a los clientes que paguen por sus servicios, ofertas mejores que la que los bancos ofrecen al cliente común. Así, cuando un intermediario consigue un interés concreto, significa que es posible conseguirlo. Y ya estamos viendo ofertas por debajo del 1 %, como la Hipoteca VIP de Ferco Gestión a Euríbor + 0,90 % para perfiles prime. 
Pero todavía existen dos motivos más que nos pueden llevar a pensar en positivo. El primero, que aunque ahora un interés de Euríbor + 1 % nos parezca bajo, hace solo 5 años lo normal era Euríbor + 0,5 % y no era difícil conseguir una hipoteca incluso a Euríbor + 0,25 %. Y el segundo, que sigue existiendo un enorme stock de pisos vacíos que hay que vender con buenas condiciones de financiación.
Por último, desde el comparador destacan que si bien es cierto que los intereses no paran de bajar, los productos vinculados se mantienen intactos. Así, a la hora de buscar hipoteca es necesario encontrar la mejor relación entre bajo interés pero y pocos seguros. Entre las mejores del momento, encontramos la Hipoteca Sin Más de Bankinter a Euríbor + 1,50 %, la Ecohipoteca Triodos a Euríbor + 1,35 %, la Hipoteca Santander a Euríbor + 1,49 % o la Hipoteca Naranja ING a Euríbor + 1,49 %, todas ellas con solo dos seguros obligatorios, de vida y hogar, y comisión de apertura del 0 %.

¿Qué casa te puedes permitir con las nuevas hipotecas?

Los bancos están inmersos en una guerra de hipotecas. La tímida apertura del crédito hipotecario a finales de 2013 se afianzó en 2014 y en 2015 está despegando. Prueba de ellos es la continúa lucha que mantienen las entidades para ofrecer diferenciales y condiciones atractivas, pero eso sí, el futuro hipotecado debe recordar que la situación de 2015 es totalmente distinta a los años anteriores de la crisis y los bancos buscan demanda solvente, con unos ingresos mínimos y nunca dan más allá de 80% del valor de tasación de la vivienda.
Así, la firma de nuevas hipotecas para la compra de una vivienda creció en noviembre el 14,2%, el sexto mes consecutivo al alza, tras incrementarse en octubre un 18% y en septiembre, el 29,8%, según datos del INE. Si está pensando en firmar una hipoteca tiene que tener en cuenta que dependiendo de su nivel de ingresos se podrá permitir una casa u otra y, según la opinión de HelpMyCash.com hay otros dos puntos a tener en cuenta. El primero que el banco no le financiará más del 80% del precio de compra (a no ser que le compre un piso al banco, lo que le abriría las puertas a obtener un 100 %) y la segunda, que el banco en ningún caso le dejará pagar una cuota que suponga más del 35 % de sus ingresos mensuales. Así, un mileurista no puede pagar más de 350 euros al mes, y una pareja de mileuristas o alguien que cobre 2.000 euros no puede pagar más de 700 euros al mes.
Con las actuales ofertas hipotecarias a un interés muy bajo, estas serían las casas que podría adquirir un mileurista, suponiendo que el actual Euríbor al 0,329 % se mantuviera estable:
Así, con la Hiopteca Kutxabank, que ofrece el mejor diferencial, euríbor más 1%, un mileurista se puede permitir una hipoteca de 100.000 euros a 30 años, lo que supone una casa de 125.000 euros. Si la compra en pareja o una persona individual, con unos ingresos a partir de 2.000 euros, pueden aspirar a una hipoteca de 200.000 euros, lo que supone una casa de 250.000 euros.
Si los futuros hipotecados optan por una hipoteca a tipo fijo, con la ventaja de que no estará sujeta a los vaivenes de la evolución del euríbor. En este caso, la más competitiva es la Hipoteca Sabadell a 3,70 % durante 20 años.
Un mileurista que firme esta hipoteca puede permitirse un crédito de 60.000 euros y una casa que no supere los 75.000 euros. 
En el caso de que los ingresos de la pareja sean de 2.000 euros, la hipoteca será de 120.000 euros y una casa de 150.000 euros.
Sin embargo, los bancos también harán cálculos de qué pasaría si el Euríbor subiera varios puntos. Por ejemplo, si en las próximas décadas el Euríbor alcanzara un valor medio del 2,5 %, la capacidad adquisitiva de estas personas cambiaría:
Hipoteca Kutxabank a Euríbor + 1 % a 30 años. Así, si el euríbor alcanzara este nivel, con un diferencial del 1%, como es la citada Hipoteca Kutxabank, con un mileurista la hipoteca que se puede permitir es de 80.000 euros y una casa de 100.000 euros. Para unos ingresos de 2.000 euros, la hipoteca se eleva hasta los 160.000 euros y la casa de 200.000 euros.
En el caso de la Hipoteca Sabadell a 3,70 % a 20 años no cambiaría nada, puesto que el interés es fijo y la cuota no depende de las oscilaciones del Euríbor. 
A estos cálculos hay que añadir un 10% del total de la vivienda que se lleva en los gastos de compraventa. Aunque si los compradores disponen de ahorros superiores al 20% de lo que cuesta la vivienda pueden adquirir una vivienda más cara.

Los fondos de inversión, la clave para la nueva era inmobiliaria

Los indicadores económicos generales, así como los del sector inmobiliario, arrojan datos positivos por primera vez en los últimos años, y la expectativa para los próximos meses parece augurar un cambio de tendencia para la construcción y promoción de vivienda nueva. No obstante, sería equívoco dar a entender que la recuperación va a reproducir los patrones de comportamiento que estaban asumidos durante la burbuja, cuando se llegó a olvidar el viejo mantra del sector inmobiliario de ubicación, ubicación, ubicación.

Ya se empieza a percibir que el aumento de actividad en el sector viene ligado a localizaciones específicas, y a zonas muy concretas, algunas de las cuales han mantenido actividad incluso en los tiempos más adversos de la crisis, como es el caso del norte de Madrid. Adicionalmente, la demanda de vivienda, aunque está empezando a repuntar, sigue siendo reducida en la actualidad, con lo que las promociones desarrolladas en las mejores ubicaciones y que tengan un precio adecuado, serán las que reciban el favor de los compradores, y por ende, la financiación.
El flujo del crédito sigue siendo el principal reto a superar por las empresas del sector. En ese sentido, es relevante destacar que, en la actualidad, dadas las provisiones bancarias exigidas por la normativa,las entidades financieras prácticamente no financian la compra del suelo. En consecuencia, para poder optar a la financiación de una promoción es preciso disponer de un muy alto nivel de comercialización y un compromiso ineludible por parte de los compradores en fases muy tempranas, en forma de notables aportaciones económicas en proporción al valor de la vivienda, que además minimicen las necesidades financieras de la promoción.
En ese contexto, el modelo de cooperativa de vivienda ha sido el vehículo más utilizado en los últimos años, motivado principalmente por la desaparición de las principales promotoras del país durante la crisis inmobiliaria. No obstante, en la actualidad, y con el cambio de tendencia en el sector que se empieza a percibir, están surgiendo otros modelos, en los que los fondos de inversión internacionales están empezando a acaparar protagonismo.
Las promotoras inmobiliarias que han aguantado la crisis, además de vender parte de sus activos para reducir el ratio de endeudamiento, están alcanzando acuerdos con estos fondos al objeto de capitalizarse, de manera que puedan volver a acceder a la tan necesitada financiación bancaria. Por tanto, la llegada de los nuevos inversores internacionales ofrece una oportunidad única para el inicio de una recuperación real del sector y hace posibles nuevas actuaciones y proyectos de envergadura.
Por otro lado, no hay que perder de vista que el dinero extranjero viene buscando verdaderas oportunidades, teniendo en cuenta que los precios en España se han ajustado suficientemente como para permitir un retorno de la inversión que consideren satisfactorio, a lo que ahora se suma el incentivo añadido de las mejoría de las expectativas económicas del país.
Poder aprovechar esta ocasión histórica depende, en gran medida, de la capacidad de los gestores inmobiliarios experimentados en materializar acuerdos estratégicos con los fondos de inversión. Estos últimos disponen del capital necesario para reactivar el sector pero carecen de equipos solventes que lideren la esperada nueva era inmobiliaria y obtengan las rentabilidades exigidas por los mismos.
El tiempo dirá si aprovechamos esta oportunidad que se nos presenta.

La banca destaca que en España se refinancian el 10% de las hipotecas

El presidente de la patronal bancaria (AEB), José María Roldán, ha destacado hoy que en España las entidades refinancian el 10 % de las hipotecas, "esto significa que hay un montón de familias a las que el banco les está permitiendo respirar y acometer el pago de la hipoteca".

Tras intervenir en un debate sobre la banca y los retos de la unión bancaria organizado por EuropeG, Roldán ha recordado además que la banca puso a disposición de las familias miles de inmuebles a precios asequibles a través del fondo social de viviendas, que "probablemente se aumentará".

Y ha subrayado que ha sido "evidente" la mejora en el número de desahucios, por lo que ha pedido tener cuidado a la hora de interpretar los datos porque "muchas veces hasta los desahucios de los alquileres se adjudican a los bancos y hay que distinguir".

También ha reclamado que, si en el futuro se cambia la legislación hipotecaria, se haga con cautela, sin recaer en algunas prácticas exuberantes del pasado y sin olvidar "que el sistema hipotecario español ha dado acceso a la vivienda a un segmento de la población muy grande".

El presidente de Bankia, José Ignacio Goirigolzarri, que participó en el mismo debate, dijo que desde el punto de vista social hablar de los desahucios es "tremendamente sensible" y reconoció que, aunque el sistema legal español es notablemente más duro que el de otros países, también es verdad "que las hipotecas en España hasta la crisis han sido las más baratas del mundo".

Quizás por eso sería bueno que se pagara más, pero eso es algo que hay que decírselo a los hipotecados, ha añadido.

En el caso de Bankia, Goirigolzarri ha insistido en que al grupo no le interesa quedarse con una vivienda y ofrece alternativas a los clientes con un peligro potencial de impago, lo que en ocasiones, supone la dación en pago, es decir, la entrega de las llaves para saldar la deuda. EFE

La vivienda se ha depreciado un 40%


El supervisor explica en un apartado especial de su último informe de estabilidad financiera cómo el descenso de los precios inmobiliarios ha estado motivado estos años tanto por la necesidad de corregir en parte las intensas subidas previas, como por el desplome de la demanda de vivienda vinculada a la caída de la renta disponible de las familias, el aumento del paro y el endurecimiento de las condiciones de financiación.

El análisis del Banco de España estima que desde 2007, cuando las viviendas alcanzaron sus valores máximos, los precios se han reducido entre un 30% y un 40%. Por primera vez, admite las divergencias que suele haber entre las distintas estadísticas que miden el precio de las casas, motivadas, en opinión del supervisor, por la “dificultad de calcular un único valor representativo en un mercado muy heterogéneo, en el que los precios varían de forma significativa en función de la localización, tipo de vivienda, equipamiento, antigüedad, entre otros elementos”.

Además, el informe recuerda que los indicadores se basan en fuentes de datos diferentes (valores escriturados, tasaciones o precios de oferta). Esto es lo que explicaría que “ni las caídas acumuladas desde máximos, ni la evolución de las tasas anuales coincidan exactamente. Sin embargo, sí existe una tendencia general común a todas ellas”, subrayó ayer el Banco de España.

Por ello, porque en lo esencial las estadísticas están de acuerdo, el Banco de España sostiene que el ajuste se realizó en dos fases, la primera en 2008-2009 y otra en 2011-2013, “en línea con la doble recesión de la economía española”. También, pone de manifiesto que en los meses transcurridos de este año la tendencia evoluciona hacia la estabilización “observándose incluso algún tímido repunte” en algunas zonas.

En cuanto a la evolución que se espera a medio plazo, el supervisor admite que dependerá de la situación económica global y de las condiciones de financiación que aplique la banca, “que serán, sin duda, más estrictas que antes de 2007”. Será además determinante la necesidad de absorber el stock.

La ‘vuelta’ del crédito eleva la deuda hipotecaria
La tenue vuelta del crédito, tanto a hogares, como a las empresas, es lo que ha propiciado que la deuda hipotecaria de las familias haya vuelto a crecer por primera vez desde noviembre de 2013, según las cifras publicadas ayer por el Banco de España.

Hasta finales de septiembre, los hogares mantenían un endeudamiento hipotecario total de 594.861 millones de euros, 23 millones más que en el trimestre anterior. No obstante, la deuda global de las familias volvió a disminuir en el tercer trimestre de este año hasta situarse en 757.305 millones, la cifra más baja desde octubre de 2006. Este descenso representa un ajuste del 4,6% respecto al volumen de deuda de septiembre de 2013 y pone de manifiesto que sigue el desendeudamiento, iniciado cuando estalló la crisis.

Los 'diez mandamientos' que debes saber para entrar en el mundo financiero


Antes de entrar en el enrevesado mundo financiero hay que tener una base sobre la que empezar. un decálogo de pasos básicos que nos ayudarán a estar algo preparados y que deberíamos conocer desde el principio. tener claro que para ganar dinero hay que arriesgar, que conviene diversificar las inversiones, que hay que prepararse para cuando las cosas vengan mal o que es importante ahorrar dinero de manera sistemática son claves indispensables para enfocar tus finanzas personales

Generalmente estos conocimientos se trasladan de padres a hijos, ya que rara vez se pueden aprender en el colegio o en los medios de comunicación. los “diez mandamientos” simples pero indispensables que recoge el portal business insider:

1.- tienes que ganar más de lo que gastas: al final del día cuando hagas cuentas necesitas que lo que tengas sea mayor de lo que has gastado. no olvidarse de los sustos que provocan los gastos con tarjetas de crédito o los préstamos. conviene calcular bien para ser siempre solventes

2.- ahorrar desde el principio ayuda a ser mejor ahorrador: aquí prima la premisa de que cuánto antes ahorres más tendrás. así de simple. pero además beneficia la cultura ahorradora. esta dinámica ayuda a poder afrontar contratiempos o beneficiarse de la rentabilidad de ese dinero guardado

3.- las mayores recompensas requieren los mayores riesgos: si eres de perfil conservador e inviertes en productos financieros seguros renunciaras siempre a las grandes rentabilidades. por eso si quieres ganar mucho dinero que sepas que es proporcional al riesgo

4.- la diversificación es un buen aliado: probablemente hayas oído muchas veces eso de que “conviene no poner todos los huevos en la misma cesta”. eso es diversificar. si pones todo el dinero en un mismo lugar te arriesgas a perderlo. por eso los expertos recomiendan tener distintas carteras de inversión

5.- mantente alejado de los estafadores: lo mejor es siempre controlar tus cuentas, aunque tengas asesores. sin duda eres el único capaz de darte cuenta en un segundo de cambios raros en tus cuentas o de variaciones en tus ahorros que se hayan podido producir por un robo o alguien que haya hecho movimientos con tu perfil de internet

6.- mantente seguro en los días grises: no hay que dejarse llevar por el optimismo, aunque te vaya bien nadie sabe cuándo puede cambiar el escenario, pero si tienes previstos los momentos malos estarás preparado. se recomienda tener ahorros de pensiones o seguros de vida que sirvan de colchón y protejan a los que más quieres

7.- ahorrar de formar automática: conviene que mensualmente y de forma automática una parte de nuestro salario vaya a parar a una cuenta de ahorro o a un fondo. es importante que sea de forma autónoma para que no tengamos que andar haciendo transferencias y pensando en ello

8.- minimiza tus deudas: deber dinero es siempre un mal asunto. es verdad que ayudan a una persona a poder comprar una casa, ir a la universidad o comprarse un coche, pero hay que tener las deudas justas, ni más ni menos

9.- seguimiento a los indicadores: si estás al tanto de indicadores como los tipos de interés o la rentabilidad de los depósitos puedes aprovechar ese conocimiento para invertir o pedir un crédito en condiciones óptimas

10.- nunca dejes de aprender: el mundo financiero es un universo en constante movimiento y en permanente cambio. nuevos productos, nuevas leyes, nuevas entidades financieras, mercados desconocidos o tendencias en los mercados. muchas variables que te harán tomar decisiones o anticipar cambios

Finanzas personales: novedades en hipotecas, préstamos y depósitos

El crédito ha vuelto a ser el protagonista de los últimos siete días en el mercado bancario. Y es que, al menos, se han estrenado dos hipotecas, una a interés fijo y otra a interés variable, y tres entidades han rebajado los tipos que añaden en varias de sus hipotecas.

Además, se han puesto en marcha cuatro nuevos préstamos, dos de ellos destinados a estudiantes, según ha podido comprobar el comparador de productos bancarios Bankimia. En cuanto a los productos de ahorro, las imposiciones a plazo fijo de tres entidades han vuelto a ver menguar la rentabilidad.

Hipotecas
Siguen los movimientos en el mercado hipotecario, con la aparición de nuevos préstamos y la rebaja de los tipos en otros ya existentes.

Así, entre los primeros, Bankoa ha puesto en marcha una nueva hipoteca a tipo fijo que parte de un interés del 3,75% y propone un plazo de amortización de 20 años. Financia hasta el 65% del valor de tasación o de compra de la vivienda.

Para obtener este interés, el titular tendrá que vincularse con la entidad a través de la contratación de productos adicionales: un seguro de hogar, uno de vida y otro de protección de pagos, y domiciliar la nómina.

La misma vinculación requiere la recién estrenada Hipoteca Bonificada de Oficinadirecta.com, con un tipo de interés de euríbor +1,89%. Si no se suscriben estos productos, el interés será de euríbor +2,89%.

Por otra parte, FercoGestión, ActivoBank y CatalunyaCaixa han disminuido los tipos de varias de sus hipotecas hasta en 0,60 puntos porcentuales.

En el caso de FercoGestión, los intereses oscilarán entre euríbor +1,50% y euríbor +2,20%, según el porcentaje de financiación que se solicite, del 70% al 100% del valor de tasación de la vivienda.

La Hipoteca Activa Fija de ActivoBank pasa a tener un interés que parte del 5,95% hasta el 6,50% dependiendo del plazo de amortización, entre 12 a 30 años.

Y CatalunyaCaixa ha rebajado el interés de la Hipoteca Seguridad y la Hipoteca CatalunyaCaixa, que aplican ahora un interés fijo del 5,00% los 36 primeros meses y del 3,25% los 12 primeros meses, respectivamente.

Para el resto del plazo, el tipo en ambas es de euríbor +2,25% si se acepta la vinculación con la entidad y de euríbor +3,25% si no se asume.

Préstamos
Las novedades vienen de la mano de Novagalicia Banco, que ha lanzado al mercado cuatro nuevos préstamos. El primero, Préstamo Personal, se divide en dos ya que es posible contratarlo a interés fijo (a un plazo entre seis y 120 meses y al 10,85%) o a interés variable (el tiempo de amortización puede oscilar entre 24 y 120 meses y el tipo es del 7,50% el primer año y de euríbor +6,25% el resto del plazo).

La entidad también ha presentado el Préstamo Anticipo de Nómina o Pensión, que ofrece entre 600 y 6.000 euros o seis mensualidades de la nómina o pensión vinculada a la cuenta. Tiene un interés fijo del 0,00% nominal y un 7,88% TAE.

Y el Préstamo Universitario de Futuro, con un tipo fijo del 7,95%, y el Préstamo Prepárate para el Futuro, con un interés del 7,00% los primeros 12 meses y de euríbor + 5,00% el resto del periodo. Ninguno de estos dos añade comisión de apertura.

Depósitos
Sólo dos entidades han presentado nuevos depósitos. Así, Unicaja ha empezado a comercializar el Depósito LEGO, que tiene una rentabilidad equivalente del 1,53% durante 18 meses y ofrece de regalo un juego LEGO, y el Depósito Ahorra con Gusto, que rinde al 1,46% TAE a 13 meses y ofrece una sartén eléctrica.

Por su parte, Arquia ha estrenado cinco depósitos destinados a imposiciones entre 5.000 y 200.000 euros. Con plazos de hasta un año, puede ofrecer una rentabilidad de hasta el 1,60% TAE, según el importe que se invierta.

Finalmente, Banco Pichincha, Bankia y CatalunyaCaixa han reducido la rentabilidad en siete de sus depósitos hasta en 0,90 puntos porcentuales.

Tras los cambios, los depósitos a 12 y 18 meses de la entidad de origen ecuatoriano rinden entre el 1,80% TAE y el 2,20% TAE, según el volumen de la imposición (inferior a 25.000 euros o superior a 50.000 euros).

En el caso de Bankia, el Depósito Fácil Internet rinde al 1,10% TAE en los plazos a uno, tres, seis y 12 meses. A 13 meses renta al 1,50% TAE y a 25 y 36 meses, al 1,25% TAE. El Depósito Joven a tres meses, lo hace al 1,09% TAE y el Depósito Creciente, a tres años, presenta una rentabilidad global del 1,25% TAE.

Por último, CatalunyaCaixa ha retocado la rentabilidad del Depósito Libre, creciente. Ahora, al plazo de seis meses, tiene una TAE global del 1,00%; a 18 meses, del 1,50% TAE, y a 30 meses, del 1,75% TAE.

Préstamos sólo para buenos clientes

Mejoran las condiciones de créditos a corto plazo
Hipotecas y grandes préstamos a empresas siguen bloqueados

«Antes no daban nada, pero hoy se sientan a hablar». Así define un experto financiero de una firma de consultoría internacional el comportamiento que adoptaron los bancos en relación a la concesión de préstamos. «Hoy están dispuestos a dialogar, pero hace un par de años hubieran dicho que no», reconoció a este diaro. Y es que las entidades necesitan hacer caja con su negocio bancario para mejorar así la parte alta de la cuenta de resultados y empezar a ganar dinero en España. Es por ello que decidieron suavizar las condiciones que imponen a la hora de conceder un préstamo. Lo dicen fuentes financieras y lo corroboran los números y los hechos. Es evidente que esas condiciones se endurecieron a medida que avanzó la crisis económica, pero también es cierto que cambió la tendencia.

«En 2014, las condiciones son mejores que en 2013, pero más duras que en 2008», constata un portavoz oficial de un banco cotizado. Las entidades optaron por cambiar la vara de medir a la hora de conceder un crédito. Si antes se centraban en la rentabilidad individual de cada producto, ahora miran el detalle de la rentabilidad global por cliente. Es decir, si un ciudadano tiene más vinculación con el banco, porque es cliente desde hace tiempo, tiene más productos contratados y más ahorros gestionados por la entidad, tendrá más fácil conseguir un préstamo. «Esto marca el precio a la hora de dar un crédito», reconocen fuentes financieras, que no pasan por alto que las condiciones del préstamo serán más baratas «siempre que la rentabilidad global del cliente sea buena».

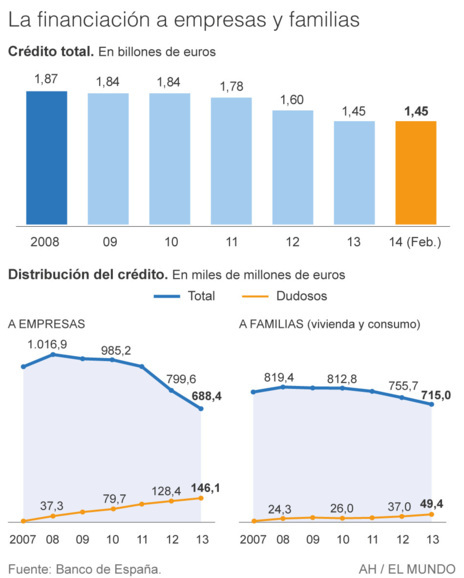
Desde que arrancó la crisis, la financiación a familias y empresas cedió un 32,3% y un 12,7%, respectivamente, atendiendo a los cálculos realizados a partir de los datos publicados por el Banco de España. Atrás quedó el billón largo de euros destinado a empresas registrado en 2008, para pasar a 688.397 millones de crédito en diciembre de 2013.

No obstante, el escenario está cambiando, tomando como referencia las nuevas operaciones de crédito firmadas en lo que va de año. Creció el volumen de dinero nuevo que se prestó a las familias entre enero y marzo y aumentó la financiación nueva a empresas. Así, el crédito nuevo dado para vivienda se incrementó un 20,5% en los tres primeros meses de 2014. En el caso de los créditos al consumo, ese crecimiento fue del 14,7% en lo que va de año, atendiendo a los datos del Banco de España.

Una situación similar se dio en el sector empresarial, donde los créditos a pymes -catalogados como los inferiores al millón de euros- crecieron un 7,5% entre enero y marzo de 2014. Incluso, en las grandes empresas, el volumen de crédito nuevo firmado en el primer trimestre de este año aumentó un 5,2%.

«En líneas generales, podemos decir que el crédito nuevo, sobre todo a pymes, está creciendo, aunque la situación varía en función de las entidades, la zona, el tipo de producto y el plazo de vencimiento, entre otros factores», en palabras de Carlos Trevijano, socio de Estrategia de Operaciones del sector financiero de KPMG. «Los préstamos a largo plazo están más parados que el crédito a corto plazo», puntualizó, no obstante, este experto financiero. Los préstamos a corto empiezan a fluir «porque se cobra comisión y el crédito va rotando», corroboraron fuentes del sector que apuntaron que «desde que empezó la crisis, conseguir un crédito se puso muy difícil, pero ahora está empezando a ponerse fácil».


LOS CRITERIOS
En la actualidad, las entidades se mueven en base a dos criterios para conceder un crédito. Primero, el destino de la financiación, es decir, saber para qué se quiere el dinero. Y segundo, valorar la capacidad de pago del cliente. En el caso de que esa capacidad sea justa o apretada, se valora la posibilidad de exigir avalista, aunque ello «depende de cada caso», en palabras de un responsable bancario.

«El análisis del riesgo de cada cliente es el que determina las garantías que podemos solicitar para la concesión de créditos», advierte esta misma fuente. «No existe un criterio estándar», precisa.

«Las condiciones finales de los préstamos dependen de la tarificación de precios, en la que tenemos que analizar el perfil de riesgo del cliente», sentenció el consejero delegado de CaixaBank,Juan María Nin, en la presentación de las últimas cuentas de la entidad.

En poco menos de dos meses, Santander ha anunciado que pondrá en circulación más de 30.000 millones de crédito nuevo en España para captar 60.000 pymes nuevas este año. BBVA informó de que ofrecerá 100.000 millones -entre nuevas operaciones y refinanciaciones-, con el objetivo de captar 45.000 pequeñas y medianas empresas, destinando 30.000 millones a las pymes. Hay quienes critican que las entidades intentan dar la impresión de que empiezan a abrir el grifo del crédito, «pero lo cierto es que ni los datos ni las condiciones impuestas les dan la razón».

VIA@ElMundo

Finanzas personales: novedades en hipotecas, depósitos y cuentas

Siguen las disminuciones en la rentabilidad de los productos de ahorro. Esta última semana, al menos cuatro entidades la han rebajado, hasta en 0,25 puntos porcentuales, en 15 depósitos. También han menguado los rendimientos ofertados en dos cuentas de ahorro.

Por otra parte, ING Direct ha ampliado hasta el 20 de febrero el plazo de comercialización de su depósito Cuenta Naranja y EVO Banco ha establecido en cuatro meses (antes estaba en 13) el plazo de la libreta remunerada de su Cuenta Inteligente, según ha podido comprobar el comprador de productos financieros Bankimia . Estas son las novedades más destacadas de la semana.

Hipotecas

Los tipos de interés de dos préstamos hipotecarios de Banco Sabadell han vivido varios cambios. La entidad ha subido el tipo fijo que se aplica durante el primer año de vida de la Hipoteca Bonificada para residentes en 0,10 puntos porcentuales. Lo ha establecido ahora en el 4,00%.
Para el resto del plazo de amortización, el interés ha subido en 0,50 puntos porcentuales hasta euríbor + 4,00%.
Por su parte, la Hipoteca Bonificada para no residentes ha disminuido el interés a tipo fijo del primer año en 0,85 puntos porcentuales, hasta el 4,00%, y mantiene el interés en euríbor+ 4,05% del resto del plazo.

Depósitos


Cuatro entidades han disminuido las rentabilidades de sus depósitos. Son las siguientes:

Barclays ha rebajado la rentabilidad de sus depósitos hasta en 0,27 puntos porcentuales. El Depósito Solvencia a 12 meses se ofrece ahora al 1,40% TAE y el Depósito Creciente a tres años, al 1,74% TAE. También ha disminuido el rendimiento del depósito Barclays Net semanal (ahora al 0,10% TAE), mensual (al 0,35% TAE), trimestral (al 0,60% TAE), semestral (al 0,85% TAE) y anual (al 1,00% TAE). Y ha dejado de comercializar el Depósito Bienvenida a un mes.
Las diferentes modalidades del Depósito Univía, de Unicaja, han disminuido los rendimientos hasta en 0,25 puntos porcentuales. Tras el cambio, a tres meses rinde al 0,77% TAE y a seis meses, al 0,97% TAE.

Oficinadirecta.com, que ha eliminado de su cartera el depósito a tres meses, ha reducido la rentabilidad del plazo a seis meses en 0,20 puntos porcentuales hasta el 1,00% TAE. A 14 meses rinde ahora al 1,25% TAE, 0,30 puntos porcentuales menos, y a 25 meses, al 1,65% TAE, 0,05 puntos menos.

Caja Rural de Granada disminuye la rentabilidad del Depósito Ruralvía hasta en 0,25 puntos porcentuales. El plazo a tres meses ofrece una rentabilidad del 1,25% TAE; el plazo a seis meses, del 1,50% TAE y el plazo a 12 meses, del 1,75% TAE.

Cuentas


Bankoa ha modificado el regalo que ofrece en su cuenta nómina. Tras obsequiar con una impresora multifunción, ahora brinda una vajilla de 20 piezas de la marca La Cartuja de Sevilla.

Por su parte, EVO Banco ha disminuido de 13 a cuatro meses el periodo de la libreta de ahorro, que remunera al 2,00% TAE, incluida en su Cuenta Inteligente. E ING Direct ha ampliado hasta el 20 de febrero de 2014 el periodo de comercialización del depósito Cuenta Naranja.

Además, Openbank ha rebajado la rentabilidad de la e-Cuenta hasta el 0,75% para los clientes que acepten la vinculación. La remuneración será de 0,50% TAE para los usuarios que no contraten otros productos de la entidad.

Y Banco Espirito Santo ha disminuido en 0,50 puntos porcentuales hasta el 1,50% TAE la rentabilidad de la Cuenta BES Solución.

Finalmente, Bankia ha puesto en marcha un sorteo de 200 premios de 300 euros entre los clientes que domicilien recibos del hogar.

Continuar leyendo...El Economista