Visita nuestra nueva WEB www.mundocasagroup.com
Mostrando entradas con la etiqueta inversión. Mostrar todas las entradas

8 pasos para encontrar la mejor vivienda en la que invertir

Las zonas urbanas con servicios cercanos a la vivienda son las más adecuadas para pensar en la inversión.
El actual es un bien momento para comprar una vivienda en inversión. Esta adquisición es una buena estrategia para aquellos que deseen aumentar sus ingresos, aunque deben seleccionar la propiedad adecuada. A continuación se muestran nueve estrategias que ayudan a decidir sobre la casa que comprar.
  1. Zonas urbanas. La atracción por el alquiler se encuentra en las zonas urbanas y rodeadas de tiendas, restaurantes y transporte público.
  2. Escuelas. Muchos inquilinos son familias jóvenes, por lo que se preocupan por la proximidad de las escuelas a las que sus hijos asisten.
  3. Mercado de trabajo. La demanda del alquiler es más fuerte en aquellos mercados de trabajo con altas tasas de ocupación.
  4. Número de dormitorios. En función del perfil del demandante de vivienda se ha de elegir la vivienda, cuyo número de dormitorios también deben cuidarse en este sentido.
  5. Paisajismo. Se ha de elegir una propiedad de inversión en la que el cuidado del jardín y las zonas comunes requiera una baja inversión.
  6. Equipo de ensueño. Se ha de contar con los mejores profesionales que ayuden a alquilar el inmueble.
  7. Posibilidad de alquilar. La compra de la vivienda pensada para la inversión debe poder ser alquilada, motivo por el que se tienen que descartar los pisos protegidos.
  8. Cálculos. Hay que calcular la inversión total que supone el inmueble, el periodo de recuperación de dicho dinero y el calendario a partir del cual se generarían ingresos.
VIA@pisos.com

Encuentra el Inmueble que necesitas en Girona entrando en www.mundocasagroup.com 

Aumenta un 13% la inversión inmobiliaria en España

El sector que mayor nivel de inversión ha obtenido es el de las oficinas, con un aumento del 83%.
La inversión inmobiliaria realizada en el tercer trimestre en España ha crecido un 13% con respecto al mismo periodo de 2014, hasta superar los 2.300 millones de euros. Son cifras de la consultora Cushman & Walker, que subraya que en lo que llevamos de año la inversión en el sector supera los 6.500 millones de euros, lo que hace suponer que se alcanzarán niveles récord en el cómputo global de 2015.

Por sectores, el que mayor nivel de inversión ha obtenido es el de las oficinas, con un aumento del 83% en comparación al segundo trimestre del año. Del mismo modo, esta organización destaca que la actividad de los inversores nacionales aumentó entre julio y septiembre más de un 32% en comparación con 2014, llegando prácticamente a la mitad del volumen total de inversión.

La inversión inmobiliaria sube un 57% entre enero y septiembre

En lo que respecta al origen de dicha inversión, alrededor de 4.000 millones han procedido de inversiones extranjeros.

La inversión inmobiliaria ha alcanzado los 10.800 millones de euros durante los nueve primeros meses del año, un 57% más respecto a 2014, según datos de la compañía en consultoría y servicios inmobiliarios CBRE.

Así, según CBRE, la cifra, que ya supera la inversión total de todo 2014, confirma el "buen" comportamiento del mercado inmobiliario español.

La inversión en el tercer trimestre del año ha alcanzado los 2.300 millones de euros, tras un verano "muy activo" en el sector inmobiliario, que se ha visto favorecido por operaciones como la venta de la cartera Thunder, formada por dos complejos de oficinas en Madrid y Barcelona.

Teniendo en cuenta la tipología del inmueble, el mercado de oficinas se ha mostrado "especialmente activo", según CBRE, y ha acumulado más de 4.600 millones de euros en lo que va de año. De estos, la mayor parte se han focalizado en Madrid, aunque el mercado de oficinas de Barcelona, con 837 millones, ha igualado hasta septiembre la recibida en todo 2014.

En lo que respecta al origen de la inversión, unos 4.000 de 10.800 millones han procedido de inversores extranjeros. En comparación con 2014, se ha detectado un menor protagonismo de los inversores estadounidenses en favor de los europeos, ya que los franceses y los ingleses han representado un 25% y un 20%, respectivamente, de la inversión total.

LAS SOCIMIS CONTINUAN DOMINANDO EL MERCADO DE LA INVERSION

Por perfil, las socimis, que representan un 46% del total, continúan dominando el mercado de inversión. Por detrás, le siguen los fondos, con un 31%, y las inmobiliarias, con un 13% de la inversión.

De enero a septiembre se han cerrado 15 transacciones de más de 100 millones de euros y 21 entre 50 y 100 millones de euros, situándose con cifras casi idénticas al mismo periodo del pasado ejercicio. Asimismo, en el estudio se destaca el incremento de operaciones entre 20 y 50 millones, que ha pasado de 44 en 2014 a las 60 transacciones actuales.

Según CBRE, el "buen" comportamiento del mercado inmobiliario de España se explica, en parte, por el atractivo de las rentabilidades en un entorno de tipos muy bajos. "De hecho, aunque las rentabilidades de los inmuebles prime están presionados a la baja, siguen ofreciendo retornos atractivos comparados con otros productos financieros, como los bonos", añade.

La directora de Research de CBRE España, Lola Martínez Brioso, afirma que "todo apunta a que se van a cumplir las expectativas que señalaban a 2015 como un excelente año para el mercado español de inversión" y señala que, según las estimaciones de CBRE, se podrán alcanzar los 14.000 millones de inversión.

La inversión inmobiliaria alcanzó en 2014 las cifras previas a la crisis

La inversión inmobiliaria logró en 2014 cifras récord, sólo superada por las registradas en 2007, antes de la crisis que arrasó el sector. Según la consultora CBRE, alcanzó los 10.200 millones de euros, lo que convirtió a nuestro país en «el segundo mercado europeo en cuanto volumen de inversión en activos inmobiliarios por detrás de Suecia».

CBRE atribuye a las operaciones cerradas durante el último trimestre este crecimiento. En los últimos tres meses, la inversión en el sector (especialmente, en aquellos activos no residenciales) en España se situó en 3.396 millones, un 50% más que en el mismo periodo de 2013. La firma subraya que se trata de una «tendencia generalizada» en Europa:la inversión en este tipo de activos se elevó un 32% con respecto a 2013 hasta sumar los 218.000 millones.

También este movimiento se aceleró durante los últimos meses del año. En el último trimestre de 2014 se obtuvieron 78.000 millones de euros, mayor inversión trimestral en el Viejo Continente desde 2006. A finales de 2014, los mercados que experimentaron un comportamiento más positivo fueron Suecia y Holanda. España, por su parte, se ubicó como sexto país en cuanto a inversión recibida en el último trimestre, superando a países como Noruega, Dinamarca o Italia.

Deuda inmobiliaria
Por su parte, la deuda inmobiliaria se incrementó en cerca de 23.000 millones frente a 2013 hasta los 978.000 millones de euros, por la entrada de nuevo crédito. Aunque la deuda nueva emitida en 2014aumentó un 47% respecto a 2013, en términos absolutos esta cifra resulta aún inferior a la deuda nueva emitida en 2007.

En palabras de Adolfo Ramírez-Escudero, presidente de CBRE España, «existen diversos factores que explican este aumento de deuda nueva. En parte se debe al crecimiento del tamaño del mercado de inversión inmobiliaria: el valor total de las transacciones de inversión en Europa incrementó un 32% en 2014, alcanzando los 218.000 millones de euros».

VIA@abc

La inversión en vivienda volverá a crecer en 2015

BBVA Research, el servicio de estudios de la entidad financiera, afirma que el aumento en las compraventas de pisos observado en 2014 se afianzará este 2015, que será el primer año de crecimiento de la inversión en vivienda tras siete ejercicios consecutivos de caídas.
En su último informe 'Situación España', correspondiente al primer trimestre de 2015, el banco asegura que "la inversión en vivienda seguirá avanzando en la recuperación iniciada en el segundo semestre de 2014". Así, la iniciación de viviendas "afianzará" su crecimiento en los dos próximos años, un crecimiento que, sin embargo, "no estará reñido con la reducción de la sobreoferta de vivienda nueva". En este sentido, BBVA apunta que el número de viviendas terminadas "continuará moderándose" en el corto plazo.

Estabilidad en los precios
Además, considera que la "mejoría" de los fundamentos de la demanda, sobre todo del empleo, la previsión de que el coste de la financiación se mantenga bajo y el cambio de tono en los precios de la vivienda "propician un entorno favorable para que continúe la recuperación de las ventas". En concreto, en materia de precios, la entidad financiera apunta que, en términos agregados, comenzarán una "etapa de estabilidad".

Por todo ello, explica BBVA, se espera que el crecimiento de las transacciones que se ha observado en el pasado año, en torno al 14%, se afiance en 2015 y 2016.

Por fin crecerá la inversión
De este modo, mientras 2014 ha sido un "año de transición, 2015 será el primer año de crecimiento de la inversión en vivienda tras siete años consecutivos de contracción".

BBVA cree que en el presente ejercicio esta partida de la inversión aumentará a una tasa anual del 5,1%, para alcanzar un crecimiento del 9,5% en 2016. Se trata, destaca, de tasas elevadas que responden, en buena medida, al efecto base derivado de un nivel de partida históricamente reducido, de alrededor de un 4% del PIB, la menor ratio desde 1980.

VIA@eleconomista.es


El sector inmobiliario aportará crecimiento a la economía española

2015 será el año de la recuperación del sector inmobiliario y la construcción tras varios años de dura crisis económica. Según el informe ‘The Case of Spain III’, elaborado por Arcano, ambos sectores favorecerán el crecimiento económico en España en 2015. El estudio señala varios factores para la recuperación:
  • Mejora de la financiación. Se producirá una mejora en la concesión de hipotecas. 18.000 millones de euros anuales de nuevas hipotecas en 2014 frente a 173.000 millones de euros de máximos históricos.
  • Mayor participación del inversor extranjero, tanto particular como institucional en el mercado, lo que incidirá en los precios.
  • Recuperación de la demanda nacional. La riqueza financiera neta de las familias ya está a niveles de 2006, mientras se atisba una reactivación del empleo y el acceso a las hipotecas.
  • Liderazgo de regiones como Madrid, Cataluña y País Vasco, que van reduciendo su stock y donde se están empezando a experimentar subidas de precios.
  • Reactivación de la construcción de nuevas viviendas. La edificación actual de viviendas nuevas con 35.000 en el último año se queda lejos de las 200.000 que se pueden construir en un entorno normal de mercado.

La inversión inmobiliaria se moderará en 2015

La inversión inmobiliaria en España alcanzó en 2014 una de sus mejores cifras de la historia. Según un estudio realizado por por la consultora inmobiliaria BNP Paribas Real Estate, el año pasado cerró con un volumen de 6.950 millones de euros, un crecimiento del 85%, solo superado por 2007. Para 2015, esperan que los inversores mantengan su interés por el inmobiliario español.
El impulso de esta inversión inmobiliaria se produjo, sobre todo, por el arranque de las SOCIMIs, que captaron alrededor de 3.000 millones de euros y gastaron dos tercios de dicho volumen en un solo ejercicio. A ellas se unieron fondos de inversión anglosajones y varias fortunas privadas o familiares de origen nacional, asiático y latinoamericano. “Las compras en el sector han reaccionado en paralelo a los mercados de capital como consecuencia de la mejora del sentimiento de los inversores por España”, según Francisco Manchón, BNP Paribas Real Estate en España.

Más de 500.000 casas buscan dueño

Ocho años después del estallido de la burbuja, España sigue de resaca con cientos de miles de viviendas que permanecen vacías. Ahora son el recuerdo de una época de excesos. "Hay en torno a 700.000 casas nuevas sin vender, pero entre 150.000 y 175.000 son necesarias para un funcionamiento normal del mercado, sin tensiones en los precios", señala Julio Gil, presidente de la Fundación de Estudios Inmobiliarios (FEI). Así, la sobreoferta se mueve entre las 525.000 y 550.000 viviendas. Más de la mitad está en manos de las entidades financieras y de la Sareb o banco malo. Coindice el economista y profesor Gonzalo Bernardos, para quien el excedente de casas habitables —muchas llevan cinco o seis años abandonadas— es de 500.000, de las que 350.000 están a medio construir.

Resulta complicado calcular la inversión bloqueada en esos proyectos abandonados. "Podría superar los 35.000 millones de euros", calcula Darío Fernández, director de Residencial, Urbanismo y Suelo de JLL y lo hace basándose en un coste medio de construcción de 70.000 euros la unidad. Luis Rodríguez de Acuña, director financiero de R.R. de Acuña & Asociados, cifra esta inversión estancada en 44.000 millones de euros en casas y 24.000 millones en suelos.

Algunas de esas viviendas se acabarán vendiendo con el tiempo. De hecho, la absorción de los inmuebles heredados de la burbuja se aceleró con una caída del 6,9% en 2012 y del 3,3% en 2013. Y, sobre todo, una vez superada la incapacidad (o la negativa) de los bancos a reconocer su precio real de mercado. Un buen ejemplo es Seseña (Toledo). "A principios de 2012 Altamira, todavía 100% del Santander, lanzó una oferta sobre viviendas que habían ido a parar al balance del banco. Pisos que en 2007 se vendían en 180.000 euros se pusieron en 65.000. Añadió una financiación muy atractiva y prácticamente vendieron todos en unas pocas semanas", cuenta José Luis Bartolomé, analista inmobiliario y autor del libro Vuelve, ladrillo, vuelve, que en un mes verá la luz.

No correrá la misma suerte otra parte del stock, levantado en ciudades fantasma, que nunca encontrará comprador. De ese medio millón, "cerca del 41% (207.865 viviendas) se concentra en áreas deslocalizadas de la gran demanda", concreta Rodríguez de Acuña. "Muchas están en poblaciones de menos de 20.000 habitantes con un exceso de oferta para más de 20 años", calcula Bernardos. En ese afán por "construir hasta el infinito y más allá, se edificaron promociones en la periferia lejana de las grandes ciudades y a 40 o 50 kilómetros de la costa. Lo último que se levantó está en el quinto carajo", prosigue.

Su futuro va a depender de "su distancia al núcleo urbano más importante, de los accesos ya construidos, del motivo de adquisición de los potenciales compradores y de su grado de consolidación, esto es, de las infraestructuras que tienen y la población que reside", explica Elisa Morillo, directora de Expansión de Foro Consultores.

¿Qué hacemos con ese excedente? La mayoría de los expertos coincide en que la llave la tienen las entidades financieras y la Sareb. Parece ser que se quedan muy cortos los pisos de alquiler social que los bancos aportan al Fondo Social de Viviendas (FSV), que se acaba de prorrogar hasta 2016. De momento, han acogido a 1.465 familias.

"Los bancos están regalando los pisos a fondos buitres a precios ridículos, entre 30.000 y 40.000 euros, cuando lo normal sería la cesión a los municipios para hacer política social, sobre todo, porque las entidades han sido rescatadas por los ciudadanos y mucha gente está en la calle con una mano delante y otra detrás", opina Bernardos. Su propuesta es que los ayuntamientos gestionen esas casas con un alquiler simbólico (entre 50 y 200 euros mensuales) y destinar el importe al mantenimiento de las fincas para evitar su deterioro.

"No se debe olvidar que el principal problema en España son los desahucios y que estos desarrollos urbanísticos son una oportunidad para hacer políticas sociales que ayuden a paliar el problema, que también se generó por las disfunciones del boom inmobiliario", señala Jaime Cabrero, presidente del Consejo General de los Colegios Oficiales de Agentes de la Propiedad Inmobiliaria de España. El timón lo manejaría "una agencia pública descentralizada que gestionaría un parque de viviendas de alquiler social, protegidas y privadas", propone Elías Trabada Crende, sociólogo y urbanista.

Para otros, lo más sensato es dejar hablar al mercado. "El libre mercado debería ser el mejor regulador, aunque sería deseable más flexibilidad en los precios de la Sareb y las entidades, lo que permitiría dinamizar el mercado", dice el portavoz de JLL, quien se muestra en contra de medidas coactivas -como la expropiación o la sanción por inmuebles vacíos planteadas por algunas comunidades autónomas-, que generan inseguridad jurídica, alejan a los inversores internacionales e inquietan a los propietarios. Su receta: "tener una carga impositiva mucho menor de IVA, ITP y AJD".Sin embargo, hay quien lo ve poco factible. "Para convertirlo en vivienda social los ayuntamientos deberían expropiar y abonar a los propietarios un justiprecio; estamos hablando de muchos millones de euros, aunque solo sea de precio de coste", apunta la directora de Expansión de Foro.

En la misma dirección apunta José Luis Bartolomé. "Hay que adaptar los precios a la realidad del mercado y proveer de financiación al comprador final. En lugares con tal exceso que ni con bajos precios pueda desatascarse podría plantearse su demolición o su destino a familias en riesgo de exclusión". ¿Derribarlo? En edificios que ni siquiera han alcanzado el 20% de estructura, al propietario le puede compensar. En caso contrario, el derribo es otro coste más. "Sería una medida excepcional para inmuebles en los que el coste de mantenimiento fuese superior a las rentas que producen", indica Julio Gil.

Reordenar es la apuesta de Manuel Gómez de Miguel, secretario de laAsociación Española de Análisis de Valor (AEV). "Para recolocar en el mercado una parte de ese stock puede que sea preciso reorientar su destino (hacia el alquiler o destinar a primeras residencias las dirigidas inicialmente a segunda o viceversa)".

Sea como fuera, "el crecimiento económico de un país no puede fundamentarse en el sector inmobiliario, pues este es la derivada de una necesidad", recalca Rodríguez de Acuña.

VIA@elpaís

Comprar una vivienda para alquilarla es cada vez más rentable

invertir en una vivienda para ponerla en alquiler es un negocio cada vez más rentable. el despegue del mercado del alquiler ha permitido que los pisos arrendados ofrezcan hoy en día una rentabilidad del 5,3%, 60 puntos básicos superior a la que devolvía a cierre de 2013, cuando se situaba en el 4,7%, según los datos que del último informe publicado por idealista

sin embargo, según este estudio que relaciona los precios de venta y alquiler de distintos productos inmobiliarios para calcular su rentabilidad bruta, los locales comerciales se mantienen como la inversión inmobiliaria más rentable: comprar un local en españa para alquilarlo ofrece una rentabilidad bruta del 6,9%.

las mejores perspectivas económicas han posibilitado que las oficinas hayan sido el activo con un mayor incremento de la rentabilidad en los últimos 12 meses. si en diciembre de 2013 la rentabilidad que devolvían era del 5,6%, un año más tarde se ha incrementado hasta 6,7%

el producto inmobiliario que menos rentabilidad ofrece son los garajes, que han terminado 2014 estancados en el 3,6%. aún así la rentabilidad obtenida por las inversiones inmobiliarias es, en el peor de los casos, muy superior a la que ofrecen los bonos del estado a 10 años (1,4%) y la mayoría de los depósitos bancarios

rentabilidad de la vivienda

entre las capitales españolas, lleida es la que resulta más rentable, con un 7,2%. le siguen las palmas de gran canaria (5,9%), huesca (5,7%), huelva (5,7%) y palma de mallorca (5,6%). la rentabilidad en madrid es del 5,1%, algo superior a la de barcelona (4,7%)

sin embargo, las rentabilidades más bajas de españa son las que obtienen los propietarios de viviendas en alquiler en ourense (3,3%), a coruña (3,5%), y san sebastián (3,7%). a continuación se sitúa lugo (4%)

rentabilidad de los locales comerciales

los locales son el producto que mayor rentabilidad tienen en la mayoría de las capitales. el mayor retorno se obtiene en málaga (8,7%) y córdoba (8,6%). les siguen alicante (7,9%), ciudad real (7,7%) y las palmas de gran canaria (7,6%). madrid tiene un 7,4% y barcelona, un 7,2%

huelva ofrece los locales con menor atractivo para el inversor (sólo 4,7% de rentabilidad), seguida por castellón (4,9%) y salamanca (5,5%)

rentabilidad de las oficinas

las oficinas de vitoria presentan el retorno más jugoso de entre las capitales, con un 7,6% de rentabilidad bruta. le siguen santa cruz de tenerife (6,6%), palma de mallorca (6,2%), zaragoza (6,1%) y las palmas de gran canaria (5,9%). en barcelona la rentabilidad asciende al 5,8%, la misma que en madrid

en el lado opuesto encontramos las rentabilidades de santander (4,5%), valencia (4,7%) y a coruña (4,8%). el mercado de oficinas no es tan uniforme como el de otros productos, por lo que resulta imposible obtener datos estadísticos de más de la mitad de capitales españolas

rentabilidad de los garajes

los garajes son, en contraposición, el producto menos rentable para el inversor en muchas capitales. aún así todavía resulta más interesante que la que registran los bonos a 10 años (que están en el 1,4%). la mayor rentabilidad se obtiene en castellón (5,4%), seguido por almería (5,3%), pamplona (5,2%) y santa cruz de tenerife (5%)

los municipios con los garajes menos rentables son vitoria, salamanca y granada, con un 2,6% en los tres casos. en madrid el retorno es del 3%, mientras que en barcelona sube hasta el 3,2%


VIA@idealista

El precio del alquiler baja un 3,40% frente al año pasado

Según el informe anual de precios de alquiler elaborado porpisos.com, la vivienda en alquiler en España acabó 2014 conuna superficie media de 106 metros cuadrados y una renta media mensual de 597 euros. Esta cifra marca una subida del 0,55% frente al pasado mes de noviembre, una caída trimestral del -4,25% y una bajada semestral del -3,65%. El recorte interanual frente a diciembre de 2013 es del -3,40%.
El abandono de los mínimos en lo que respecta a hipotecas, compraventas y precios de venta ha vuelto a poner el foco en la propiedad. Según Miguel Ángel Alemany, director general de pisos.com, “el alquiler volverá a ser eclipsado por la compra según vaya prosperando la situación económica de los ciudadanos”. Para Alemany, “la vuelta de la demanda compradora al mercado trastocará el perfil del inquilino, que con la crisis se amplió”.
Informe anual de precios de alquiler 2014
Comprar para alquilar como idea de inversión
El responsable del portal inmobiliario estima que el despegue experimentado por el arrendamiento no pasará a la historia del sector como un simple éxito fugaz: “En estos años se ha consolidado la idea de que invertir en vivienda para alquilarla es una estupenda manera de rentabilizar el ahorro”, comenta Alemany, tomando como base la buena acogida de una fórmula como la SOCIMI en detrimento de otros vehículos de inversión tradicional.
Aunque este mercado haya ganado seguridad y las rentas se hayan estabilizado, todavía deben realizarse esfuerzos. “Se han hecho ajustes en la fiscalidad para poner el alquiler en sintonía con la compra pero, por sus características y funcionamiento, no es posible equipar ambos mercados”, indica Alemany, añadiendo que “será difícil que el arrendamiento cale de verdad en la sociedad si las instituciones se limitan a conceder ayudas únicamente a colectivos concretos en vez de universalizarlas”.
¿Dónde están los alquileres más caros y los más baratos?
El informe anual de pisos.com apunta que las regiones más caras para vivir de alquiler en diciembre de 2014 son Madrid (988 €/mes), País Vasco (891 €/mes) y Baleares (748 €/mes), mientras que las rentas más económicas están en Extremadura (403 €/mes), Castilla-La Mancha (430 €/mes) y Castilla y León (473 €/mes). Frente al año pasado, suben más intensamente Andalucía (1,78%), Cataluña (1,71%) y Castilla y León (0,97%), mientras que las caídas más pronunciadas se dan en Madrid (-6,06%), Canarias (-5,63%) y Castilla-La Mancha (-4,91%).

Informe anual de precios de alquiler 2014

En la clasificación de las provincias por renta, en diciembre de 2014 la primera posición es para Madrid, con 988 euros al mes. Le siguen Vizcaya (913 €/mes) y Guipúzcoa (885 €/mes). En el lado opuesto, se encuentra Teruel, que cierra la clasificación con 343 euros mensuales. Otras provincias económicas son Cuenca (361 €/mes) y Ciudad Real (369 €/mes). Interanualmente, las provincias que más suben son Las Palmas (4,80%), Segovia (4,75%) y Girona (4,66%). Por otro lado, las rentas que bajan de forma más acusada son Albacete (-8,47%), Lleida (-7,60%) y Córdoba (-7%).
Informe anual de precios de alquiler 2014

En cuanto a las capitales de provincia, Madrid es la más cara para los inquilinos con una renta media de 1.071 euros al mes. Le siguen Donostia-San Sebastián (993 €/mes) y Barcelona (952 €/mes). Por el contrario, Teruel es la más barata, con 368 euros de renta mensual. Otras capitales de provincia económicas son Ávila (391 €/mes) y Lugo (400 €/mes). Respecto a diciembre de 2013, Santa Cruz de Tenerife (7,96%), Sevilla (7,82%) y Salamanca (7,21%) son las que más crecen, mientras que Donostia-San Sebastián (-5,85%), Castellón de la Plana (-5,56%) y Cáceres (-4,76%) son las que arrojan caídas de mayor calado.
Informe anual de precios de alquiler 2014

¿Es una buena idea invertir en vivienda?

Comprar un inmueble para alquilarlo cada vez se dibuja como una opción más rentable. Dado el panorama financiero actual, no son poco los ahorradores que están volviendo a invertir en el sector inmobiliario en lugar de en algunos productos del sistema financiero que han perdido fuerza. Los depósitos a plazo fijo, la deuda pública o los pagarés bancarios han dejado de ser los nichos estrella de los españoles. Haciendo números las rentabilidades están cambiando.
es-una-buena-idea-invertir-en-vivienda
La caída de los tipos oficiales de interés aplicada por el Banco Central Europeo (BCE) al 0,05% al final se está trasladando a los particulares. Esto se traduce en que si el precio del dinero es más bajo y se presta más fácilmente, los bancos tampoco van a pagar más a los clientes por el depósito de sus ahorros. Los diez depósitos más rentables en diciembre de este año apenas rinden de media al 2%. El mismo mes de 2013 lo hacían al 2,78% TAE. En diciembre de 2012, la TAE era del 4,64% y en el de 2011, del 3,60% TAE, según datos del comparador de depósitos de Bankimia. “La compra de una vivienda como inversión puede formar parte de una buena distribución patrimonial, para ir teniendo unos ingresos periódicos”, opina Ricardo Vilá Medina, asesor en finanzas personales de Expertofinanciero.es.
Depósitos a plazo fijo
La recomendación del Banco de España en enero de 2013 de establecer unos máximos en los beneficios ofertados, del 1,75% TAE hasta un año, del 2,25% TAE en las de dos años y del 2,75% TAE en las superiores, según Bankimia, han ‘desinflado’ el interés de los particulares. La crisis ha provocado que la rentabilidad de los depósitos en España haya descendido sobremanera en los últimos dos años hasta caer a una remuneración media del 0,86%, según el Banco de España. “Si la alternativa a comprar una vivienda como inversión es dejar el dinero en una cuenta al 0% o en un plazo fijo al 1%, es preferible arriesgar en el inmobiliario”, afirma el asesor financiero Ricardo Vilá, “aunque asumimos el riesgo de que hay que tenerla alquilada siempre y que el inquilino nos debe pagar siempre“. “Si esta compra se financia con un préstamo hipotecario y la inversión es mala, puede acabar arruinándonos, como por ejemplo si hay impagos de los inquilinos y no sabemos gestionarlo”, avisa Pau A. Monserrat, director editorial de iAhorro.
Para obtener rentabilidad de un inmueble hay que hacerlo bien y seleccionar la vivienda tanto por el precio de compra como por el precio de los alquileres en la zona. Vilá pone el ejemplo de la rentabilidad que podemos obtener al comprar un piso por 150.000 euros y cobrar 700 euros al mes de alquiler: una rentabilidad bruta anual del 5,6%, restándole dos mensualidades para pagar gastos de comunidad y mantenimiento de la casa. El resultado sería una rentabilidad neta de un 4,6%; contando con que el piso estuviera alquilado todo el tiempo. Este cálculo coincide con la rentabilidad bruta por alquiler de una vivienda en España en 2013 que se sitúa en el 4,6% , actualmente muy por encima de otros productos que ofrece la banca.
Deuda pública y fondos de inversión
La compra de letras o bonos del Tesoro es una inversión de bajo riesgo, ya que es poco probable que el Estado no fuera capaz responder a sus acreedores, pero actualmente de muy poca rentabilidad. “La deuda pública española a 1 año está rentando menos de 0,4%”, avisa Vilá. A 22 de diciembre de 2014 en las últimas subastas celebradas por el Tesoro Público en el corto plazo las Letras a 12 meses no superan el 0,363%, mientras que los Bonos a 3 años están al 0,584%. Sólo en el largo y muy largo plazo vemos remuneraciones más atractivas en el caso del Bono a 5 años un 0,946%, Obligaciones a 10 años un 1,731%, Obligaciones a 15 años un 2,842% y por último en Obligaciones a 30 años un 4,043%.
“Entre deuda pública y depósitos, aún ganan en rentabilidad algunos depósitos bancarios”, valora Monserrat, “pero para el ahorrador medio, acostumbrado a los depósitos, el mejor producto con riesgo que le puede dar una buena rentabilidad son los fondos de inversión“, añade. Su fiscalidad favorable, liquidez y el riesgo se puede controlar eligiendo varios fondos con estrategias de inversión dispares. “Los que, en general, suelen ser peores, curiosamente, son los fondos de inversión garantizados, que inmovilizan nuestro dinero varios años y, al final, ofrecen rentabilidades nulas o bajas”, advierte el director editorial de iAhorro. Si se entra en productos financieros con riesgo, la renta variable de muchos países es otra buena alternativa rentable.
Solución: diversificar
Actualmente, según todas estadísticas el precio de la vivienda sigue una tendencia a la baja, que continuará en 2015. Por tanto, es un buen momento para comprar una vivienda al menos para vivir, no obstante, para invertir bien en vivienda, también hay que escoger el inmueble adecuado: rebajado a su valor de mercado actual, en buen estado, bien ubicado y por supuesto, con elevada demanda de alquiler. Viviendas 60.000 a 100.000 euros son las que me están vendiendo y comprandoactualmente por el pequeño inversor. Meterlo en el banco, ahorra quebradores de cabeza, pero no da más rentabilidad. “Dadas las rentabilidades actuales de los productos de ahorro más conservadores, para obtener unos rendimientos más elevados se tiene que asumir más riesgo, informándose bien de los riesgos, consecuencias, comisiones que se les pueda añadir…”, aconsejan desde Bankimia.
En la diversificación está la clave. La mejor opción es dividir nuestro capital ahorrado en diferentes nichos de inversión. Algunos productos financieros como los depósitos o la deuda pública están de capa caída pero proporcionan seguridad de retorno. “Hay varias estrategias para aprovechar las ventajas de invertir en renta variable de una forma segura, como la de entrar en el mercado varias veces o la de ir haciendo aportaciones mensuales a fondos de inversión diversificados”, aconseja Vilá. No obstante, actualmente y puede que en los siguientes meses sea el momento adecuado para comprar las casas más ajustadas de precio, para obtener una rentabilidad durante los próximos años.Si alguno de los nichos nos falla y otro resurge tendremos nuestro beneficios repartidos y asegurados.
Vuelta al ladrillo como inversión

Los ahorradores vuelven a confiar en el ladrillo al considerar que los precios del mercado inmobiliario han tocado fondo y que la compra de viviendas es un refugio seguro.
Los pequeños inversores se vuelcan en la compra de pisos
Ampliar foto
En el último año, los compradores de pisos que lo hacen como pura inversión y no como usuarios de la vivienda han pasado de representar un 16% a un 28% del total.
Compran pisos situados en el centro de las grandes ciudades, de un valor de entre 50.000 euros y 100.000 euros, y en un 83% de los casos, pagan al contado, según datos de Tecnocasa.
La mayoría de inversores buscan rentabilidades por alquiler de entre un 4% y un 6%. Sin embargo, el director general de Don Piso, Luis Pérez, explica que "existe un inversor más pequeño que sólo está interesado en pisos que le gusten y que está dispuesto a comprar a rentabilidades del 3%".
Además del retorno mensual que generan los pisos, los inversores piensan en la plusvalía que conseguirán cuando se produzca la venta del activo, que en un periodo largo de tiempo y vendiendo en la parte alta del ciclo, puede ser muy importante.
En España, la rentabilidad media ronda el 7%, aunque depende de la tipología de la vivienda, la ciudad y la zona concreta, indica el director del departamento de análisis de Tecnocasa, Lázaro Cubero. En Madrid, la rentabilidad ronda el 7,4% y en Barcelona, está entorno al 6%.
Además del importe de la vivienda, los inversores deben afrontar unos gastos iniciales, derivados de la transacción. El fundador del grupo inmobiliario RTV, especializado en la inversión en el segmento residencial, Vicenç Tur, explica que la compra de una vivienda nueva conlleva gastos de alrededor de un 10% de IVA y de entre un 1% y un 1,5% por actos jurídicos documentados (AJD), notaría y Registro. En el caso de la vivienda de segunda mano, el IVA y el AJD se sustituyen por el ITP (impuesto de transmisiones patrimoniales), que oscila entre el 8% y el 10%, en función de cada comunidad autónoma.
Como gastos posteriores y periódicos de una vivienda que debe asumir el propietario, está el impuesto de bienes inmuebles (IBI), los gastos de comunidad (en el caso de una propiedad horizontal), los seguros y los gastos de mantenimiento ordinario del inmueble, que suelen oscilar entre los 1.500 euros y los 3.000 euros anuales, aunque algunos de ellos se pueden repercutir a los inquilinos.
Si se financian los pisos con créditos hipotecarios, el inversor podrá pagar casi un 80% de la cuota con el alquiler. Aunque en España, la gran mayoría de los inversores (83%) compran sin financiación bancaria.
¿Qué es más rentable, comprar un piso de 100 metros cuadrados o dos pisos de 50 metros cuadrados? La mayoría de los expertos recomiendan dos pisos de 50 metros. A los pequeños inversores les gustan los pisos pequeños: un 26% se decantan por pisos de menos de 50 metros cuadrados y casi el 50% invierten en pisos de entre 50 metros y 100 metros cuadrados.
Desde el punto de vista de la rentabilidad, se recomiendan pisos pequeños y ubicados en zonas turísticas o céntricas. A la hora de vender, en cambio, es más fácil encontrar comprador para un piso de tamaño medio, ya que el producto más demandado es una vivienda de tres habitaciones, mientras que los pisos de 50 metros suelen atraer sólo a inversores y no a usuarios.
El comprador de pisos extranjero, aproximadamente un 15% del total, prefiere los pisos de mayor tamaño. La inmobiliaria Lucas Fox, especializada en compradores extranjeros que buscan viviendas en España, explica que actualmente, los inversores nacionales prefieren pisos de menor valor y los internacionales están comprando las casas más caras, por encima de los 500.000 euros. En este caso, la necesidad de financiación se reduce prácticamente a cero.
Fuentes de Lucas Fox añaden que la mayoría de los inversores particulares extranjeros piden apartamentos o edificios residenciales ubicados en zonas turísticas de las grandes ciudades que requieran una completa rehabilitación. Principalmente, propiedades en las que el inversor pueda aportar un valor añadido mediante una reforma y que, automáticamente, el activo aumente su precio.

El mercado de la vivienda se estabilizará en torno a las 300.000 transacciones

La recuperación del mercado inmobiliaria es una realidad, pero la tendencia es frágil, alejada de las revalorizaciones exponenciales de los años previos a la crisis y de los posibles pelotazos que atrajeron la atención de los grandes inversores internacionales el año pasado, limitándose más bien a cotas del 2% o 3%.
Así lo advierten algunos de los principales agentes del mercado inmobiliario español, reunidos este miércoles por la escuela de negocios Esade y el Georgetown Club of Spain en un foro sobre las oportunidades del mercado inmobiliario.
Así, el director de inversiones inmobiliarias de Banco Sabadell, Joan Bertran, detalla que el mercado se está estabilizando en el entorno de las 300.000 transacciones anuales, cifra que podría consolidarse en los próximos ejercicios, incluyendo 50.000 o 60.000 operaciones de vivienda nueva.
En base a estas cifras, valora Bertrán, el negocio de la financiación bancaria a promotores inmobiliarios, que en líneas generales sigue reduciéndose pero comienza a repuntar para operaciones concretas, se limita al entorno de 5.000 a 5.600 millones de euros.
Una cifra modesta, en un océano de nueva financiación de 150.000 millones entre enero y julio, según los datos del Banco de España, pero que da idea del nuevo peso que va a tener la promoción inmobiliaria en la economía a medio plazo.
“Es el mejor momento”, ha aseverado, no obstante Bertán, asumiendo que los proyectos que llegan ahora a los bancos son rentables, y que “los precios de ahora no los tendremos en los próximos años”. “Yo lo financiaría todo”, ha bromeado, matizando que evidentemente hay que controlar cada proyecto que se apoya y que las rentabilidades se limitan al 2% o 3%.
En esta línea, el responsable comercial del grupo ING, William Connelly, ha aportado la visión que hay del mercado español entre los inversores internacionales, sosteniendo que el momento de las operaciones de alta rentabilidad que pudieron entreverse en 2013 ya ha pasado.
“Hasta 2013 era un mercado totalmente muerto, no había actividad, había incertidumbre sobre el euro, y sobre España, con el sector inmobiliario particularmente afectado”, ha desarrollado, exponiendo que las cosas cambiaron en verano del año pasado.
La creación de Sareb, las provisiones de la banca y la percepción de que los precios tocaban suelo atrajo a muchos fondos “distress”, también denominados buitre, e incluso algunos buscando negocios core, algo más tarde, con especial atención a oficinas y centros comerciales.
Para los fondos distress, que buscan una alta y rápida rentabilidad por sus inversiones, advierte Connelly, “cada vez es más complicado” conseguir la rentabilidad que buscaban y prometieron a sus inversores.
“Es un mercado desequilibrado”, detalla, donde hay mucho interés por los activos situados en las zonas ‘prime’, como Madrid, Barcelona o ciertos lugares costeros, si bien el movimiento es nulo en el resto.
“Por tanto, sí hay mejora, pero es muy frágil”, ha resumido Connelly, destacando además que Europa occidental sigue en recesión, en un entorno en que demasiados inversores buscan los mismos activos, pero donde “va demasiado rápido la bajada” de rentabilidades.

Apetito por el ladrillo europeo

El mercado inmobiliario europeo está asistiendo a un giro de 180 grados en las expectativas de inversión. La fotografía a falta de dos meses para acabar 2014 nada tiene que ver con la de 2013.

Tanto ese año como los anteriores desde que empezara la crisis, los fondos de real estate soportaban grandes dificultades para atraer inversores a la región, pero ahora la situación ha dado un vuelco radical.

De la travesía por el desierto se ha pasado a caminar por un auténtico vergel. El apetito de los inversores por el ladrillo europeo se ha disparado, circunstancia que los fondos inmobiliarios con foco en la zona están aprovechando para elevar la captación de recursos hasta cotas precrisis. Así, solo en lo que va de 2014, estos vehículos han recaudado 21.000 millones de euros, la cantidad más alta registrada desde 2007, cuando consiguieron alcanzar en todo el año 23.000 millones, según los datos del servicio de análisis Preqin.

Si los compromisos hasta octubre son comparados con los cosechados en los doce meses de 2013 (11.000 millones), aún parece más extremo el cambio de percepción de los inversores respecto al real estate del Viejo Continente. Es decir, incluso antes de dar por zanjado el año, la recaudación ya casi dobla la del ejercicio anterior.

Ese enorme interés por tomar posiciones en el ladrillo europeo ha contribuido, asimismo, a aumentar significativamente la proporción que el capital atraído por Europa representa dentro del global para inversiones en inmobiliario, propiciando que el 44% de los recursos totales obtenidos en el año estén orientados a la zona, mientras que en 2013 solo un 17% tenía esa vocación.

Con todo, la principal consecuencia del actual éxito en la recaudación es que los fondos de real estate han conseguido hacerse con una capacidad de disparo en Europa nunca vista. Así, el capital disponible para realizar compras en la región ha establecido un nuevo récord histórico en 52.000 millones de euros, un 44% más que lo que albergaban en diciembre del año pasado.

Sesgo oportunista
No todos los fondos concitan, sin embargo, el mismo interés. Los que siguen una estrategia de sesgo oportunista tienen más tirón entre los inversores, ávidos por cazar las gangas que la crisis financiera ha puesto en bandeja. Más de la mitad de la recaudación recabada hasta octubre –unos 12.300 millones de euros– ha ido a parar a vehículos con una pauta de inversión oportunista y distressed.

Eso sí, el repunte de la inversión en el real estate del Viejo Continente no habría sido posible sin el regreso de los grandes fondos estadounidenses. De hecho, el 55% de los recursos captados en 2014 procede de gestoras no europeas, que un año antes solo aportaban un 26% del capital atraído.Entre éstas, Blackstone desempeña un papel protagonista. En marzo anunciaba el cierre de un fondo inmobiliario dotado con 5.100 millones de euros, que ha conseguido el hito de ser el más cuantioso que nunca haya existido para Europa y que es responsable del acelerón del fundraising para ladrillo en el año.

Hace una semana, Iñaki Echave, director general de Blackstone con responsabilidades sobre España y Portugal, apuntaba en unas jornadas sobre capital riesgo que la apuesta de la firma por el inmobiliario europeo es la continuación de la secuencia que comenzó en EEUU, donde la gestora «ha ganado mucho dinero» con la recuperación del ladrillo.

via@expansion.com

Los fondos de inversión, la clave para la nueva era inmobiliaria

Los indicadores económicos generales, así como los del sector inmobiliario, arrojan datos positivos por primera vez en los últimos años, y la expectativa para los próximos meses parece augurar un cambio de tendencia para la construcción y promoción de vivienda nueva. No obstante, sería equívoco dar a entender que la recuperación va a reproducir los patrones de comportamiento que estaban asumidos durante la burbuja, cuando se llegó a olvidar el viejo mantra del sector inmobiliario de ubicación, ubicación, ubicación.

Ya se empieza a percibir que el aumento de actividad en el sector viene ligado a localizaciones específicas, y a zonas muy concretas, algunas de las cuales han mantenido actividad incluso en los tiempos más adversos de la crisis, como es el caso del norte de Madrid. Adicionalmente, la demanda de vivienda, aunque está empezando a repuntar, sigue siendo reducida en la actualidad, con lo que las promociones desarrolladas en las mejores ubicaciones y que tengan un precio adecuado, serán las que reciban el favor de los compradores, y por ende, la financiación.
El flujo del crédito sigue siendo el principal reto a superar por las empresas del sector. En ese sentido, es relevante destacar que, en la actualidad, dadas las provisiones bancarias exigidas por la normativa,las entidades financieras prácticamente no financian la compra del suelo. En consecuencia, para poder optar a la financiación de una promoción es preciso disponer de un muy alto nivel de comercialización y un compromiso ineludible por parte de los compradores en fases muy tempranas, en forma de notables aportaciones económicas en proporción al valor de la vivienda, que además minimicen las necesidades financieras de la promoción.
En ese contexto, el modelo de cooperativa de vivienda ha sido el vehículo más utilizado en los últimos años, motivado principalmente por la desaparición de las principales promotoras del país durante la crisis inmobiliaria. No obstante, en la actualidad, y con el cambio de tendencia en el sector que se empieza a percibir, están surgiendo otros modelos, en los que los fondos de inversión internacionales están empezando a acaparar protagonismo.
Las promotoras inmobiliarias que han aguantado la crisis, además de vender parte de sus activos para reducir el ratio de endeudamiento, están alcanzando acuerdos con estos fondos al objeto de capitalizarse, de manera que puedan volver a acceder a la tan necesitada financiación bancaria. Por tanto, la llegada de los nuevos inversores internacionales ofrece una oportunidad única para el inicio de una recuperación real del sector y hace posibles nuevas actuaciones y proyectos de envergadura.
Por otro lado, no hay que perder de vista que el dinero extranjero viene buscando verdaderas oportunidades, teniendo en cuenta que los precios en España se han ajustado suficientemente como para permitir un retorno de la inversión que consideren satisfactorio, a lo que ahora se suma el incentivo añadido de las mejoría de las expectativas económicas del país.
Poder aprovechar esta ocasión histórica depende, en gran medida, de la capacidad de los gestores inmobiliarios experimentados en materializar acuerdos estratégicos con los fondos de inversión. Estos últimos disponen del capital necesario para reactivar el sector pero carecen de equipos solventes que lideren la esperada nueva era inmobiliaria y obtengan las rentabilidades exigidas por los mismos.
El tiempo dirá si aprovechamos esta oportunidad que se nos presenta.

España y Japón, un drama de viviendas vacías

españa es el país con más viviendas vacías de europa, unos 3,4 millones. japón, por su parte, podría ser el que más casas vacías tiene del mundo, unas 8,2 millones, o lo que es lo mismo el 13,5% del total, un porcentaje muy similar al español. en el primer caso le penaliza la especulación y las segundas residencias, mientras que en el del país asiático las políticas implementadas tras la ii guerra mundial. dos mundos alejados por la distancia y la cultura, pero unidos por este drama
en españa, el boom inmobiliario y la vivienda vacacional (un 36,2% de los españoles tienen segunda residencia), junto con la entrada de los fondos de inversión y los intereses especulativos, han sido los principales artífices del fenómeno de las casa vacías
en la mayor parte de los países del mundo, el fenómeno de las casas vacías responde a un factor económico, es decir, disminuye o aumenta en función de las finanzas y el bolsillo. pero en el caso de japón no ha hecho nada más que crecer desde el final de la guerra (ii guerra mundial), periodo en el que se produjo una etapa de construcción rápida de viviendas de poca calidad como respuesta al imponente crecimiento poblacional y el páramo de destrucción que dejaron las bombas tras el conflicto
“se convirtió en norma la costumbre de “usarlas y tirarlas” (habitar en ellas durante periodos de unos 25 o 30 años, y luego derribarlas para volver a construir en el terreno).dado a que la demanda era ininterrumpida, para los constructores se trataba de una situación óptima”, tal y como apunta el experto inmobiliario yoneyama hidetaka, en declaraciones recogidas por el portal japonés nippon.com
estas casas se entregaron con préstamos a muy bajo interés, para facilitar que la gente pudiera tener una vivienda digna. no obstante, en la época del 'milagro japonés' de rápido crecimiento económico (años 60-80) los precios del suelo no dejaron de subir hasta el punto de que en la década de los 80 el país vivió una de las mayores burbujas inmobiliarias de la historia
en concreto, de 1955 a 1990 el valor de los bienes raíces en el país aumentó en un 70% y solo el área metropolitana de la capital tenía el mismo valor que todo estados unidos. la locura llegó hasta el punto de que si en ese momento se hubiera vendido el área que ocupa el palacio imperial (en el corazón de la ciudad)se podría haber obtenido el equivalente a todo el estado de california
con los precios tan altos del suelo (actualmente en tokio rondan los 5.700 euros el metro cuadrados), la gente ha optado por dejar las casas heredadas en la ciudad o en los pueblos en ruina antes que rehabilitarlas, tirarlas y construir encima o vender el terreno. “aunque en occidente las transacciones con viviendas de segunda mano representan entre el 70 y el 90 % de todas las transacciones inmobiliarias, en japón ese porcentaje no supera un escaso 10 %”, detalla hidetaka
actualmente, con la población nipona en claro declive demográfico y una esperanza de vida similar a la de españa (son los dos países con mayor número de ancianos del mundo), tanto en las zonas rurales como las áreas urbanas han comenzado a proliferar las casas vacías
hoy en día, cuando los padres fallecen o deben ser trasladados a un asilo para ancianos, los herededor dejan la casa vacía y la mantienen por motivos económicos: “cuando nadie se encarga de la casa paterna hay que buscar un comprador, o alguien que la alquile, pero dado que la calidad de las casas construidas tras la segunda guerra mundial no era muy alta, y que posteriormente las viviendas no se han mantenido en condiciones, la mitad de estas casas no poseen gran valor”, añade el experto
¿por qué no derribarla?
en japón las casas pasan controles de calidad muy estrictos para prevenir los constantes terremotos. cuando una casa no obtiene certificado de habitabilidad solo queda demolerla en un proceso con unos costes muy altos. esto hace que muchos propietarios mantengan los edificios como están, por muy viejos que se encuentren. cuando escaseaban las casas duranet la época de bonanza, la gente se gastaba el dinero en rehabilitar, pero ahora una gran parte de la población prefiere dejarlos como se encuentran. además, restaurar la casa es también muy caro y no garantiza recuperar la inversión a cualquier precio
desde los años 90, en japón la construcción de viviendas se ligó al crecimiento económico. no en vano, se trata de un sector que da trabajo a unos 5 millones de obreros de la construcción. por eso, a pesar de haber más de 8 millones de casa vacías (en tendencia al alza), en la actualidad se construyen al año unas 800.000 viviendas nuevas. algo completamente irracional
para poner fin a este hecho, los municipios nipones “están exigiendo a los propietarios que realicen el correcto mantenimiento de sus propiedades, y han endurecido las multas que incluyen la demolición forzada en los casos en los que los propietarios no la realicen”, destaca hidetaka, que considera que estas medidas están azuzando a muchos propietarios a solicitar ayudas estatales para la retirada de las viviendas en ruinas
con esta fórmula, los propietarios no ganan nada de dinero, pero al menos no tienen que pagar los impuestos y no dejan la casa vacía. además, por inciativa propia, los ayuntamientos están buscando este tipo de casas vacías por todo el país e incentivando su venta a parejas jóvenes o jubilados, a precios interesantes y con ayudas para la rehabilitación. una salida, desesperada, hacia un futuro mucho menos 'ruinoso'


España se convierte en el destino preferido para la inversión inmobiliaria

El regreso de fondos al mercado inmobiliario español cumple 15 meses en un escenario único.


Si entonces a España sólo se acercaban los fondos oportunistas a la búsqueda de gangas, ahora no hay inversor que no quiera comprar en este mercado.

Prueba de ello es la encuesta elaborada por la consultora Knight Frank entre 200 inversores en Londres, donde España es el destino número uno de la inversión. «El 26% de los encuestados quieren invertir en España, es la primera vez que supera a Reino Unido», explica Humphrey White, director de Inversiones de Knight Frank España.

Ahora, los fondos de carácter más oportunistas conviven con otros con un perfil más conversador, y que reflejan un cambio. «El inversor que llega ahora es mucho más sofisticado que en 2007 [en plena burbuja], cuando solo compraban family office».

Son muchos los motivos de la llegada de estos nuevos inversores que hasta ahora centraban sus inversiones en Europa en Londres, París y Frankfurt», comenta White. «Si el bono te da una rentabilidad anual del 1,2% y el inmobiliario te da un 5%, tiene más interés y sentido de este tipo de operaciones», agrega.

via@expansion.com

La inversión extranjera en inmuebles superará los 7.000 millones en 2014

Cada vez más los inversores extranjeros tienen mayor importancia en el sector inmobiliario. La demanda de particulares y de los inversores nacionales se mantiene plana, dada la falta de liquidez y el elevado endeudamiento de las inmobiliarias. Por otra parte, la inversión extranjera sigue interesada en un mercado que aún mantiene precios bajos y que tiene visos de mejora.

Según un estudio de sociedades inmobiliarias realizado por DBK, la inversión extranjera en inmuebles experimentará un incremento en lo que queda de 2014, hasta superar los 7.000 millones de euros al cierre de 2014, el doble que en 2009. En 2013 ya cerró en 6.453 millones de euros, un 16% más que al cierre de 2012.

Las buenas perspectivas económicas animan a los fondos de inversión

España seduce a los grandes inversores internaciones por la bajada histórica de precios y las perspectivas de recuperación de la economía nacional.

Blackstone, Cerberus, Apollo, Intu, el fondo soberano de Singapur o el hombre más rico de China. Éstos son sólo algunos de los ejemplos de los inversores internacionales que han protagonizado operaciones de renombre en el mercado inmobiliario español en los últimos meses. Pero, ¿cuál es el motivo para este boom inversor?

Según un informe de CBRE, España se sitúa como el tercer país de Europa más atractivo para invertir en inmobiliario, solo por detrás de Reino Unido y Alemania. Frente a las fortalezas de los mercados inglés y alemán, España ha seducido a los inversores por la bajada histórica de precios tras años de gran desarrollo y las perspectivas de recuperación de la economía nacional.

«Desde que el capital extranjero entrara en el mercado inmobiliario español en julio del año pasado con la compras de Goldman Sachs y Blackstone, se ha desatado una fiebre inversora que abarca todo tipo de inversores, expertos del sector como fondos internacionales, capital riesgo y family Office, así como otras fuentes de capital que han buscado en socios locales su experiencia para canalizar sus inversiones inmobiliarias», explica Alejandro Campoy, director general de Inversiones de Aguirre Newman.

La llegada de todos ellos ha dejado en los seis primeros meses del año ha dejado 3.226 millones de euros en inversión no residencial (es decir, oficinas, centros y centros logísticos), pero ¿qué es lo que buscan los inversores? En la mayoría de los casos, su objetivo es lograr una importante revalorización de sus activos, por eso no dudan en adquirir inmuebles que requieran trabajo y nuevos desembolsos, eso sí, con un buen descuento en el precio.

Éste es el caso de, por ejemplo, los seis centros comerciales adquiridos por un consorcio formado por Baupost, Green Oak y Lar. Por ellos, pagaron 160 millones, frente a los 115 que pagó otro inversor extranjero, en este caso, Oaktree, por el centro Gran Vía de Vigo.

Otros, con un perfil más conservador, se decantan por inversiones en activos prime con buenos inquilinos, como puede ser la sede de IBM, adquirida por el grupo mexicano Finaccess, o la de Vodafone, adquirida por London & Regional Properties por 117 millones.

A los tradicionales inversores norteamericanos y europeos, en los últimos meses se han sumado los fondos soberanos y de pensiones de China, Corea y Singapur. De enero a junio, estos inversores asiáticos han desembolsado 368 millones de euros, frente a los 50 millones registrados en todo 2013.

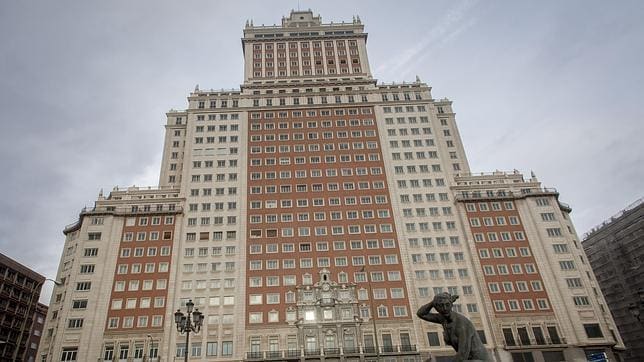
El último ejemplo de este furor de inversores asiáticos es la entrada del fondo soberano de Singapur en la inmobiliaria GMP, quien desembolsará más de 200 millones por hacerse con el 30% de la compañía española o el proyecto hotelero y de ocio que Wang Jianlin, el hombre más rico de China con un patrimonio de 11.500 millones de dólares, planea construir en Madrid tras hacerse en junio con el Edificio España.

A nivel corporativo, las mayores inversiones las han concentrado las Socimis. Los millonarios George Soros y John Paulson, así como los fondos Cohen & Steers, Pimco y Goldman Sachs son algunos de los inversores más relevantes que han apostado por las nuevas sociedades inmobiliarias que se han estrenado este año en el parqué español y que ya han realizado compras por más de 1.600 millones de euros.

¿Cómo acertar en las inversiones inmobiliarias?

Cinco ideas destinadas al pequeño y al mediano comprador
Las claves: análisis, evaluar toda la oferta, visitar y ver el producto 'in situ', buscar asesoramiento legal y rodearse de profesionales

El interés por el sector inmobiliario español está en auge. Varios inversores internacionales, pero también pequeños ahorradores españoles, han invertido su dinero en comprar activos a un precio muy inferior al de los últimos años. Estos inversores particulares apuestan por la vivienda ante la escasa rentabilidad en depósitos. Con esta nueva realidad sobre el tablero inmobiliario, la compañía Somrie Personal Shopper Inmobiliario ha elaborado un listado de consejos pensando en los pequeños y medianos inversores.

Una hoja de ruta basa en cinco idas y recomendaciones con la que ha intentando responder a las preguntas más frecuentes de los compradores: ¿qué producto me será más rentable? ¿cómo puedo ver el inmueble sin tener que desplazarme? ¿podré confiar en el vendedor? ¿podré obtener rentabilidad?

1 Análisis:
Hay que tomarse un tiempo para analizar de cuánto dinero se dispone y observar la capacidad real de endeudamiento propio, en caso de ser necesario. Una correcta planificación de los recursos y posibilidades financieras evitará que se repitan efectos devastadores del pasado.

2 Evaluar la oferta disponible: Lo normal es que los bancos avasallen con artillería al posible comprador porque quieren quitarse de encimastock de poco valor que no quieren financiar, como pisos baratos, pequeños y viejos sobre los que reciben pocas ofertas de adquisición. Hay que evaluar las distintas opciones que proponen las agencias inmobiliarias y entidades bancarias y no tomar decisiones precipitadas. Es importante fijar con claridad el producto que se está buscando.

3 Visitar y ver el producto: Es importante antes de tomar ninguna decisión conocer de primera mano el producto inmobiliario en el que se quiere invertir. Internet ha facilitado mucho este trabajo, puesto que antes de visitar físicamente todas las opciones que encajan con las características de lo que se busca puede verse en fotos. No obstante, siempre es mejor visitar y conocer realmente el producto directamente antes de tomar una decisión importante. De este modo, se minimizan riesgos y posibles problemas que no se ven en las fotos.

4 Buscar asesoramiento legal: Antes de firmar nada y tener todas las garantías por parte del vendedor, se deben solicitar las escrituras al propietario para confirmar que la vivienda esté al corriente del Impuesto de Bienes Inmuebles (IBI) y cumple con todas las licencias. Si es posible, hay que pedir con anticipación un borrador del contrato a firmar y revisarlo con un experto. No hay que olvidarse de firmar el contrato por duplicado, para que tanto la parte vendedora y la compradora tengan una copia.

5 Rodearse de expertos profesionales: Para realizar una operación fiable, correcta, lo más adecuada a las necesidades y posibilidades, y para evitar problemas, hay que recordar que se puede recurrir a un amplio abanico de profesionales que darán el mejor servicio posible desde su profundo conocimiento del sector y de la legislación vigente. Agencias inmobiliarias, el propio Personal Shopper Inmobiliarios o agencias de inversiones privadas pueden convertirse en un buen aliado para conseguir una inversión segura y que además sea rentable.

VIA@elmundo