Visita nuestra nueva WEB www.mundocasagroup.com
Mostrando entradas con la etiqueta lloguer. Mostrar todas las entradas

5 cosas que se han de saber antes de alquilar una vivienda

La selección del inquilino pasa por conocer su nivel de solvencia y por ofrecer un arrendamiento al nivel del mercado.
Alquilar una vivienda no es una cuestión baladí, pues esta requiere trabajo duro, paciencia y planificación. Es por ello que antes de la llegada de los inquilinos, el propietario del inmueble se ha de preparar para esta nueva condición, que además de una mayor rentabilidad le traerá, a la larga, algún que otro problema.
  1. Investigación del mercado. Para elegir la cantidad que se va a pedir por el alquiler, lo ideal es llevar a cabo una investigación de mercado comparativa con otras viviendas del barrio en alquiler, que sean similares.
  2. La imagen de la vivienda lo es todo. Antes de poner en alquiler la vivienda se ha de llevar a cabo sobre la misma un lavado de cara, que pase por la pintura, el suelo y, en caso de tenerlo, el jardín.
  3. Análisis del inquilino. Se ha de constatar que el inquilino es solvente, para lo que es importante que este garantice vía nómina sus ingresos.
  4. Emergencias financieras. El alquiler supone muchas inversiones sorpresa, por lo que es importante que el propietario del inmueble cuente con un fondo, ajeno a la fianza, desde donde tirar cuando se necesite invertir en obras.
  5. Contratar el seguro adecuado. Para dotar de seguridad al alquiler, es interesante contratar un seguro, el cual responda por el dueño ante el mínimo accidente.

Motivos que pueden hacerte perder la fianza de un piso de alquiler


Con la nueva Ley del Alquiler, aprobada en junio de 2013, a la hora de arrendar un inmueble, el arrendatario está obligado a pagar una fianza destinada a reparar posibles daños. Este depósito, equivalente a un mes de renta (dos si el inmueble no se va a utilizar como vivienda), debe ir a parar al organismo fijado por la CCAA correspondiente, quien lo guardará hasta la finalización del contrato, salvo problemas. Pero, ¿en qué casos puede el propietario pedir una indemnización y hacer uso de esta fianza?
Tras la reforma de la LAU, aquellos inquilinos con contratos firmados después del 6 de junio de 2013 pueden perder la fianza en cualquiera de estas situaciones…
 – Si no se deja la vivienda tal y como se alquiló
Siempre y cuando el arrendador no indique lo contrario, al final del contrato, el arrendatario debe dejar la vivienda tal y como se la encontró cuando entró a vivir en ella. De no ser así, hasta una pared pintada de otro color al original, puede suponer la pérdida de la parte proporcional de la fianza.
 – Si, finalizado el contrato, hay daños en el inmueble
El arrendador puede reclamar la parte proporcional de la fianza si se han producido daños en el inmueble, no por el uso normal del mismo si no por un mal uso imputable al inquilino.
 – Si el inquilino abandona la vivienda antes de la finalización del contrato
Tras la entrada en vigor de la nueva LAU, el inquilino puede dejar el piso transcurridos 6 meses de contrato si avisa previamente, por escrito y de forma fehaciente, al propietario con 30 días de antelación. Sin embargo, existe la posibilidad de que en el contrato se incluya una cláusula que contemple la indemnización al casero con una cantidad equivalente a una mensualidad de la renta por cada año del contrato que reste por cumplir. En este caso, los períodos inferiores al año darán lugar a la parte proporcional de la indemnización.
 – Si se ha dejado por apagar alguna de las cuotas del alquiler
La fianza no está para pagar el último mes, sino para reparar posibles daños en la vivienda. Por eso, nunca se puede abandonar un piso de alquiler sin pagar hasta el último día de contrato. En caso de que no se pague el último mes (o anteriores), el propietario puede pedir una indemnización y hacer uso de esta fianza.
 Sea como sea, debes saber que el propietario nunca puede quedarse la fianza, sino que debe depositarla en el organismo correspondiente. De hecho, este no puede quedarse por su cuenta la parte que considere de la fianza. Cualquier indemnización debe solicitarse por vía judicial y demostrar los daños mediante pruebas (en el caso de los desperfectos, por ejemplo, con fotos del antes y del después). La recuperación de la fianza o de parte de esta dependerá de lo que el juez dictamine.
Si, una vez finalizado el contrato, el inmueble se encuentra en buen estado y no hay deudas con las compañías de suministros, el propietario deberá solicitar al organismo correspondiente el reingreso de la fianza y abonársela al inquilino, como tarde, un mes después de la devolución de las llaves; si la devolución se demora, el arrendatario podría reclamar intereses.

10 cláusulas problemáticas de los contratos de alquiler

La crisis ha modificado el mapa residencial en España. Cada vez son más las personas que optan por el alquiler frente a la compra. Las medidas legislativas que se han planteado al respecto por parte del Ejecutivo van en la línea del incremento de inquilinos y propietarios que poner su casa en arrendamiento. Según la Oficina Europea de Estadística (Eurostat), a finales de 2013, el 22,3% de la población residía en régimen de alquiler. En 2007, justo antes de que estallara la crisis, el porcentaje era del 19,4%.
Con este panorama, es importante tener en cuenta las particularidades del sistema de alquiler en nuestro país y, en concreto, cuánto son de importantes los contratos y la redacción de los mismos. Vamos a analizar diez de las cláusulas más problemáticas que presentan los contratos de arrendamiento. La selección de las mismas ha seguido un criterio de relevancia, bien por la ambigüedad de las mismas en lo que a su interpretación se refiere o bien porque suelen silenciarse en estos documentos, cuando no deberían.
Rescisión del contrato
La no especificación de la rescisión del contrato de arrendamiento es para Mercedes Robles, directora general de Arrenta, un aspecto predominante en este tipo de documentos. Desde esta compañía señalan que esta omisión debe entenderse como la falta de concreción del “tiempo obligatorio mínimo que debe cumplir el inquilino” así como a la cantidad “a reclamar por parte del propietario” en el caso de que este no la cumpla.
Un periodo de tiempo en el que el inquilino, explica Jesús López Pelaz, director del bufete Abogado Amigo, “debe permanecer al menos seis meses en la vivienda antes de poder rescindir el contrato. Asimismo, este letrado añade que para reclamar una indemnización, el dueño debe establecer también este punto en el contrato, así como la cantidad de la misma.
Número de inquilinos
No especificar el número de inquilinos totales que vivirán en la vivienda, así como la identidad de los mismos es otro de los límites que desde Arrenta afirman que suelen presentar, con frecuencia, los contratos de alquiler. De igual modo, tampoco se determinan los problemas que este hecho puede generar en el arrendatario los cuales, para Robles, son “de toda índole”.
Los inconvenientes van “del subarriendo, encontrándose con nuevos subarrendatarios desconocidos, a que el arrendatario alquile habitaciones”. En este sentido, desde Abogado Amigo agregan que tales problemas afectan seriamente al arrendador, pues este no puede reclamar “a todos los obligados por el arrendamiento y pierde la solvencia de los obligados”.
Figura del avalista
La tercera cláusula conflictiva de este particular ranking viene determinada por el avalista. Esta figura, en el caso de un contrato de arrendamiento, corresponde a la persona o personas que responden de la deuda del titular o titulares de dicho contrato de alquiler en caso de impago por su parte.
Desde Arrenta confirman que la ausencia del avalista, así como el reflejo incorrecto de esta figura, son límites que suele presentarse en multitud de contratos de alquiler. Una opinión que comparte con Jesús López Pelaz, quien explica que para que el arrendador no tenga problemas, se debe detallar expresamente “la duración del aval y su alcance, es decir, los conceptos por los cuales responde el avalista”.
Cantidad de la fianza
Se trata del número de meses de fianza que se debe pedir al inquilino, un concepto variable que muchos inquilinos desconocen, señalan desde Arrenta, lo que puede dar lugar a que estos sufransituaciones de “abuso” por parte de los arrendadores. Así, desde el bufete Abogado Amigo confirman que la fianza es fijada por la normativa legal, no por el arrendador, siendo esta cantidad de “un mes de renta para uso de vivienda y dos para uso distinto”.
No obstante, este concepto puede complementarse con otros añadidos y cauciones. Es el caso, cita López Pelaz, de la fianza que funciona como garantía de restitución del bien inmueble en determinadas condiciones así como la fianza por los bienes muebles incluidos en la vivienda.
Depósito de la fianza
La directora general de Arrenta agrega que otra cláusula problemática en los contratos de alquiler viene definida por la obligatoriedad de depositar la fianza en el organismo que le corresponde, condición que muchos arrendadores desconocen. Según sostiene esta experta, esta obligatoriedad por parte del arrendador viene determinada por la legislación de cada comunidad autónoma, siendo este organismo, por lo general, la Dirección General de la Vivienda de la Consejería de Fomento.
Usos de la fianza
Las funciones y los usos de la fianza también constituyen un problema en la redacción de los contratos, especialmente en los casos en que alguna de las partes procura hacer uso de esta cantidad monetaria en concepto de alquiler. Desde Abogado Amigo son tajantes y confirman que “nunca puede usarse la fianza para compensar el pago de las rentas no satisfechas”, o lo que es lo mismo, “aquellas que no paga el inquilino”.
Actualización de la renta
Este despacho de abogados califica, como octava cláusula conflictiva de los contratos de arrendamiento, la actualización de la renta que se debe pagar por la vivienda. En concreto, Jesús López Pelaz explica que las modificaciones en la renta del inmueble a menudo “no se definen convenientemente”, por lo que es común encontrar “errores en su imputación”.
Alta de los suministros
En otro orden de asuntos, Mercedes Robles sostiene que para el arrendador es importante saber “si es más recomendable que los suministros estén dados de alta por el propietario o por el inquilino”, una decisión que no viene marcada por la ley y que una gran cantidad de contratos de alquiler no refleja o lo hace vagamente.
Por su parte, desde el bufete Abogado Amigo señalan que “ambas partes deben regular” esta relación de pago de suministros, aunque subrayan que “siempre es recomendable que sea el inquilino el que aparezca como titular” ya que de este modo se convierte en el sujeto responsable del pago de los consumos que se realizan en la vivienda.
Reparaciones en la vivienda
En la misma línea, agrega la responsable de Arrenta, se sitúa la cláusula relativa a la responsabilidad de las reparaciones ocasionadas en el inmueble por el uso habitual del mismo, pues a pesar de que “la relación arrendaticia es de trato sucesivo, contractual durante muchos años” la mayoría de las veces “los propietarios conocen o saben esta cláusula a través de un conocido o de la información que se pueda dar en los medios de comunicación, pero no conocen la ley y no saben interpretarla”.
En este sentido, el letrado López Pelaz argumenta que esta responsabilidad recaerá en función “del tipo de reparación del que se trate” pues “en muchas ocasiones es difícil diferenciar entre ambas reglas”. No obstante, este abogado distingue entre las reparaciones derivadas del uso de la vivienda, que deben recaer en el inquilino, y las derivadas del inmueble, de las cuales se debe responsabilizar el propietario.
Certificación energética
En relación con el certificado energético que debe incluirse en los contratos de alquiler, el olvido o la no indicación del mismo es, para el despacho Abogado Amigo, otra de las cláusulas más difusas. Esta omisión es significativa, pues su reflejo en el contrato es obligatorio. Así, su responsable añade que tanto el certificado energético como la correspondiente sanción que puede llevar aparejada “siempre deben reflejarse”. De lo contrario, ambas partes pueden recibir una sanción administrativa.

VIA@pisos.com

El alquiler se convierte en la primera opción de acceso a la vivienda

Hasta hace no demasiado tiempo tener un piso en propiedad era una de las prioridades de los españoles. Pero la situación económica y el cambio en la pirámide poblacional provocado por el envejecimiento de la población y la escasa inmigración han promovido la cultura del alquiler, hasta ahora escasa en España en comparación con las preferencias de la mayoría de los ciudadanos europeos. Científicos de la Universidad Autónoma de Barcelona han examinado las tendencias de los españoles en los últimos 30 años y aseguran que el alquiler se contempla ahora como primera opción de acceso a la vivienda.
Juan Módenes y Lulián López-Colas son los autores del estudio «Cambio demográfico reciente y vivienda en España: ¿hacia un nuevo sistema residencial?», en el que recogen que mientras que entre 2004 y 2007 de cada diez nuevos hogares solo uno era en alquiler, en la actualidad no se crea ningún hogar neto en propiedad. Es decir, que «se crean tantos como se disuelven, por lo que la creación neta de hogares es de alquiler», ha explicado a Sinc Juan Antonio Módenes, investigador de la UAB y coautor del estudio.
Los científicos han utilizado datos del Instituto Nacional de Estadística (INE), la Organización para la Cooperación y el Desarrollo Económicos, Eurostat y la Encuesta Financiera de las Familias del Banco de España. En total, han contabilizado que la demanda residencial de base demográfica, es decir, el incremento anual del número de hogares, ha disminuido por debajo del 20% de la cifra máxima alcanzada en los años 2005 y 2006.
«Han estallado a la vez la burbuja inmobiliaria y la burbuja demográfica. Estos cambios están afectando a las bases más fundamentales del sistema, como es el dominio de la propiedad», señala Módenes.
Existe un importante repunte del alquiler debido tanto a la globalización como a la movilidad exterior. «El cambio de tendencia hacia el alquiler se debe a la falta de solvencia de los jóvenes en la situación actual. Si lainclinación por el alquiler se hace estable seremos testigos de una sucesión de generaciones más antiguas, con más propietarios, por generaciones más recientes, con más presencia del alquiler», destaca el investigador.
Durante los años del boom inmobiliario se incrementó de forma exponencial la vivienda de nueva construcción, así como las obras de mejora de los hogares ya consolidados. La inmigración y los jóvenes eran quienes accedían a viviendas de segunda mano, tanto por compra como por alquiler. «Esa mayor disponibilidad de viviendas en alquiler se hace notar en el período actual de crisis y baja demanda relativa», considera Módenes.
Para los investigadores, un cambio a un modelo residencial basado en el alquiler podría tener muchas ventajas, como el crecimiento de la construcción independiente y la generación de ganancias a corto plazo en el circuito de promoción, construcción, venta e hipotecas.
«Dejar que los jóvenes se emancipen, incluso que lo hagan antes, solo se puede hacer con una presencia amplia del alquiler. Además de hacer más fácil el desarrollo vital de los españoles, fomentaría el crecimiento económico a través del sostenimiento de la demanda interna», ha subrayado el investigador.
Para los autores de este trabajo, también tendría ventajas sociales y familiares, como una mayor libertad en la organización del ciclo de vida tanto de los jóvenes como de sus padres.
Por último, el nuevo escenario ofrecería una emancipación más fácil y estable, que adelantaría las prioridades de las familias y sus proyectos reproductivos, con el consiguiente adelanto –incluso un aumento– de la fecundidad. Los investigadores han diseñado dos tipos de escenarios en los que se desarrollará la sociedad española según las tendencias residenciales actuales, que dependerán de las políticas que se implementen.
Por un lado, puede darse una evolución negativa. «Si el crecimiento económico es bajo, la creación de empleo débil y las condiciones laborales precarias durante la juventud, el acceso a la vivienda continuará siendo principalmente en propiedad, pero con un crédito restringido y dificultades para movilizar las redes familiares de apoyo», aseguran.
Otro escenario, el de sustitución del sistema residencial, es más positivo. «Se consolidaría el alquiler como previo al acceso a la propiedad, algo muy común en otros países».
Este escenario se vería reforzado además si se practicara una política activa de vivienda que aumentara los incentivos al alquiler y el sector dela construcción estaría centrado en la rehabilitación de las viviendas antiguas, que serían el principal acceso a vivienda para los jóvenes.
VIA@abc

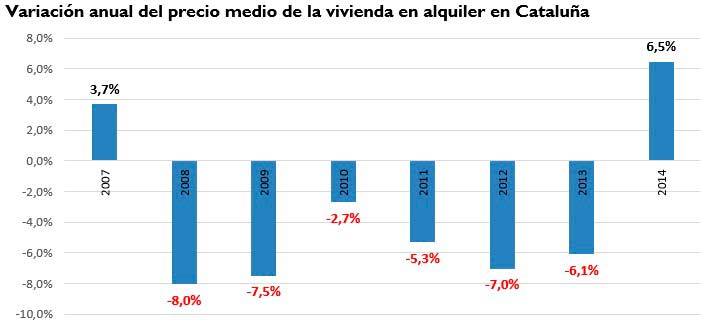
Cataluña registra la primera subida en el precio del alquiler desde 2008

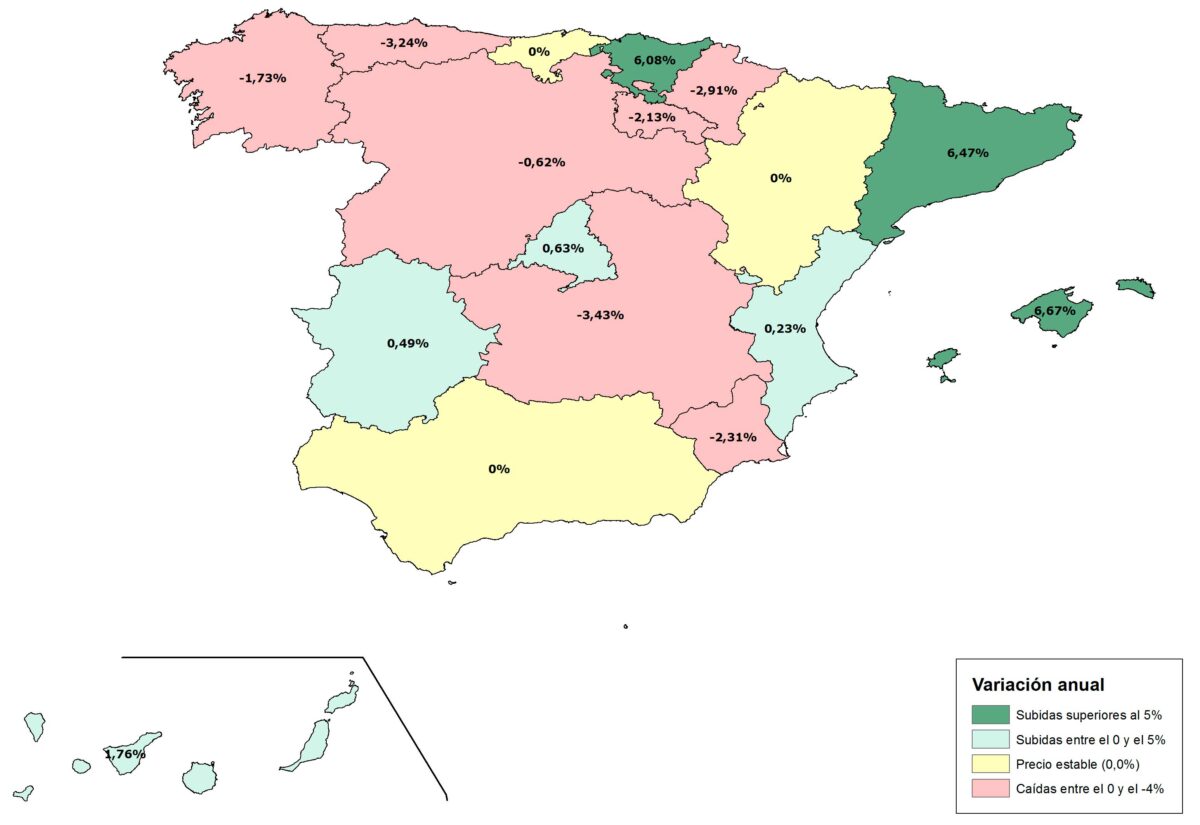
El precio medio de la vivienda de alquiler en Cataluña se incrementó un 6,5% en 2014, la primera subida registrada en la comunidad desde 2008, según datos del Informe “La vivienda en alquiler en el año 2014”, elaborado por fotocasa. El precio del alquiler se situó en 8,86 €/m2 al mes, un 30,9% por encima de la media española, que en diciembre de 2014 fue de 6,77 €/m2 al mes.
De esta forma, Cataluña fue la tercera CC.AA. más cara para alquilar una vivienda en España y eso que, desde que alcanzó su máximo histórico en mayo de 2007 (12,44 €/m2 al mes), el precio de la vivienda en alquiler lleva acumulado en esta comunidad un descenso del 28,8%.

“El alquiler ha ganado mucho terreno en el país como consecuencia de la crisis, no solo porque cada vez más gente alquila sino también porque hay una visión mucho más positiva sobre esta forma de vida. El Índice Inmobiliario fotocasa lleva meses detectando una ralentización en la caída de los precios en las principales ciudades, que ahora parece que se está extendiendo a buena parte del resto de España. En apenas unos meses hemos pasado de caídas generalizadas en el precio del alquiler en casi todo el país a repuntes anuales en siete comunidades autónomas”, afirman los expertos del portal inmobiliario.
Otras seis comunidades registraron subidas de precio
A nivel nacional, además de Cataluña, otras seis comunidades autónomas vieron subir el precio del alquiler en 2014.
Destaca el caso de Baleares, que, por encima de Cataluña, fue la comunidad autónoma que más vio incrementar el precio medio del alquiler en 2014: un 6,7%, la primera subida registrada en la comunidad desde 2008. Así, el precio se situó 7,36 €/m2 al mes, convirtiéndose en la cuarta CC.AA. más cara para alquilar una vivienda en España. Calvià fue el municipio que más subida de precio experimentó (11,5%) y sigue siendo la ciudad más cara para alquilar de Baleares con 9,80 €/m2 al mes.
Por detrás de Cataluña, País Vasco fue otra de las comunidades que vieron aumentar el precio del alquiler: un 6,1% en 2014, la primera subida en la comunidad desde 2012. El precio medio situó su valor en 10,02 €/m2 al mes, un 48% por encima de la media nacional, lo que la coloca como la CC.AA. más cara para alquilar una vivienda en España. Por provincias, las subidas van del 8,5% de Guipúzcoa al 3,8% de Álava. La ciudad más cara para alquilar es Guipúzcoa, con 10,40 €/m2 al mes. Por municipios, San Sebastián registró una subida de 12,7% y continua teniendo el precio de alquiler más alto del País Vasco, con 11,85 €/m2 al mes.
En Canarias, el precio medio de la vivienda en alquiler se incrementó un 1,8% en 2014, la primera subida desde 2009, y situó su valor en 5,93 €/m2 al mes. Las dos provincias canarias aumentaron el precio: Las Palmas un 2,5% (6,16 €/m2 al mes) y Tenerife un 0,9% (5,65 €/m2 al mes). Por municipios, subieron ocho de los 12 analizados, con crecimientos entre el 6,6% de Adeje (que registró el precio más alto con 7,84 €/m2 al mes) y el 2,4% de Santa Cruz de Tenerife.
Extremadura fue otra de las comunidades que registró un aumento del precio medio del alquiler, con una subida del 0,5% que situó su valor en 4,50 €/m2 al mes. Pese a esto, siguió siendo la CC.AA. más económica del país para alquilar. Por provincias, Badajoz incrementó el precio interanual del alquiler un 2% (4,53 €/m2 al mes), frente al descenso del 2,2% de Cáceres (4,43 €/m2 al mes).
La Comunidad de Madrid también vio crecer el precio anual del alquiler por primera vez desde 2009: un 0,6% (9,10 €/m2 al mes) respecto a diciembre de 2013. En 2014, 13 de los 35 municipios madrileños analizados incrementaron el precio del alquiler. Madrid capital fue la población con el precio del alquiler más elevado de la comunidad, con 10,45 €/m2 al mes. El municipio más barato continuó siendo San Martín de la Vega con 5,28 €/m2 al mes.
La Comunitat Valenciana también experimentó una subida en el precio medio del alquiler (0,2%) y en diciembre de 2014 se situó en 5,11 euros/m2 al mes. Además, el precio subió en ocho de los 33 municipios analizados. Por provincias, se registraron aumentos del precio medio en Alicante (0,4%) y Valencia (0,2); esta última resultó ser la más cara para alquilar vivienda, con 5,21 €/m2 al mes, frente a los 4,47 €/m2 al mes de Castellón, que resultó ser la más económica. Además, 25 de los 33 municipios valencianos analizados sufrieron descensos entre el 10,2% de Albal y el 0,3% de Benidorm. Entre los que registraron ascensos del precio destacaron El Campello (8%) y Alicante (4,9%).

El precio del alquiler baja un 3,40% frente al año pasado

Según el informe anual de precios de alquiler elaborado porpisos.com, la vivienda en alquiler en España acabó 2014 conuna superficie media de 106 metros cuadrados y una renta media mensual de 597 euros. Esta cifra marca una subida del 0,55% frente al pasado mes de noviembre, una caída trimestral del -4,25% y una bajada semestral del -3,65%. El recorte interanual frente a diciembre de 2013 es del -3,40%.
El abandono de los mínimos en lo que respecta a hipotecas, compraventas y precios de venta ha vuelto a poner el foco en la propiedad. Según Miguel Ángel Alemany, director general de pisos.com, “el alquiler volverá a ser eclipsado por la compra según vaya prosperando la situación económica de los ciudadanos”. Para Alemany, “la vuelta de la demanda compradora al mercado trastocará el perfil del inquilino, que con la crisis se amplió”.
Informe anual de precios de alquiler 2014
Comprar para alquilar como idea de inversión
El responsable del portal inmobiliario estima que el despegue experimentado por el arrendamiento no pasará a la historia del sector como un simple éxito fugaz: “En estos años se ha consolidado la idea de que invertir en vivienda para alquilarla es una estupenda manera de rentabilizar el ahorro”, comenta Alemany, tomando como base la buena acogida de una fórmula como la SOCIMI en detrimento de otros vehículos de inversión tradicional.
Aunque este mercado haya ganado seguridad y las rentas se hayan estabilizado, todavía deben realizarse esfuerzos. “Se han hecho ajustes en la fiscalidad para poner el alquiler en sintonía con la compra pero, por sus características y funcionamiento, no es posible equipar ambos mercados”, indica Alemany, añadiendo que “será difícil que el arrendamiento cale de verdad en la sociedad si las instituciones se limitan a conceder ayudas únicamente a colectivos concretos en vez de universalizarlas”.
¿Dónde están los alquileres más caros y los más baratos?
El informe anual de pisos.com apunta que las regiones más caras para vivir de alquiler en diciembre de 2014 son Madrid (988 €/mes), País Vasco (891 €/mes) y Baleares (748 €/mes), mientras que las rentas más económicas están en Extremadura (403 €/mes), Castilla-La Mancha (430 €/mes) y Castilla y León (473 €/mes). Frente al año pasado, suben más intensamente Andalucía (1,78%), Cataluña (1,71%) y Castilla y León (0,97%), mientras que las caídas más pronunciadas se dan en Madrid (-6,06%), Canarias (-5,63%) y Castilla-La Mancha (-4,91%).

Informe anual de precios de alquiler 2014

En la clasificación de las provincias por renta, en diciembre de 2014 la primera posición es para Madrid, con 988 euros al mes. Le siguen Vizcaya (913 €/mes) y Guipúzcoa (885 €/mes). En el lado opuesto, se encuentra Teruel, que cierra la clasificación con 343 euros mensuales. Otras provincias económicas son Cuenca (361 €/mes) y Ciudad Real (369 €/mes). Interanualmente, las provincias que más suben son Las Palmas (4,80%), Segovia (4,75%) y Girona (4,66%). Por otro lado, las rentas que bajan de forma más acusada son Albacete (-8,47%), Lleida (-7,60%) y Córdoba (-7%).
Informe anual de precios de alquiler 2014

En cuanto a las capitales de provincia, Madrid es la más cara para los inquilinos con una renta media de 1.071 euros al mes. Le siguen Donostia-San Sebastián (993 €/mes) y Barcelona (952 €/mes). Por el contrario, Teruel es la más barata, con 368 euros de renta mensual. Otras capitales de provincia económicas son Ávila (391 €/mes) y Lugo (400 €/mes). Respecto a diciembre de 2013, Santa Cruz de Tenerife (7,96%), Sevilla (7,82%) y Salamanca (7,21%) son las que más crecen, mientras que Donostia-San Sebastián (-5,85%), Castellón de la Plana (-5,56%) y Cáceres (-4,76%) son las que arrojan caídas de mayor calado.
Informe anual de precios de alquiler 2014

Reforma fiscal: cómo afectará los cambios en la tributación del alquiler

El pasado 1 de enero entró en vigor la reforma fiscal que afecta al IRPF y las retenciones en las nóminas para la Declaración de Hacienda en 2016. Entre estas reformas se incluye las que afectan a los arrendamientos de viviendas. Cambios que suponen nuevas fórmulas de calcular las retenciones tanto a propietarios como a los inquilinos.
  • Propietarios. Se iguala la reducción por alquiler a todos los propietarios. La exención de impuestos se amplia para todos los propietarios, sea cual sea la edad del inquilino, en un 60% para los contratos firmados a partir del 1 de enero de 2015.
  • Se mantienen las deducciones para el propietario por los gastos generados por el alquiler de la vivienda: seguro de hogar, gastos generados por el abono de la tasa de comunidad, amortización del inmueble, impuestos y tasas como el IBI, la tasa de basuras o los gastos de conservación.
  • Los inquilinos que firmen nuevos contratos a partir de 1 de enero de 2015 no podrán disfrutar de la deducción por alquiler de vivienda. Los contribuyentes se podían deducir el 10,05% de las cantidades satisfechas en el período impositivo, siempre que su base imponible sea inferior a 24.107,20 euros anuales y hasta un máximo de 9.040 euros anuales, desde el 1 de enero de 2008.

20 meses consecutivos de caídas en el precio del alquiler

Las rentas bajaron en noviembre en todas las comunidades autónomas.

Los precios de los alquileres de viviendas continúan su senda a la baja durante los últimos 20 meses. En noviembre cayó un 0,7% respecto al mismo mes de 2013, según se desprende de los datos recogidos en el Índice de Precios de Consumo (IPC). La caída de los alquileres es más pronunciada que la caída general de precios, que se quedó en el 0,4%.
Los arrendamientos bajaron en todas las comunidades autónomas con Navarra (2,4%), Murcia (1,8 %), La Rioja (1,6%), Madrid (1,4%), Comunidad Valenciana (1,2%), Andalucía (0,9%), Castilla-La Mancha (0,8%), Canarias (0,7%) y País Vasco (0,6%) con las principales caídas.

El precio de los alquileres baja un 0,7% en octubre

El alquiler de viviendas en España se sigue abaratando un mes más y ya van 19 meses caídas interanuales consecutivas. El pasado mes de octubre, los precios cayeron una media del 0,7% respecto al mismo periodo de 2013, lo que supone un mayor descenso que el registrado por el IPC general, que fue del 0,1%, según los datos del Índice de Precios de Consumo (IPC).
En lo que va de año el descenso acumulado es del 0,6%. Por regiones, los precios de los arrendamientos cayeron en 15 comunidades. Solo subieron en Asturias (0,1%) y se mantuvieron en Cataluña. Las caídas más generalizadas se produjeron en Navarra (2,3%), Murcia (2,1%), La Rioja (1,7%), Madrid (1,4%) y Comunidad Valenciana (1,2%)

El Gobierno agilizará el desahucio de inquilinos morosos

La reforma de la Ley de Arrendamientos Urbanos (LAU) aprobada el año pasado está siendo evaluada por el Ejecutivo para ver si está dando los frutos deseados y, según ha podido saber CincoDías, uno de los aspectos donde se ha comprobado que existe aún margen de mejora es en los procesos que se abren cuando un inquilino deja de pagar la renta a su casero. Por ese motivo, tanto el Ministerio de Fomento, como el de Economía estudian qué mejoras introducir en el procedimiento que animen a más propietarios a poner sus casas en régimen de alquiler.
La reforma aprobada ya introdujo cambios en este sentido, puesto que los arrendadores solían atribuir el escaso éxito del arrendamiento en España a lo largos que podían llegar a ser los procesos por desahucio. Así, en el nuevo texto, en vigor desde mayo de 2013, se establece que en caso de morosidad, incluso con un solo mes de impago de la renta, (el inquilino tiene 10 días de plazo para pagar desde que recibe el requerimiento de abono), se rescinde el contrato y se inicia el procedimiento de desahucio. Con ello, el desalojo podrá efectuarse a los 10 días, reduciendo los trámites y notificaciones.
Por su parte, el inquilino puede “enervar” la acción y evitar el juicio y el consiguiente desahucio si paga las rentas que debe. Esto es lo que establece la norma, pero ¿qué ocurre en la realidad? Las fuentes del sector consultadas explican que quienes no tienen ninguna intención de pagar suelen acudir a todos los mecanismos que contempla la ley actual para prolongar su estancia en la vivienda y uno de los más utilizados es el arbitraje. Además, se quejan de que la casuística suele ser muy diversa y una vez que se recurre a los tribunales de justicia, “todo depende de la provincia a la que pertenezca el caso y dentro de ella, el juzgado al que se le asigne al caso”, subraya Antonio Carroza, consejero delegado de Alquiler Seguro.
Más medios
Por este motivo, y pese a que las empresas que intermedian en este mercado admiten que se han producido avances, demandan más medios humanos y una reserva de juzgados especializados en estos asuntos para poder hacer efectiva esa agilización del desalojo. “Los procesos se prolongan todavía una media de entre ocho y 14 meses”, subraya Carroza. Y es precisamente esa tardanza en recuperar el inmueble lo que desanima hoy a muchos propietarios a poner sus viviendas en alquiler.
Fuentes del Ejecutivo admitieron ayer que el proyecto está todavía en una fase muy inicial y que las mejoras vendrán por el establecimiento de plazos más cortos y estrictos para poder desalojar a los inquilinos morosos y de medidas que hagan que esos tiempos puedan cumplirse. De la misma manera, descartaron introducir más incentivos fiscales al alquiler. El objetivo de esta nueva flexibilización del arrendamiento es fomentar el aumento de la demografía, así como promover la movilidad de los ciudadanos. Las mismas fuentes recuerdan que hay que cambiar una situación heredada, en la que la legislación condenaba a los ciudadanos a vivir donde tenían la hipoteca.

¿Por qué no despegan los certificados energéticos?

Los últimos datos del Instituto para la Diversificación y el Ahorro Energético (IDAE), publicados en junio, muestran que solamente el 6% del parque de 10 millones de edificios existentes y el 2,5% de las viviendas poseen la certificación energética. El 85% de los casos se sitúa por debajo de la letra E. Solo el 1% ha conseguido la calificación B y poco más del 0% la A, que es la más alta. El panorama no es, precisamente, alentador.
¿Qué está fallando? Para empezar, el público en general desconoce para qué sirve la certificación. La considera un elemento recaudatorio más y la crisis no ha ayudado a cambiar esta percepción. A la falta de liquidez se ha sumado una enorme oferta de técnicos en paro que ha hundido el precio de las certificaciones, algo que los tenedores de inmuebles han aprovechado para apretar aún más las tarifas.
Estos precios reducidos han provocado que la calidad de las certificaciones sea realmente escasa. La parte más importante de la certificación, al margen de la mera clasificación del inmueble, es el desarrollo de las medidas de mejora aplicables para reducir el consumo del inmueble y mejorar su calificación. Este aspecto está pasando desapercibido para el gran público, cuando debería ser la herramienta inicial fundamental para la gestión energética del inmueble. Es necesario que los técnicos expliquen al usuario cómo se utiliza la certificación y la desarrollen en consecuencia.
El mercado, además, no ha incorporado todavía la letra de la calificación como un elemento del valor del inmueble. En otros países donde existe esta experiencia, como por ejemplo Alemania, los pisos de baja calificación muy difícilmente se alquilan, ya que el usuario sabe que el gasto energético para mantener las condiciones de habitabilidad es muy elevado. A veces tanto como un porcentaje del precio de la renta.
Además, aunque existe un régimen de infracciones y sanciones, las administraciones públicas no han habilitado suficientes herramientas ni organismos para vigilar el cumplimiento de la ley. Muchos caseros descartan realizarlo, ya sea por desconocimiento o por ahorrarse el coste de este trámite.
El segundo factor que está dificultando el avance de la certificación energética es la lentitud en la aplicación de medidas de financiación real por parte de la Administración. El ‘Plan Estatal de fomento del alquiler de viviendas 2013-2016′, de abril de 2013, contemplaba ayudas públicas destinadas a actuaciones de rehabilitación energética. El pasado 18 de julio, el Consejo de Ministros volvió a aprobar el mismo plan, ahora con la autorización para firmar convenios con todas las comunidades autónomas y distribuir los 2.300 millones de euros de ayudas públicas: hasta 5.000 euros por vivienda para actuaciones de eficiencia energética y hasta 11.000 euros por rehabilitación.
Sin embargo, su aplicación depende del desarrollo normativo, que compete a las comunidades autónomas y a los ayuntamientos en cuanto al alcance, registro, inspección y sanciones. Aquí el panorama es desigual. Algunas administraciones adolecen de falta de rigor como son los casos de Galicia y Aragón, que solo han registrado 464 y 32 certificaciones, respectivamente. En el extremo contrario, destaca Cataluña, y en concreto el Ayuntamiento de Barcelona que, a través del Consorcio de la Vivienda, abrió en julio una convocatoria de ayudas a la rehabilitación energética. El dinero lo aportarán el propio ayuntamiento y el Gobierno catalán.
Queda un largo camino por recorrer, pero las directrices europeas, la legislación nacional y el incremento de los costes de los combustibles invitan a pensar que la certificación energética, comoelemento clave del impulso a la rehabilitación energética de edificios y al ahorro, ha llegado para quedarse

El alquiler se prepara para recibir a la oleada de universitarios

    España es el país líder en la Unión Europea en la recepción de este tipo de alumnos
    Idiomas y burocracia, las principales dificultades para el alquiler de estos estudiantes
    Madrid, Barcelona, Valencia y Sevilla lideran la recepción de inquilinos universitarios

  • El mercado del alquiler en las grandes ciudades se prepara para recibir el inicio del curso escolar 2014-2015. El curso pasado se ofertaron 303.534 plazas para nuevos universitarios en toda España, según el Ministerio de Educación, con una previsión similar para el curso actual.
    Una oleada de estudiantes, entre los que muchos buscarán piso de alquiler; y a los que además hay que sumar la comunidad Erasmus, siendo España país líder en la recepción de este tipo de estudiantes.
    Según datos oficiales, en torno al 50% de los estudiantes nacionales de las provincias más pequeñas deciden comenzar sus estudios superiores en grandes ciudades como Madrid, Barcelona, Valencia o Sevilla. El cambio de residencia implica la búsqueda de un lugar para vivir, y aunque muchos deciden decantarse por residencias para estudiantes o colegios mayores, el alquiler gana cada vez más adeptos entre los nuevos universitarios.
    En cuanto a la situación de los Erasmus, Caraballo alarma sobre el abandono que sufren a la hora de arrendar: "los estudiantes de Erasmus encuentran muchas trabas, principalmente idiomáticas o burocráticas, para alquilar. A estas complicaciones se le suma que las compañías de seguros no les dan cobertura". "Nuestra experiencia nos dice que muchos estudiantes de Erasmus deciden alquilar junto a estudiantes nacionales para facilitar los trámites, pero también como método de integración y de aprendizaje intercultural", informa el director comercial."La independencia, la mayor oferta y los precios más asequibles convierten al alquiler en la opción más acertada para la vida universitaria de estudiantes de primer año, pero sobre todo de cursos más avanzados", asevera David Caraballo, director comercial de Alquiler Seguro.
  • via@elmundo

La renta de alquiler de las habitaciones en pisos compartidos cae un 14,35% frente al año pasado

La oferta de habitaciones no solo ha crecido mucho en las ciudades más demandadas, sino también en municipios bien comunicados pero más asequibles.

Compartir piso es una alternativa cada vez más económica. Según el estudio realizado por pisos.com a partir de los datos extraídos de pisocompartido.com, el portal líder en habitaciones de alquiler en España, la renta media en España ha bajado con respecto al pasado año un 14,35%, pasando de los 317,93 euros mensuales de 2013 a los 272,30 de 2014.

Madrid y Barcelona capital aglutinan el 32,78% de la oferta, mientras que el 36,44% de la demanda se concentra en estas mismas ciudades. En cuestión de género, el 55,97% de los futuros inquilinos son chicas, mientras que el grupo de edad más numeroso es el que va de los 18 a los 25 años, abarcando el 53,42% del total. El grupo que más crece es el de mayores de 60 años, que pasa del 0,47% de 2013 al 2,19% de 2014.


SUBE LA OFERTA Y CAEN LAS RENTAS
Según el director general de pisos.com, Miguel Ángel Alemany, “el alquiler por habitaciones ha sido una salida rentable para muchos propietarios que, o bien no han querido deshacerse de su vivienda o no estaban dispuestos a vender en un contexto de precios a la baja”. La oferta ha seguido incrementándose a buen ritmo, lo que ha favorecido el recorte en las rentas.


Para Alemany “aunque los puntos calientes de este mercado son las ciudades con mayores oportunidades de empleo y formación, los pisos compartidos también han llegado a municipios de menor envergadura pero bien comunicados, puesto que son una alternativa asequible en un entorno tranquilo”. No obstante, esta bajada en el precio del alquiler también hunde sus raíces en la situación general de la economía, que incluso “lleva a nuestros mayores a plantearse esta opción para completar su pensión”.

LOS JÓVENES DOMINAN EL MERCADO
El inquilino de 18 a 25 años constituye el grueso de la demanda, pero baja del 55,46% al 53,42% del presente año. También quienes buscan un piso compartido entre 26 y 35 años caen del 30,93% al 28,82%. Por el contrario, los grupos de edad más altos incrementan su presencia. El intervalo 36-45 años crece del 8,92% al 9,75%, mientras que el de 46-60 pasa del 4,22% al 5,82%. Los mayores de 60 son los que más peso ganan, pues suponen el 2,19% del total frente al 0,47% del pasado año.


Respecto a la edad de los inquilinos en las 10 provincias con más demanda, el tramo de edad dominante es el que va de los 18 a los 25 años, menos en Baleares, donde el más importante es el de los que tienen entre 26 y 35 años. En Granada es donde la presencia del grupo más joven es más numerosa, con un 68,77%. Los inquilinos con más de 60 años tienen su pico de representación en Las Palmas (3,93%).
En lo que respecta al sexo, las mujeres siguen siendo mayoría como en años anteriores, con un porcentaje del 55,97% frente al 44,03% de los hombres. Al tomar como referencia las 10 provincias con mayor concentración de demanda, se corrobora la superioridad del género femenino en todas ellas,excepto en Las Palmas, donde los chicos (50,59%) están ligeramente por encima de los chicas (49,41%), tal y como ocurrió en 2013. También repite Granada (60,01%) como la provincia con el porcentaje de chicas más alto.
DONOSTIA-SAN SEBASTIAN LA MAS CARA
El 41,16% de los pisos compartidos se reparte entre las capitales de Madrid (18,56%), Barcelona (14,22%) y Sevilla (8,38%), mientras que la demanda se aglutina en estas mismas ciudades, alcanzando el 44,48%: Madrid (21,22%), Barcelona (15,22%) y Sevilla (8,04%). La capital de provincia en la que resulta más caro compartir piso es Donostia-San Sebastián (400,12 €/mes), seguida por Madrid (348,24 €/mes), Barcelona (335,89 €/mes), Bilbao (318,09 €/mes) y Alicante (301,76 €/mes). En cuanto a las más baratas, el listado está encabezado por Badajoz (152,38 €/mes), teniendo por detrás a Zamora (154,27 €/mes), Ciudad Real (161,78 €/mes), Cáceres (162,81 €/mes) y Ávila (163,43 €/mes).

En cuanto al equipamiento, el 92,21% de la oferta indica tener lavadora, un 81,09% cuenta con televisión, un 51,01% tiene teléfono y un 74,77%, Internet. Hay otros extras interesantes frecuentes como el ascensor (48,58%), el trastero (21,50%), la piscina (8,13%) o el parking (6,95%). Las habitaciones amuebladas se disparan al 89,15%, mientras que el año pasado solo eran una realidad en el 31,89% de los anuncios.
A la hora de buscar compañeros de piso, el 58,30% de los anuncios publicados no especifica preferencia de género. Los pisos que solo aceptan chicas han pasado del 19,95% de 2013 al 24,35% de 2014, y los que solo aceptan chicos pasan del 2,84% al 1,81%. En cuanto a las parejas, suben del 10,63% al 11,78%. Las mascotas son bienvenidas en el 6,85% de los pisos, mientras que los fumadores tienen vetada la entrada en el 5,17%.

El nuevo panorama laboral aboca al alquiler

·Muchos de los nuevos contratados, temporales o parciales y con sueldos bajos, tienen muy difícil poder acceder a una hipoteca
·Presionará a la baja tanto los precios de las casas como las rentas
·'No estamos acostumbrados a esto, pero tendremos que hacerlo porque además aportará salud financiera al sistema económico'
·La banca deberá ser más flexible si quiere seguir dando crédito

Más trabajo, pero de peor calidad. Éste es el nuevo panorama laboral que, según todos los entendidos, se está forjando en España. Una realidad que podría voltear el mercado de la vivienda, poniendo contra las cuerdas la arraigada cultura de la propiedad. El aumento de la temporalidad, la contratación parcial y la reducción de salarios abocan a muchos de los nuevos trabajadores al alquiler si quieren acceder a una casa. Y es que estas débiles condiciones laborales hacen que firmar una hipoteca se antoje poco menos que una utopía pese al agudo ajuste del precio de la vivienda.

"Sin ninguna duda, está claro que el gran beneficiado en el mercado residencial por las características del nuevo empleo es el arrendamiento", afirma José García-Montalvo, catedrático de Economía de la Universidad Pompeu Fabra, quien no cree en ningún caso que esto sea negativo. "Que los contratos sean tan malos no es buena señal, pero que el régimen del alquiler crezca sí que es bueno", explica. Según este economista, acceder a financiación sin empleo estable muy complicado, aunque no imposible.

En todo caso, no descarta que la banca se vuelva más flexible a la hora de conceder hipotecas, pero éstas ya serán mucho más bajas de las vistas no hace mucho. Habla de préstamos de 90.000 euros, como mucho, para estos trabajadores temporales porque, al fin y al cabo, el negocio de las entidades financieras es dar crédito. "Los bancos tendrán que ajustar mejor el riesgo y hacer estudios a futuro de estos nuevos trabajadores con trabajos de baja calidad. Ver sus expectativas laborales de futuro, si cobrarán más, etc.", indica.Pensando en los jóvenes, la demanda natural de vivienda, García-Montalvo declara que contratar una hipoteca para comprar casa con un contrato de empleo temporal "es muy complicado" y con uno a tiempo parcial "es imposible". Una situación que, ni mucho menos, denosta. "Lo lógico es que los jóvenes se emancipen yéndose a vivir de alquiler hasta los 30 o 35 años", declara. "En España", continúa, "no estamos acostumbrados a esto, pero tendremos que hacerlo porque además aportará salud financiera al sistema".

Por todo ello, tanto por este empleo más precario como por la necesidad de la banca de abrir el grifo de crédito, García-Montalvo vaticina que el precio de la vivienda, tanto en propiedad como en alquiler, deberá seguir ajustándose, adaptándose a la nueva realidad social, laboral y económica, "aunque ya más lentamente". "La renta disponible de las familias representa un factor fundamental a la hora de marcarse el precio de los pisos", puntualiza.

Según el CJE, si un joven quiere comprar casa debe destinar a su pago hasta el 61,5% de su salario, un porcentaje que duplica el estimado como el idóneo. Además, este gran desembolso le daría para accede a un inmueble con una superficie máxima de 48,7 metros cuadrados. De este modo, el alquiler se alza como la gran y casi única vía de su emancipación y quizá por ello más del 75% de los jóvenes aún vive en casa de sus padres por los prejuicios que aún connota el régimen del arrendamiento en España.En este sentido, el nuevo panorama laboral pasa factura especialmente a los jóvenes. Los datos del Observatorio de Emancipación del Consejo de la Juventud de España (CJE) revelan que los españoles menores de 30 años deberían cobrar un 105% más de lo que cobran para poder acceder a casa en propiedad.

via@elmundo