Visita nuestra nueva WEB www.mundocasagroup.com
Mostrando entradas con la etiqueta demanda. Mostrar todas las entradas

La aventura de alquilar y comprar piso en Girona y Tarragona

El precio del alquiler en Girona ha subido de media en un año el 8%

El urbanismo de Tarragona favorece la existencia de una oferta muy variada


La escalada de los precios de la vivienda de alquiler y de propiedad no es exclusiva de Barcelona. El fenómeno se repite en numerosas ciudades catalanas y españolas. Esta es la situación que se vive, por ejemplo, en Girona y Tarragona.

GIRONA: LA EXTINCIÓN DEL MERCADO DE ALQUILER

Entre 50 y 100 euros mensuales es lo que ha subido el precio del alquiler en la ciudad de Girona ante la dificultad cada vez mayor de encontrar un piso. Según datos de la Cambra de la Propietat de Girona, la media de un alquiler en la capital está sobre los 513€, un 8% más que el año 2016. El estoc de alquiler en Girona cada vez es más reducido, y entre otras causas, los expertos consultados consideran que hay dos de principales.
La primera, la presión sobre el mercado que provocan los estudiantes que, durante el verano, copan la mayoría de ofertas de alquiler especialmente en el Barri Vell y los distritos cercanos como son el Eixample, la Devesa y Pericot-Montilivi. La presencia de la población universitaria ha llegado al extremo de que algunas inmobiliarias se quedaron en el verano del año pasado sin estoc de viviendas de 3 y 4 habitaciones para poder ofrecer a otros segmentos de potenciales clientes.
Una segunda razón principal es el cambio detectado entre los propietarios de los inmuebles que están empezando a dejar de alquiler para ofrecerlos para la compraventa. Los expertos consultados consideran que la crisis provocó que muchos de los pisos que no se vendían se trasladaron al mercado del alquiler. Ahora, la sensación es a la inversa y se vuelve a poner más pisos en venta que en alquiler.
Otra razón es la proliferación de los pisos turísticos de alquiler, que en Girona tiene un parque cada vez mayor, y que también aumenta la presión en el mercado ya que reduce el esto final.
Todo ello ha conllevado que en la ciudad de Girona sea cada vez más difícil encontrar un alquiler.  “A la mañana siguiente de poner un anuncio de alquiler nos llegan una media de 20 peticiones”, han relatado fuentes del Col·legi d’Agents de la Propietat Immobiliària de Girona.

TARRAGONA: LAS MÁS BUSCADAS, ENTRE 100.000 Y 200.000 EUROS

Antes de que estallara la burbuja inmobiliaria, a finales del 2007, el precio medio de la vivienda en Tarragona era 2.355 euros por metro cuadrado. Una década después, tras caídas acumuladas que superaron el 50%, el mercado repunta, con más pena que gloria, desde finales del 2015.
En vivienda de segunda mano, según el informe mensual de  febrero de precios de venta de www.pisos.com, Tarragona es la tercera ciudad más cara de Catalunya, con un precio de 1.410 euros por metro cuadrado, lo que supone un incremento mensual del 0,19% y la sitúa, interanualmente, en la undécima ciudad de España en la que más han subido los pisos.
El sector inmobiliario local también percibe una mejoría, pero tan tímida que “manda el precio más que el tipo de vivienda”, constata el agente de propiedad inmobiliaria Joan Boronat. Así, las más buscadas están entre los 100.000 y los 200.000 euros y “hay oferta, pero no en determinadas zonas”.
El peculiar urbanismo de Tarragona, disgregada en una constelación de barrios por levante, cerca de las playas y por poniente, cerca de las químicas, se traduce en que en la periferia se pueden encontrar pisos de tres habitaciones por menos de 40.000 euros y en otros lugares, el precio no bajará de los 250.000.
El presidente de la Cámara de la propiedad urbana, Agustí Pujol, no tiene la percepción de que la ciudad expulse habitantes. La vivienda de segunda mano mantiene vivo el sector, aunque en muchos casos se trata de “pequeños inversores que no necesitan hipoteca y las compran para alquilarlas”.
Precisamente, el alquiler es el gran déficit de la ciudad, con muchas más demanda que oferta y una “carencia total de alquiler social, es lo más buscado, pero no se encuentra”.
Según datos de Habitania, en marzo del 2016 alquilar un piso en Tarragona costaba 6,88 euros de media el metro cuadrado y en febrero de este año, 7,44.
Respecto a la obra nueva, el precio en Tarragona es de 1.803 euros el metro cuadrado útil, mientras que en Reus es de 1.916 euros, según un estudio de la Asociación de Promotores de Catalunya. El precio cambia radicalmente si son viviendas unifamiliares: 3.175 en Tarragona y 1.680 euros en Reus. via@elperiodico

Girona tiene un stock de más 14.000 pisos y casas nuevos, vacíos y pendientes de vender

La majoria estan situats en barris i poblacions amb poca demanda i on els preus han baixat més d´un 60% des de 2008

Las comarcas gerundenses cuentan con
 14.401 viviendas nuevas pendientes de vender. Es una estimanció del ministerio de Fomento, que sitúa Girona entre las diez demarcaciones de todo el Estado con más stock de pisos nuevos no vendidos respecto al total del parque de vivienda. En este caso, representa casi el 3% del total, lejos del 6,45% de Castellón o del 5,47% de Almería, que lideran el ranking. 

Según la estadística del ministerio, la reactivación del mercado inmobiliario en la provincia de Girona en los últimos dos años prácticamente no ha conseguido reducir el stock de vivienda. Así, desde 2011 hasta 2014, sólo se ha rebajado este stock en 1.040 unidades, de las que prácticamente la mitad corresponden al último año.

Y por qué le cuesta tanto vender estas viviendas? Según el presidente del Colegio de API de Girona, Ramon Corominas, porque una parte importante de este stock está en zonas donde a día de hoy hay muy poca demanda por parte de los compradores.

«Hay muchas promociones acabadas o pendientes de acabar en zonas de Cassà, Llagostera o Palafrugell, pero no hay compradores interesados, aunque en algunos casos los precios han experimentado bajadas de hasta el 60% desde el año 2008» , explica Corominas.

Muchos de estos viviendas están en manos de entidades financieras o del banco malo -la Sareb-, que ya las ofrecen a precios muy inferiores a su coste de producción.

Precisamente hace pocos días, la Sareb ha puesto en marcha un portal (www.tuacasaatodacosta.com) en el que ofrece 2.000 viviendas situadas en el litoral a partir de 46.200 euros. En el caso de Girona, ofrece una decena de viviendas a partir de 58.000 euros.

El número de viviendas nuevas sin vender en toda España se situó al cierre del pasado ejercicio en 535.734, un 5% menos que en la misma fecha de 2013, cuando había 563.908. Desde 2009, año en el que el stock de viviendas nuevas sin vender alcanzó un pico de 649.780, el número ha descendido un 17,5%.

Con el descenso de 2014 son ya cinco los ejercicios en los que se ha reducido el stock.

El porcentaje de viviendas nuevas sin vender respecto al parque total de viviendas se situó el año pasado en el 2,1%.

El parque de viviendas total alcanzó los 25,5 millones de inmuebles en 2014, lo que supone un aumento del 0,2% respecto al año anterior (51.029 nuevas casas).

Las comunidades autónomas con mayor porcentaje de viviendas sin vender en relación al parque total son La Rioja (4,73%), Castilla-La Mancha (3,57%), Murcia (3,18%), Comunidad Valenciana ( 3,10%), Canarias (2,97%), Baleares (2,37%) y Cataluña (2,13%).

Tres comunidades autónomas -Comunidad Valenciana, Andalucía y Cataluña-, acumulan el 49,6% del total de viviendas nuevas sin vender del Estado.

El stock acumulado se redujo en todas las comunidades autónomas, excepto en Ceuta y Melilla, donde aumentó un 18%. En Extremadura, Cantabria y Navarra las caídas superaron el 20%.

La demanda de vivienda crecerá en 85.000 unidades

La demanda de viviendas aumentará en 85.000 unidades al año durante los próximos ejercicios, pese a la previsible caída de la población, debido a la mayor creación de hogares de menor tamaño, según el Centro de Predicción Económica (Ceprede).

Los cálculos del organismo tienen en cuenta las previsiones del Instituto Nacional de Estadística (INE), que apuntan a una reducción de la población española en más de un millón de personas hasta 2030. 

Al margen de este proceso, Ceprede estima que el número de hogares podría aumentar a un ritmo medio anual de unos 145.000 por año, debido al descenso en más de tres décimas de la ratio que fija el tamaño medio de los hogares, desde 2,5 personas en 2015 a 2,2 en 2030.

Concretamente, la cifra de hogares en 2015 es de 18,3 millones, mientras que la población se sitúa en 46,4 millones de personas. En 2016, el número de habitantes comenzará a descender moderadamente, hasta 46,3 millones, mientras que el hogares repuntará ligeramente, hasta los 18,5 millones.

Esta tendencia de descenso de la población se mantendrá hasta 2030, momento en el que la población habrá disminuido hasta los 45,1 millones de habitantes y el número de viviendas aumentará hasta los 20,6 millones.

De este modo, Ceprede señala que la brecha entre el aumento neto del parque residencial y los nuevos hogares se irá cerrando progresivamente a medida que se vaya absorbiendo el 'stock' de viviendas acumulado, contribuyendo a aumentar la demanda de viviendas, aunque a un ritmo muy moderado, de en torno a 85.000 unidades por año.

Por otra parte, la ratio de viviendas por hogar se mantendrá en el actual 1,4 hasta 2019, año en el que descenderá en una décima continuando en el 1,3 hasta 2030.

El precio de la vivienda cae un 3,03% en el primer semestre

Según el informe semestral de precios de venta de pisos.com, el precio medio de la vivienda de segunda mano en España en junio de 2015 es de 1.511 euros por metro cuadrado. Esta cifra supone una caída del -3,03% frente a diciembre de 2014. Respecto a marzo de 2015, el descenso es del -1,77%. Interanualmente, el ajuste llega hasta el -6,11%. El descenso mensual es del -0,47%, ya que el precio medio en mayo fue de 1.518 euros por metro cuadrado.
El precio de la vivienda usada sigue reflejando caídas, pero “a medida que se baja a la realidad de los mercados más locales, vemos como los ajustes se van difuminando para dar paso a repuntes en las plazas donde la oferta no es demasiado amplia”, señala Miguel Ángel Alemany, director general de pisos.com. El responsable del portal señala que “la demanda solvente, que estuvo durante los peores años de la crisis a la expectativa y generando ahorro, lleva ya varios meses cerrando operaciones”. Para Alemany, “el foco de atención está puesto ahora en perfiles que estaban seguros de que el alquiler era su única alternativa, pero muchos ven que su situación laboral se estabiliza y que el crédito se ha vuelto más accesible, por lo que están valorando de nuevo la opción de ser propietarios”.
La vuelta a la normalidad en el sector no solo se percibe en un mayor número de compraventas o de hipotecas concedidas, sino también en las señalizaciones que está recogiendo la obra nueva. “La segunda mano es la gran triunfadora dentro de las estadísticas de transmisiones, pero no hay que perder de vista las compras sobre plano, que prácticamente habían desaparecido y ya empiezan a tomar presencia”, indica Alemany, que pone el acento en el aumento de la confianza: “Las malas prácticas acabaron con las ilusiones de muchas familias, pero ahora la promoción ha ganado en seguridad y en capacidad de compromiso”, concluye.

La rentabilidad de la vivienda en alquiler escala hasta el 5%

El rendimiento medio anual del arrendamiento equivale a 3,1 veces el de la deuda pública. Se trata del récord histórico. La demanda de alquileres se ha disparado un 42,5% en tres años.

Después de un septenio de depresión, estigmatización y resaca, parece que la vivienda ha vuelto. En el mercado residencial vuelve a cundir cierto optimismo, aunque con las cautelas aprendidas en la era post burbuja y con las incertidumbres propias de una recuperación aún recental.

Pero los datos van mejor y la vivienda ha vuelto a ser una buena inversión, sobre todo por la gran rentabilidad que ofrece hoy por hoy el alquiler. Los inversores que buscan rendimientos superiores a los de los depósitos y la deuda pública se han lanzado a la caza de inmuebles en localizaciones buenas y con demanda, para ponerlos en alquiler.

Los datos refrendan esta tendencia, ya que el alquiler de un inmueble residencial ofrece una rentabilidad bruta anual que ronda el 5%. De media, el 4,7%, según el Banco de España. Se trata del mayor porcentaje registrado desde junio de 2003, en plena inflación de la burbuja inmobiliaria, aunque hay otros informes, como el de idealista, que elevan la cifra aún más, hasta el 5,3%.

La rentabilidad bruta es el porcentaje del precio total de la vivienda que cubren los ingresos anuales por alquiler. El Banco de España también tiene en cuenta las plusvalías.
Más rendimiento que la deuda pública

Teniendo en cuenta los datos del organismo que capitanea Luis María Linde, el rendimiento medio anual del arrendamiento es nada menos que 3,1 veces el de la deuda pública en los mercado secundarios el pasado trimestre (1,5%). Se trata del récord histórico de esta ratio comparativa, que se remonta a 1991 -ver gráfico adjunto-. Entretanto, los depósitos bancarios ofrecen un 0,6% de rentabilidad cada año.

¿Qué significa todo esto? Simplemente, que es un momento propicio para invertir en vivienda para alquilar, sobre todo para inversores pequeños. El precio de los pisos comienza a subir y el arrendamiento también, por lo que el mercado se encuentra en un impasse de rentabilidad elevada y sin mucho riesgo.

Además, el porcentaje de ciudadanos que prefiere arrendar a comprar ha subido con fuerza, desde el 11,4% de la época del boom hasta una tasa actual del 19%. Sólo en los tres últimos años el mercado del alquiler ha sumado más de un millón de pisos y es un 42,5% más grande.
El precio empieza a subir

Por otro lado, el precio de los pisos comienza a subir, en concreto un 2,65% en el primer trimestre del año, según los registradores. Esta tendencia del ladrillo hacia la estabilidad apunta a una suavización de las rentabilidades que ofrece el alquiler, por lo que los analistas consideran que el momento actual es más adecuado para invertir que los próximos trimestres.

En opinión de los expertos, las zonas prime de las grandes ciudades son las que ofrecen oportunidades más seguras, por su gran demanda, aunque sin rentabilidades desorbitadas. Por ejemplo, el distrito madrileño de Retiro, donde el precio medio del metro cuadrado en oferta es de 3.289 euros y el del alquiler, 11,6 euros por metro y mes, según el índice de IE Business School y Fotocasa. Un inmueble de 100 metros con esos parámetros tendría una rentabilidad anual del 4,2%. Un piso de segunda mano de 100 metros cuadrados en la zona de Goya (Madrid) rondaría el 4,7%.
Las mejores ubicaciones

"Las viviendas en las mejores ubicaciones son las más interesantes para alquilar. Van a subir de precio y no hay riesgo de morosidad ni de demanda", apunta el consultor inmobiliario José Luis Ruiz Bartolomé. "También es posible que empiecen a subir los precios del alquiler, aunque menos que los de la venta. Se estrechará el margen de la rentabilidad, pero también porque aumentará la seguridad; no lo veo mal", agrega.

¿Y en las zonas periféricas? "Hay que buscar donde haya más demanda que oferta", apunta Ruiz. Julio Gil, presidente de la Fundación de Estudios Inmobiliarios, coincide: "Es la mejor opción para el pequeño inversor, por su rentabilidad y escaso riesgo".

Hay inmuebles que ofrecen rentabilidades mayores que la vivienda, como los locales comerciales (7,2%) o las oficinas (6,7%), según idealista. Los garajes rinden al 4,5%.

Consejos para comprar casa al mejor precio posible en 2015

El sector inmobiliario parece resurgir de sus cenizas, aunque de forma lenta y pausada hacia la recuperación. Los datos confirman que tanto la compraventa de vivienda, como los precios y la oferta hipotecaria han vuelto a dar vida al sector. Muchos vuelven a plantearse si es el mejor momento para volver a comprar. Ahora sí, deben comprender que los precios no van a estar tan bajos como antaño. Aquí van algunos consejos de Alfa Inmobiliaria para encontrar viviendas a buenos precios:

  • Los chollos están en las inmobiliarias. Los propietarios con prisas por vender llegan a las oficinas inmobiliarias dispuestos a rebajar el precio, a cambio de agilizar la operación. Una herencia, un divorcio, un traslado por cambio de trabajo o un problema económico son solo algunos de las múltiples situaciones por las que un propietario está dispuesto a rebajar hasta un 5% o 10%. Ver las mejores OFERTAS!
  • Presenta su oferta. Para algunos compradores supone un mal trago presentar una nueva propuesta a la baja. Sin embargo, puede que sea la primera oferta en firme que recibe el vendedor y esté dispuesto a aceptarla.
  • Actúa con rapidez. Hay mucho pequeño inversor con capacidad de compra, cada día menos chollos y la indecisión puede hacer perder una buena operación.

El sector inmobiliario aportará crecimiento a la economía española

2015 será el año de la recuperación del sector inmobiliario y la construcción tras varios años de dura crisis económica. Según el informe ‘The Case of Spain III’, elaborado por Arcano, ambos sectores favorecerán el crecimiento económico en España en 2015. El estudio señala varios factores para la recuperación:
  • Mejora de la financiación. Se producirá una mejora en la concesión de hipotecas. 18.000 millones de euros anuales de nuevas hipotecas en 2014 frente a 173.000 millones de euros de máximos históricos.
  • Mayor participación del inversor extranjero, tanto particular como institucional en el mercado, lo que incidirá en los precios.
  • Recuperación de la demanda nacional. La riqueza financiera neta de las familias ya está a niveles de 2006, mientras se atisba una reactivación del empleo y el acceso a las hipotecas.
  • Liderazgo de regiones como Madrid, Cataluña y País Vasco, que van reduciendo su stock y donde se están empezando a experimentar subidas de precios.
  • Reactivación de la construcción de nuevas viviendas. La edificación actual de viviendas nuevas con 35.000 en el último año se queda lejos de las 200.000 que se pueden construir en un entorno normal de mercado.

La vivienda tendría que ajustarse un 25% más para impulsar la compra

Los potenciales compradores de vivienda buscan un piso por un precio adecuado a su situación económica. El presupuesto ha caído con la recesión, pero esta previsión de gasto también ha estado influenciada por el insistente seguimiento online de inmuebles baratos que supongan una inversión rentable. Según un estudio del portal inmobiliario pisos.com la diferencia entre oferta y demanda se situó en 27.810 euros en 2014, un 7,5% más que el año anterior. Si bien los vendedores han seguido realizando ajustes, cayendo el precio del piso tipo un -8,5% de un año a otro, el cierre de operaciones ha estado muy condicionado por la delicada situación del empleo, la lenta recuperación de la financiación y la búsqueda de oportunidades inmobiliarias a precios por debajo del mercado.
la-vivienda-tendria-que-ajustarse-un-25-mas-para-impulsar-la-compra
El cruce entre oferta y demanda que pisos.com lleva realizando desde 2009 muestra que la diferencia entre uno y otro era hace seis años del 55% a nivel nacional. Las posturas se han ido acercando hasta llegar al 20% en 2013. Sin embargo, en 2014 ha vuelto a incrementarse hasta el 25%. Por otra parte,si en 2013 un piso tipo a la venta en España costaba 153.360 euros, el precio alcanzado en 2014 fue de 140.310, a mucha distancia de los 220.500 euros recogidos en 2009. En cuanto a las expectativas de gasto de la demanda, de 2009 a 2011 la vivienda ideal tenía 90 m² y costaba 142.000 euros de media, pero en 2012 y 2013 el presupuesto cayó a 127.500 euros, manteniendo superficie. En 2014 se ha dado una nueva vuelta de tuerca, bajando hasta los 112.500 euros por una casa del mismo tamaño.
“Aunque la dinámica hipotecaria ha recobrado pulso, los límites en la cantidad financiada influyen en la selección del filtro de precio máximo cuando el usuario acude a pisos.com”, comenta Miguel Ángel Alemany, director general de pisos.com, que recuerda que “el paro y el bajo nivel de ahorro son barreras indiscutibles de cara a la propiedad”. Pero al margen del contexto macro, el experto asegura que “la caza del ‘chollo’ se ha disparado, siendo los portales inmobiliarios una herramienta inmejorable para no perder la ocasión de comprar a buen precio”.
Cinco regiones tienen el tope en los 67.000 euros
Regionalmente, un total de 9 autonomías reduce su presupuesto de partida a la hora de buscar una casa en venta en 2014. Únicamente Extremadura lo sube. El precio de salida más elevado lo arroja País Vasco, a pesar de moverse de los 337.500 euros de media de 2013 a los 217.500 de 2014. En el lado inverso, Aragón, Canarias, Castilla-La Mancha, Comunidad Valenciana y Murcia, persiguen pisos por 67.500 euros de media, una tendencia que en 2013 definió a cuatro regiones. Las autonomías donde oferta y demanda están más cerca son Navarra (3%) y País Vasco (8%). Los mayores desajustes se dan en Murcia (51%), Andalucía (45%), Baleares (45%) y Madrid (43%).
la-vivienda-tendria-que-ajustarse-un-25-mas-para-impulsar-la-compra-ventaccaa
España y comunidades autónomas. Venta. Oferta y Demanda 2014 (Clic para ampliar)
Respecto a las provincias, la cantidad de dinero que está dispuesta a invertir la demanda bajó en 28, subió en tres y se mantuvo en 19. León, Cáceres y Pontevedra han sido las que han ampliado sus pretensiones este último año. Guipúzcoa es la provincia en la que los compradores parten de una cantidad más alta: 217.500 euros de media. Se trata de una cifra algo inferior a la que esta misma provincia marcaba en 2013 junto con Vizcaya, cuando ambas filtraban por 337.500 euros de media. Un total de 19 provincias busca vivienda por el mínimo precio registrado, unos 67.500 euros. En Teruel (-29%) y Cuenca (-8%) la demanda supera a la oferta. Entre el 0% y el 9% se colocan ocho provincias, mientras que las diferencias más agudas se dan en Málaga (52%) y Murcia (51%).
la-vivienda-tendria-que-ajustarse-un-25-mas-para-impulsar-la-compra-ventacapitales
Capitales de provincia. Venta. Oferta y Demanda 2014 (Clic para ampliar)
En cuanto a las capitales, los compradores de Donostia-San Sebastián son los que están dispuestos a desembolsar la cantidad más alta: 277.500 euros de media. Después, encontraríamos a Bilbao, con 262.500 euros, y a Barcelona, con 217.500 euros. En 18 capitales de provincia se busca piso por 67.500 euros de media, el límite más barato registrado. En la capital guipuzcoana (-28%) y en la turolense (-5%) la relación entre oferta y demanda es negativa. Entre el 0% y el 9% solo está Guadalajara (7%), mientras que los mercados más desequilibrados se sitúan en Granada (67%), Santander (66%), Sevilla (65%), Palma de Mallorca (65%), Palencia (63%), Valladolid (63%) y León (63%).
El piso en alquiler ideal cuesta 350 euros mensuales
Según pisos.com, la diferencia entre las mensualidades por las que los propietarios anuncian los pisos y las rentas que indican los futuros inquilinos en sus búsquedas es del 13%. Hace cinco años, esta brecha fue de un 27%. La renta media que busca la demanda fue de 450 euros hasta 2013, bajando en 2014 a los 350 euros. En cuanto a la superficie, en 2010 se pedían 90 metros cuadrados y en los cuatro años siguientes se ha bajado a los 70. En cuanto a la oferta, se ha pasado de un piso tipo en alquiler de 571 euros mensuales en 2010 a uno de 394 euros mensuales en 2014. Los 177 euros que diferencian estas dos rentas suponen un ahorro anual para el inquilino de 2.124 euros.
“Mantener el stock de vivienda en venta resulta caro, por lo que el parque en alquiler se ha alimentado de este inventario, dotándose de más calidad y volviéndose más competitivo”, indica Alemany, justificando la bajada de las rentas. “El inquilino es consciente de este cambio en el mercado, por lo que se anticipa a la negociación desde el primer momento que selecciona oferta”, señala el director del portal.

S&P pagará una multa millonaria por ser el origen de la crisis


La multinacional de calificación de riesgos Standard & Poors pagará 1.500 millones de dólares (1.311 millones de euros )a a varios estados de Estados Unidos de para resolver una batería de demandas que recibió sobre sus calificaciones de los títulos hipotecarios en el periodo previo a la crisis financiera de 2008.

El acuerdo se produce después de más de dos años de litigio en el que se acusaba a S&P de emitir calificaciones excesivamente optimistas con el fin de ganar más negocios. el holding propietario de la agencia de calificación McGraw Hill Financial Inc ha desvelado que que pagará 687.5 millones dólares al Departamento de Justicia de EE.UU. ; otros 687,5 millones a 19 estados y el Distrito de Columbia, que habían presentado demandas similares. La noche del lunes, la empresa también llegó a un acuerdo por separado 125 millones dólares con el fondo público de pensiones de California, que demandó a S&P en 2009 alegando que sus calificaciones inexactas provocaron cientos de millones de dólares en pérdidas.

Las demandas se materializaron en 2013 después de que las conversaciones iniciales en busca de un acuerdo extrajudicial fracasaran y se acusara a agencia de calificación de defraudar a los inversores y se le exigiera el pago de 5.000 millones de dólares en uno de los casos más grandes de daños punitivos establecido por el Departamento de Justicia ligado a la crisis financiera.

En una demanda de 119 páginas, el gobierno dijo que S&P retrasó cambios en los criterios de calificación y en la adaptación de modelos analíticos entre septiembre de 2004 y octubre de 2007, en un deseo de ganar más negocios de los bancos de inversión que emitían los valores.

"En más de una ocasión, la dirección de la compañía ignoró la opinión de analistas senior que advirtieron que la empresa había dado la máxima calificación a productos financieros que estaban fracasando," dijo el Fiscal General Eric Holder, al anunciar el acuerdo.

La nueva promoción y las viviendas procedentes de fondos, claves de la oferta en 2015


El mercado inmobiliario se encuentra en un momento de cambio y esto producirá situaciones contradictorias en el segmento de la oferta. En 2015 habrá zonas con sobreoferta, mientras que en otras el stock habrá disminuido visiblemente. La realidad es que la digestión del stock es muy desigual dentro del territorio nacional.
Ahora que la mayoría de las entidades han sacado buena parte de su producto al mercado o se lo han vendido a fondos de inversión, la promoción de vivienda nueva será una de las actividades destacadas para 2015. Sobre todo, en esas áreas donde se constate que el stock ha disminuido significativamente.
Esa obra nueva vendrá de la mano de promotoras que vuelven al mercado y de cooperativas que ya están comprando suelo en distintas ciudades. El objetivo será dar respuesta a una demanda que lleva años esperando y que busca vivienda nueva en determinadas zonas de las ciudades donde, después de años sin construir, hace falta.
Es cierto que durante años se construyeron muchas viviendas y que el stock creció de manera considerable mientras se reducían los demandantes, pero los últimos datos del Ministerio de Fomento, correspondientes a 2013, ya muestran un descenso del mismo.
Frente a esa vivienda nueva, habrá otras áreas donde el stock de inmuebles seguirá siendo muy importante. Durante 2014, los fondos de inversión se preocuparon de comprar grandes paquetes de viviendas y se seguirán desprendiendo de ellos en los próximos meses, a medida que la demanda tire del mercado, tal y como marca la tendencia.
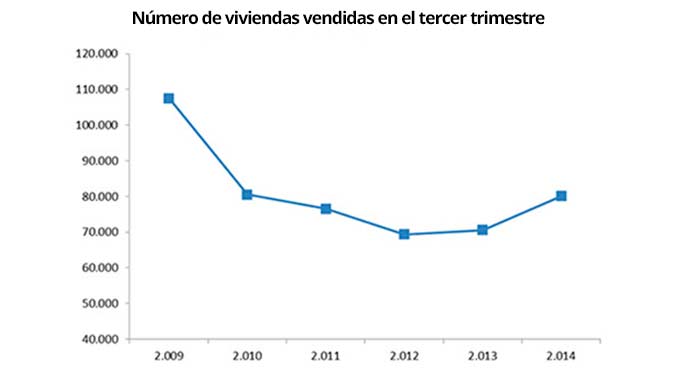
Según los datos del Ministerio de Fomento, en el tercer trimestre de 2014 las ventas se incrementaron un 13,5% respecto al mismo periodo de 2013. Predisposición que ha continuado en el mes de noviembre, según datos de Consejo General del Notariado, que indican que la compraventa de viviendas alcanzó las 31.576 transacciones, con un aumento interanual del 14%. A todo esto se une el hecho que los precios de la vivienda han dejado de descender.

Las casas que sí se venderán en 2015

El Instituto Nacional de Estadística vuelve a confirmarlo. La tendencia al alza en la compraventa de pisos continúa tras registrarse una subida interanual en octubre de 2014 del 16%. Pero la evolución de los precios y cuáles son los criterios de los actuales compradores ha hecho que cambie el panorama de la demanda. Aparte del conocido interés de fondos de inversión extranjeros y SOCIMI de comprar vivienda en España para su posterior explotación por alquiler, los pequeños inversores se perfilan como otro gran público comprador.

1 de cada 4 compradores de vivienda son pequeños ahorradores españoles que están volviendo a confiar en el mercado inmobiliario y compran en el barrio en el que viven. La caída de precios desde el estallido de la crisis, la poca rentabilidad del sistema financiero y el visible interés de la demanda extranjera son razones que les impulsan a ello. “Todos quieren ser Amancio Ortega a su escala”, apunta José Antonio Pérez, director general del Instituto de Práctica Empresarial (IPE). Y es que las bajas rentabilidades de los depósitos bancarios, ha hecho que la vivienda vuelva a ser un valor refugio.

LOS PISOS QUE YA SE VENDEN
La compra al contado de los pisos pequeños bien situados de entre 50.000 euros y 100.000 euros, es el negocio en auge. “Los pisos pequeños en las zonas más populares son los activos más rentables actualmente, tanto para comprar como para vender”, comenta un profesional habitual de las subastas judiciales de pisos, cuya rentabilidad por alquiler de una vivienda en 2013 se sitúa en el 4,6%. “Han bajado mucho de precio y se están comprando realmente baratos”, añade, algo en lo que coinciden la mayoría de los profesionales como Lázaro Cubero, Director del Departamento de Análisis e Informes (DAI) del Grupo Tecnocasa: “Según nuestros datos, los pisos pequeños de menos de 70 metros cuadrados, han tenido un descenso mayor, de un 10% más, que los inmuebles más grandes“.
Por ejemplo, en una población donde el precio de los pisos pequeños ha caído por encima del 65%, como ha ocurrido en muchas poblaciones de nuestro país, los pisos más grandes lo han hecho en torno al 55%. “Las casas pequeñas y bien situadas son las más rentables, porque su alquiler medio ha subido más de lo que su valor ha bajado en el mercado, con lo cual la rentabilidad se ha disparado“, razona el director general del Instituto de Práctica Empresarial (IPE). Esto ha provocado que la rentabilidad de estos inmuebles sea actualmente muy buena, que según Lázaro “se sitúa entre un 1,5% y 2,5% más alta que la rentabilidad de los pisos más grandes”.
EL DESPERTAR DE LA COSTA
Con el interés de los extranjeros por las rebajas inmobiliarias de España, la oferta de la Costa está volviendo despertar. La última estadística de transacciones inmobiliarias del Ministerio de Fomento, refleja que en el tercer trimestre los extranjeros, tanto residentes como no residentes, realizaron unas 13.789 operaciones, el 17,2% del total, creciendo por 13º trimestre consecutivo.
Las que registran más ventas por extranjeros residentes fueron provincias costeras como Alicante (3.323), Málaga (1.918), Barcelona (1.103) y Tenerife (721). “En la costa están repuntando los precios, en productos bien ubicados, nuevos diseños y satisfacción necesidades perfil clientes, incluso con venta sobre planos, especialmente por la compra de no residentes europeos“, afirma Pérez.
LA DEMANDA POR LLEGAR
En el último año, los compradores de pisos que lo hacen como pura inversión y no como usuarios de la vivienda han pasado de representar un 16% a un 28% del total. Pero el comprador español actual sigue predominando la mayoría de las transacciones de viviendas de segunda mano y en zonas de clase media, según los datos de Tecnocasa. “El comprador nacional tiene una edad media de entre 25 y 44 años. Normalmente es un varón con contrato indefinido, que en el 74% de los casos compra su primera vivienda y en el 52% de los casos, lo hace solo”, analiza Lázaro Cubero.
Además, Lázaro añade que en el 95% la inversión no es especulativa y no ha vendido antes para comprar como sucedía en épocas anteriores. La casa que se ajuste a los parámetros que demande este prototipo de comprador será el producto inmobiliario más vendido.


Los precios de los pisos no esperan ningún rebote

La entrada con fuerza de los fondos y la demanda extranjera, así como los signos positivos de algunos indicadores, han generado confianza en la recuperación, pero los expertos alertan de que, si bien la gran corrección está hecha, no habrá repuntes generales a corto y medio plazo


El pasado septiembre el Instituto Nacional de Estadística (INE) provocaba más de un titular eufórico en publicar los datos sobre el índice de precios de la vivienda correspondientes al segundo trimestre del año. Después de seis ejercicios de caídas sostenidas con bajadas trimestrales superiores al 15%, los datos del INE mostraban por primera vez una evolución positiva para el conjunto del Estado (+ 0,8%). También el Colegio de Registradores de la Propiedad apuntaba para el segundo trimestre del año una variación de alrededor del 1% en los precios respecto al mismo periodo de 2013, el primer dato positivo desde 2007. Es cierto que otros estadísticas como las de Tinsa, el Consejo Superior del Notariado o el propio Ministerio de Fomento han publicado signos negativos en sus últimas actualizaciones (ver gráfico), pero en general las caídas son más suaves que en periodos anteriores.

Todo ello ha generado la sensación de que el ladrillo, aquel enfermo de UCI que presentaba un cuadro de muerte cerebral, habría conseguido iniciar la recuperación, e incluso el presidente del Barcelona Meeting Point, Enrique Lacalle, afirmaba esta semana, durante la presentación de la 18ª edición del salón, que había que hacer lo posible para no decepcionar a los fondos internacionales que vienen a comprar y poder así continuar "el boom que vuelve a vivir España".

Pero realmente están anticipando estas estadísticas un cambio de tendencia en el mercado? La respuesta de consenso en el sector es que ni mucho menos. "Que la gente no piense que los precios rebotarán", dice tajante el director de residencial de la consultora CBRE, Carlos Ferrer-Bonsoms. Es cierto que hay ciertos síntomas de mejora, como por ejemplo que los datos de producción de vivienda nueva de enero a agosto de este año en Cataluña muestran un incremento del 36% de media, según los datos de la Asociación de Promotores de la provincia de Barcelona. También es verdad, "es innegable", dice el profesor de economía de la Universidad Pompeu Fabra José García Montalvo, "que las expectativas de la gente sí que han cambiado radicalmente porque si desde hace un año estás viendo que los fondos extranjeros están comprando inmuebles en España y que el país vuelve a ser moda entre los inversores extranjeros, la sensación de mercado en caída libre que había hasta ahora desaparece ".

Este mayor movimiento en la demanda ha permitido que algunos indicadores recuperen el color verde perdido durante mucho tiempo, pero la pregunta del millón, explica el director del gabinete de estudios del portal pisos.com, Manuel Gante, "es si este signo positivo aunque muy tímido se podrá mantener ". Y aquí los motivos para el optimismo son, cuando menos, escasos. "Para ver un signo positivo general en los precios será necesario que la situación macroeconómica mejore", apunta el director general de los promotores de Barcelona, ​​Marc Torrent.

Y es que, como destaca García Montalvo, "el mercado ahora mismo lo están soportando los inversores; si miras el porcentaje de compras al contado estamos en el 50% o el 60% y obviamente no son familias, las familias no tienen tantos ahorros ". Ni ahorros, ni solvencia, ni seguridad laboral para solicitar una hipoteca.Los bancos han empezado a dar hipotecas, es cierto, pero, como recuerda el profesor de la Universidad de Barcelona Gonzalo Bernardos, "te dan el 50% de lo que vale el piso y te piden unos ingresos de 2.500 euros al mes, y cuántas familias cumplen estos requisitos? ". Otra cosa, explica el director comercial de residencial, suelo y urbanismo de la consultora inmobiliaria Jones Lang Lasalle, Jorge Almagro, "es que las entidades financieras les interese financiar las compras de su stock de pisos, pero en términos generales las familias todavía no tienen acceso al crédito ".

Así las cosas, la fuente que tradicionalmente reactiva el mercado, destaca Bernardos, "esta primera demanda de nuevas familias, no existirá durante mucho tiempo". Y no se trata sólo de que el cuadro macroeconómico sea todavía poco optimista y que los datos de paro -y ello a pesar de la EPA del mes de septiembre- sean tan elevadas como el nivel de precariedad de los pocos nuevos contratos laborales que se generan. El número de familias solventes es todavía pequeño pero es que, además, el número de nuevas familias tiende a la baja. "Si tú miras la pirámide demográfica lo que viene es un desastre en términos de demanda de vivienda para los grupos de edad que conforman los primeros compradores están reduciendo a marchas forzadas, del orden del 1,5% o el 2% ", apunta el profesor de la UPF.

El grueso de la demanda, pues, ni está ni se le espera a corto plazo. Y en este contexto buena parte del movimiento que se respira en el mercado inmobiliario viene del comprador inversor y de la demanda extranjera. Es claro que para inversor no sólo tenemos que entender el perfil más especulador sino que también crece el del comprador local que dispone de ciertos ahorros en el banco y que para generar una mayor rentabilidad prefiere destinar aquellos 70.000 o 90.000 euros en comprar un piso para ponerlo después en el mercado de alquiler. Así, puede convertir un tipo de interés que difícilmente llega al 1% en el banco en un 2% o 3% en el mercado de alquiler.

Y eso lo notan en portales inmobiliarios como habitaclia, donde la proporción de las búsquedas que hacen los más de millón y medio de visitas que tienen al mes es de tres a uno para el alquiler respecto de la opción de compra. "Y eso quizás seguirá así aunque la situación macroeconómica mejore para que las mentalidades están cambiando", explica el portavoz del portal, Javier Llanas.

Pero volvamos a los inversores. Más allá de la premisa que recuerda Llanas, "los especuladores no son nunca los que hacen que el mercado cambie", lo cierto es que estos compradores hoy están pero mañana pueden muy bien volver a plegar velas. "Muchos de estos fondos están mirando hacia el residencial para el segmento que realmente les interesaría, el terciario, no hay mucho producto, pero en residencial las rentabilidades que se están encontrando son bajas para sus expectativas", destaca Ferrer- Bonsoms. Unas rentabilidades que no pasan del 3% y que condicionan las operaciones a obtener plusvalías interesantes a corto o medio plazo.

La misión es relativamente sencilla, se puede pensar, si se tiene en cuenta que en los grandes paquetes comprados en la Sareb los descuentos han sido tan suculentos que incluso en un escenario de estabilización de precios se pueden conseguir números verdes, pero como destaca García Montalvo, "el inversor soportará un tiempo el mercado pero no mucho más, cuando las rentabilidades no sean las esperadas deshará posiciones como ya lo hicieron antes del estallido de la burbuja".

También es posible que en los próximos meses las estadísticas sean relativamente mejores para el efecto de la reforma fiscal que prepara el gobierno del PP y que supondría un incremento de los impuestos sobre la venta de la vivienda usada. Anticipar compras para esquivar el castigo fiscal es un comportamiento que se ha visto ya en anteriores reformas como la que suprimió la desgravación por la adquisición de la vivienda en la declaración de la renta, y para expertos como Manuel Gandarias éste puede ser un elemento a tener en cuenta a corto plazo.

Pero más allá de que algún trimestre el signo pueda ser positivo, ninguno de los expertos espera que la tendencia general para 2015 sea de alza en los precios, sobre todo si el panorama macroeconómico en Europa sigue dominado por amenazas de nuevas recesiones. De hecho desde Tinsa ya prevén que los datos para este tercer trimestre recojan este empeoramiento y marquen caídas de los precios de hasta el 10% en Girona, Tarragona y Lleida (aunque se mantendrían estables en Barcelona), "de hecho los datos están empeorando los pronósticos más optimistas que habíamos hecho a principios de año ", explica el director territorial norte de Tinsa, Miguel Sanz.

Ni siquiera la estabilización está consolidada, y por tanto a corto y medio plazo, prudencia, y nada de esperar que vuelva la fiesta.

Un esfuerzo aún altoLos datos sobre la reducción de precios desde el estallido de la burbuja son contundentes. A pesar de que el drama varía en función de la zona y de la estadística que se tome de referencia, la media se acerca mucho al 50% y en algunas localizaciones el porcentaje ha pasado del 85%. Con estos datos se puede pensar que si hay algo bueno que se puede extraer de esta crisis es que el esfuerzo que deben hacer las familias para comprar una vivienda se ha reducido mucho. Y en parte es cierto. Pero, con muchos matices.

La clave, explica el profesor de la UPF José García Montalvo, es como definimos este esfuerzo. "Si el defines como la proporción de renta que se debe destinar a la hipoteca con los datos de tipo de interés de hoy estamos realmente bien, pero este indicador sólo sería relevante si todo el mundo pudiera acceder a una hipoteca y esto no es así. "Por eso Montalvo cree que es mucho más apropiado definir el esfuerzo como el número de años de renta familiar que se necesitan para afrontar la compra de una vivienda. "Hoy estamos en una media de 5,3, con respecto a la media de 8 años que teníamos y que era una barbaridad, pero aún estamos por encima de los 4 años, que serían lo ideal", explica.

El problema es que el precio de los pisos ha bajado pero también lo ha hecho la renta disponible. "En EEUU pasaron los 4 años a los 5,2 y todo el mundo pensó que era una locura, pero aquí habíamos llegado a 19 años en Barcelona."

La renta de alquiler de las habitaciones en pisos compartidos cae un 14,35% frente al año pasado

La oferta de habitaciones no solo ha crecido mucho en las ciudades más demandadas, sino también en municipios bien comunicados pero más asequibles.

Compartir piso es una alternativa cada vez más económica. Según el estudio realizado por pisos.com a partir de los datos extraídos de pisocompartido.com, el portal líder en habitaciones de alquiler en España, la renta media en España ha bajado con respecto al pasado año un 14,35%, pasando de los 317,93 euros mensuales de 2013 a los 272,30 de 2014.

Madrid y Barcelona capital aglutinan el 32,78% de la oferta, mientras que el 36,44% de la demanda se concentra en estas mismas ciudades. En cuestión de género, el 55,97% de los futuros inquilinos son chicas, mientras que el grupo de edad más numeroso es el que va de los 18 a los 25 años, abarcando el 53,42% del total. El grupo que más crece es el de mayores de 60 años, que pasa del 0,47% de 2013 al 2,19% de 2014.


SUBE LA OFERTA Y CAEN LAS RENTAS
Según el director general de pisos.com, Miguel Ángel Alemany, “el alquiler por habitaciones ha sido una salida rentable para muchos propietarios que, o bien no han querido deshacerse de su vivienda o no estaban dispuestos a vender en un contexto de precios a la baja”. La oferta ha seguido incrementándose a buen ritmo, lo que ha favorecido el recorte en las rentas.


Para Alemany “aunque los puntos calientes de este mercado son las ciudades con mayores oportunidades de empleo y formación, los pisos compartidos también han llegado a municipios de menor envergadura pero bien comunicados, puesto que son una alternativa asequible en un entorno tranquilo”. No obstante, esta bajada en el precio del alquiler también hunde sus raíces en la situación general de la economía, que incluso “lleva a nuestros mayores a plantearse esta opción para completar su pensión”.

LOS JÓVENES DOMINAN EL MERCADO
El inquilino de 18 a 25 años constituye el grueso de la demanda, pero baja del 55,46% al 53,42% del presente año. También quienes buscan un piso compartido entre 26 y 35 años caen del 30,93% al 28,82%. Por el contrario, los grupos de edad más altos incrementan su presencia. El intervalo 36-45 años crece del 8,92% al 9,75%, mientras que el de 46-60 pasa del 4,22% al 5,82%. Los mayores de 60 son los que más peso ganan, pues suponen el 2,19% del total frente al 0,47% del pasado año.


Respecto a la edad de los inquilinos en las 10 provincias con más demanda, el tramo de edad dominante es el que va de los 18 a los 25 años, menos en Baleares, donde el más importante es el de los que tienen entre 26 y 35 años. En Granada es donde la presencia del grupo más joven es más numerosa, con un 68,77%. Los inquilinos con más de 60 años tienen su pico de representación en Las Palmas (3,93%).
En lo que respecta al sexo, las mujeres siguen siendo mayoría como en años anteriores, con un porcentaje del 55,97% frente al 44,03% de los hombres. Al tomar como referencia las 10 provincias con mayor concentración de demanda, se corrobora la superioridad del género femenino en todas ellas,excepto en Las Palmas, donde los chicos (50,59%) están ligeramente por encima de los chicas (49,41%), tal y como ocurrió en 2013. También repite Granada (60,01%) como la provincia con el porcentaje de chicas más alto.
DONOSTIA-SAN SEBASTIAN LA MAS CARA
El 41,16% de los pisos compartidos se reparte entre las capitales de Madrid (18,56%), Barcelona (14,22%) y Sevilla (8,38%), mientras que la demanda se aglutina en estas mismas ciudades, alcanzando el 44,48%: Madrid (21,22%), Barcelona (15,22%) y Sevilla (8,04%). La capital de provincia en la que resulta más caro compartir piso es Donostia-San Sebastián (400,12 €/mes), seguida por Madrid (348,24 €/mes), Barcelona (335,89 €/mes), Bilbao (318,09 €/mes) y Alicante (301,76 €/mes). En cuanto a las más baratas, el listado está encabezado por Badajoz (152,38 €/mes), teniendo por detrás a Zamora (154,27 €/mes), Ciudad Real (161,78 €/mes), Cáceres (162,81 €/mes) y Ávila (163,43 €/mes).

En cuanto al equipamiento, el 92,21% de la oferta indica tener lavadora, un 81,09% cuenta con televisión, un 51,01% tiene teléfono y un 74,77%, Internet. Hay otros extras interesantes frecuentes como el ascensor (48,58%), el trastero (21,50%), la piscina (8,13%) o el parking (6,95%). Las habitaciones amuebladas se disparan al 89,15%, mientras que el año pasado solo eran una realidad en el 31,89% de los anuncios.
A la hora de buscar compañeros de piso, el 58,30% de los anuncios publicados no especifica preferencia de género. Los pisos que solo aceptan chicas han pasado del 19,95% de 2013 al 24,35% de 2014, y los que solo aceptan chicos pasan del 2,84% al 1,81%. En cuanto a las parejas, suben del 10,63% al 11,78%. Las mascotas son bienvenidas en el 6,85% de los pisos, mientras que los fumadores tienen vetada la entrada en el 5,17%.

El mercado de la vivienda finalizará el año en tasas positivas

La demanda extranjera alcanzó el 16% en 2013, frente al 6% de 2009.

La pesada digestión del mercado de viviendas en España para tocar a su fin. Después de cinco años de corrección aparecen las primeras señales de estabilización de un mercado que el pasado año registró una caída en las transacciones del 2,2%, frente al 11,5% de 2012. El cambio de tendencia del mercado laboral y el impulso de la demanda extranjera debería permitir que las ventas se cierren con una tasa de crecimiento positivo.


Con la demanda nacional en claro retroceso, el peso de las transacciones recae sobre el inversor internacional. Según el informe mensual elaborado por el servicio de estudios de La Caixa, las compras de extranjeros se centran en las provincias que cuentan con mayor número de segundas residencias. El 88% de las adquisiciones foráneas se localiza en el litoral mediterráneo y en las islas, regiones que acumulan más del 50% de stock de vivienda nueva sin vender.

Además, esta llegada de nuevos compradores ha propiciado la desaceleración de la caída del precio de los inmuebles, que ha dado impulso al cambio del ciclo inmobiliario en estas regiones, mientras que el resto del territorio continúa rezagado.

La evolución de las intenciones de compra de vivienda en los próximos 12 meses parece iniciar una tímida senda ascendente, aupadas por el cambio de tendencia del mercado laboral y las mejores perspectivas económicas. La importancia del turismo, las elecciones europeas y la salida de la crisis para las cotizadas españolas son otros temas incluidos en el informe correspondiente al mes de mayo.