Visita nuestra nueva WEB www.mundocasagroup.com
Mostrando entradas con la etiqueta decisión. Mostrar todas las entradas

Los vecinos de Residencial Germans Sàbat votarán si cambian de barrio

Los vecinos de la zona Residencial Germans Sàbat deberán decidir en asamblea si quieren seguir formando parte del barrio de Domeny, como hasta ahora, o pasan a Germans Sàbat, tal como han pedido algunos de sus habitantes. La decisión, sin embargo, se tomará una vez se hayan celebrado los presupuestos participados de este 2015.
El centro cívico Ter acogió lunes por la noche una reunión entre las asociaciones y el concejal de Participación, Eduard Berloso (CiU), para debatir la cuestión. Varios vecinos de las calles Joan Salvat-Papasseit, Caballeros, Joan Olivé Coma, que forman parte de Germans Sàbat Residencial, han solicitado pasar a pertenecer oficialmente en el barrio de Germans Sàbat y dejar así Domeny, donde están adscritos actualmente.
Para saber si esta voluntad es mayoritaria, sin embargo, el Ayuntamiento y las asociaciones vecinales implicadas acordaron que se celebrará una asamblea para decidir qué se hace. En este encuentro, el consistorio expondrá los motivos por los que Germans Sàbat Residencial forma parte de Domeny y se hará una votación entre los vecinos de las calles afectadas para que digan si quieren hacer o no el cambio. Una vez se sepa la votación vecinal, se tomará una decisión conjunta.
De todas formas, se ha decidido que la consulta se hará después del proceso de presupuestos participados de este 2015, que ya está en marcha, para que no interfiera (ya que los presupuestos se reparten en función del número de habitantes, entre otras variables).

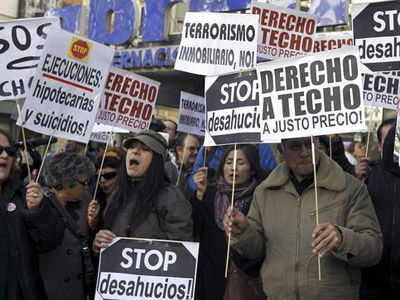
Los desahucios de viviendas caen un 24,4% en el primer semestre del año

Más de 26.500 familias, en concreto 26.549, perdieron su casa en los seis primeros meses de 2014, un 24,4 % menos que un año antes, principalmente por decisión judicial pues hubo 17.472 desahucios, pero también tras llegar a un acuerdo con el banco para entregarla, lo que sucedió en 9.077 ocasiones.
Según los datos publicados hoy por el Banco de España, el 73,7 % de las 25.549 viviendas entregadas de enero a junio, exactamente 19.565 propiedades, eran el domicilio habitual, mientras que las 6.984 restantes eran otro tipo de viviendas, por ejemplo, segundas residencias.
En el caso de primeras viviendas, la gran mayoría, unas 12.434, fue entregada al banco por decisión del juez, mientras que las familias perdieron 7.131 propiedades de forma voluntaria, en 5.761 ocasiones gracias a daciones en pago.
En cuanto a las 6.984 viviendas entregadas que no eran domicilio habitual, 5.038 cambiaron de mano por decisión judicial, aunque de ese número la inmensa mayoría, 4.709 propiedades, estaba vacía, lo que explica que las fuerzas del orden sólo intervinieran en 16 casos, frente a los 88 de un año antes. 

¿cuál es el mejor momento del año para comprar una vivienda?

dar el paso de comprarse una casa no es una decisión que se debe tomar a la ligera. además, debido a su coste debemos sopesar todos los factores que podrían beneficiarnos. pero, ¿existe un momento perfecto del año para comprar una casa? sobre el papel no existe, pero hay detalles que nos pueden beneficiar a la hora de lanzarse a la compra: las cuentas ahorro y el posible interés por reinvertir una plusvalía de otra venta
además, este año en particular, la eliminación el 1 de enero de 2015 de los coeficientes de corrección de la inflación y de abatimiento pueden adelantar las operaciones de venta y provocar un rally inmobiliario, entre los que tengan prisa por vender y los que aprovechen la circunstancia para apretar los precios. algo que hará del último trimestre un momento idóneo para comprar una vivienda usada
“no existe ningún momento que sea mejor que otro. no es como los coches, que los concesionarios tienen que lograr una serie de objetivos de ventas marcados a lo largo de cada año y al final de cada ejercicio pueden hacer rebajas para lograr mejorar las ventas”, detalla el experto de idealista hipotecas, juan villén
ni en enero, ni en diciembre
el final en diciembre de 2012 del incentivo fiscal de la deducción por la compra de una vivienda ha hecho que ya nadie esté esperando a final de año. da igual comprarla en enero o en diciembre
“en vivienda no se produce un fenómeno de estacionalidad. la vivienda está más ligada a la demanda que a la oferta, algo que hace que el que quiere vender intente hacerlo lo antes posible o al precio que tiene en mente. el que compra depende de los vendedores”, añade villén
precisamente por este motivo, se ve como en los meses de vacaciones –sobre todo agosto- se compran menos viviendas al ser más complicado contactar con vendedores (personas o inmobiliarias). de hecho, en octubre y noviembre del año pasado, que es cuando generalmente se registran las viviendas compradas en agosto, la venta de viviendas tocó mínimos históricos, según los datos del ine
pero hay dos colectivos a los que sí les afecta la estacionalidad de la vivienda:
1.- los que tienen una cuenta ahorro-vivienda: a este grupo el tiempo si le importa. de hecho hay casos en los que se produce un exceso de prisas cuando está a punto de vencer los plazos. “se recomienda ver si conviene más devolver la ayuda o comprar una vivienda a toda prisa”
2.- los que han vendido su vivienda habitual: se trata de un caso especial. “los que hayan vendido su vivienda habitual y quieran reinvertir la plusvalía del beneficio de la venta (en el caso de que la tuviera), deben comprar en un plazo máximo de 2 años entre una transacción y la otra”. así te ahorras computar esa plusvalía en el irpf
al margen de estos dos casos, comprar antes de finales de este año puede ser un buen momento. los especialistas en tributación prevén un incremento de las ventas de viviendas usadas como consecuencia de la rebaja de los beneficios fiscales que el gobierno ha incluido en la reforma fiscal. una medida que afecta a los inmuebles adquiridos antes del 31 de diciembre de 1994, puesto que desaparecen los coeficientes de corrección de la inflación y los de abatimiento, que permitían reducir una parte de la ganancia patrimonial generada hasta el 20 de enero de 2006
otros factores pueden condicionar la compra de una vivienda como son una fecha límite de una promoción o la búsqueda de financiación, que desde idealista hipotecas se recomienda sea siempre un proceso que “se inicie al menos entre 2 y 3 meses de la fecha en la que pensemos comprar la vivienda”, así no tendremos prisas y podremos comparar más precios

¿Quiénes son los nuevos compradores de vivienda?

El perfil del comprador de vivienda ha evolucionado en estos años de crisis.

Algo está cambiando en el mercado de compraventas de viviendas. O al menos se comienzan a ver esos ‘brotes verdes’ de la recuperación tras siete años de dura crisis para el sector, prácticamente hundido. La recuperación económica, el parón en la caída de los precios y la llegada de la financiación vuelven a animar a los compradores. Pero, ¿cómo son ahora los nuevos compradores? ¿Qué ha cambiado en estos años?
  • Motivo de la compra. Uno de cada tres compradores de viviendas lo hace como inversión, los otros dos serán usuarios del piso. Los inversores lo hacen a largo plazo, buscando la rentabilidad en el alquiler.
  • Precio de las viviendas. La diferencia de precios entre 2007 y 2014 varía según la zona. Las caídas van del 30% hasta el 70%.
  • Tiempo de decisión. Los compradores tardan más en decidirse por un piso. Se visitan más pisos que antes y solo se toma la decisión cuando la vivienda encaja al 100% con las expectativas.
  • Poder de negociación. La crisis ha devuelto a España la cultura de la negociación. La banca es la más abierta a rebajar el precio, mientras que los particulares que deciden vender ahora también tienen suelen tener prisa por desinvertir.
  • Financiación bancaria. Un 48% de los compradores de pisos como vivienda habitual pagan al contado, sin necesidad de hipoteca. Esta cifra se eleva hasta el 83% en el caso de las adquisiciones de viviendas como inversión. Antes de la crisis, los pagos al contado eran prácticamente simbólicos.
  • Importe de la hipoteca. Actualmente, el importe medio es de 81.318 euros. El máximo histórico se registró en el primer semestre de 2007, cuando se situó en 185.462 euros.  Las hipotecas se concedían entonces, de media, por el 86% del valor de la viviendas, y ahora, por el 67%.
  • Perfil del vendedor. Las entidades financieras se han convertido en las grandes inmobiliarias españolas.

Comprar es mejor que alquilar tras siete años como inquilino

Aunque comprar implica un desembolso inicial más alto que alquilar, la vivienda en propiedad se puede rentabilizar.

La estabilidad de los precios de venta y de las rentas de alquiler está cada vez más cerca, pero la gran pregunta sigue en el aire: ¿Qué conviene más en estos momentos: comprar o alquilar? Si bien el factor económico tiene un gran peso, a partir de ciertos datos objetivos es posible calcular a partir de qué año de alquiler conviene comprar para que nuestro bolsillo no salga perdiendo.


Tomando como base los informes semestrales de precios de venta y de alquiler, el portal pisos.comestima que tras 6,9 años como inquilino en una vivienda con una renta de 620 euros al mes, se cubrirían los gastos1 de la compra de ese mismo inmueble al financiarlo al 80%. La casa en propiedad costaría 168.688 euros y tendría una cuota hipotecaria de 641,94 euros. Al realizar este cálculo con el precio y la renta de 2013, tenía que pasar un año más para que la compra fuera rentable.

El Banco busca clientes solventes
Para Manuel Gandarias, director del Gabinete de Estudios de pisos.com, “se ha ganado un año porquelos precios de venta han seguido cayendo moderadamente, mientras que las rentas de alquiler han mostrado una evolución más estable”. Aunque el tiempo se haya reducido, Gandarias indica que “el alquiler es, a día de hoy, la única opción que tienen aquellos que no cumplen con el perfil financiero que busca la banca”. En este sentido, el portavoz del portal inmobiliario alude a la existencia de unas condiciones previas relacionadas con la solidez del empleo y el ahorro previo.

Teniendo en cuenta los precios de venta actuales, Gandarias no duda en animar a la compra: “Si el presupuesto se alinea con los criterios de búsqueda marcados, no hay razón para dilatar más la decisión de compra, ya que iría en contra de la economía personal y el concepto de rentabilidad”. Por otro lado, aunque los precios no subirán de forma súbita, el director del Gabinete de Estudios de pisos.com afirma que “la vivienda que queremos comprar hoy podría ser más cara mañana o, directamente, haber desaparecido del mercado porque otro comprador fue más rápido”.

Analisis por capitales de provincias
Trasladando este análisis a las capitales de provincia, Huesca (4,6 años), Las Palmas de Gran Canaria (5 años) y Pontevedra (5,2 años) son las ciudades en las que menos tiempo se pasaría de alquiler antes de que sus costes señalaran hacia la compra como la mejor alternativa. Las capitales donde este margen es mayor son A Coruña (11,6 años), Ourense (10,8 años) y Donostia-San Sebastián (9,9 años).


El año pasado, las capitales de Lleida (4,5 años), Santa Cruz de Tenerife (5,2 años) y Tarragona (5,5 años) encabezaban este ranking por abajo, mientras que Logroño (12,6 años), A Coruña (12,6 años) y Donostia-San Sebastián (11,5 años) lo hacían por arriba. Madrid y Barcelona empataron en 2013 con 7,8 años. En 2014, ambas bajan el límite, pero comprar es más rentable que alquilar antes en Madrid (5,9 años) que en Barcelona (6,7 años).

Por otro lado, sumando los gastos, la cantidad no financiada y todo lo aportado durante los 30 años de hipoteca, un piso tipo en España habría supuesto un coste total de 281.705 euros. Viviendo de alquiler en este mismo inmueble durante estas tres décadas, se habrían desembolsado rentas por valor de 223.820 euros. Dividiendo el total de la compra entre el alquiler anual, resulta que se podrían vivir 38 años con lo invertido. En 2013, la media nacional estaba en 41 años.

VIA@pisos.com

Más de 49.600 familias perdieron su casa en 2013

Un 11% más que en el año 2012
Casi el 80% de los inmuebles entregados el pasado año, exactamente 38.961 propiedades, eran el domicilio habitual del afectado

Más de 49.600 familias, en concreto 49.694, perdieron su casa en 2013, un 11% más que un año antes, principalmente por decisión judicial pues hubo 28.173 desahucios, un 18,5% más que en 2012, según los datos publicados este lunes por el Banco de España.

A pesar de este aumento de los desahucios, en el 92,7% de los casos se trató de inmuebles que estaban vacíos, 26.113, frente al 7,3% restante, 2.060 viviendas, que estaban ocupadas y fueron desalojadas por orden de un juez, un 36,3% menos que en 2012. Esto explica que la entrega de viviendas con intervención de las fuerzas del orden cayera un 57% en 2013, hasta 147 casos.

Al margen de los desahucios, las familias también perdieron su casa en 2013, tras llegar a un acuerdo con el banco para entregarla, lo que se produjo en 21.521 ocasiones, un 2,6 % más que en 2012.

A juicio de los expertos esto demuestra la voluntad negociadora de las entidades, que ha hecho que se reduzca más de un 9% la entrega de primeras viviendas, hasta 17.907, y se multiplique por 2,8 la de otro tipo de inmuebles, principalmente segundas residencias, que llegó a 3.614.

Así fue posible que hubiera 16.173 daciones en pago, un 1,3% más que un año antes, con una reducción del 13,15% en el caso de viviendas habituales, hasta 13.178, y un aumento de 3,7 veces en otras viviendas, hasta 2.995.

En total, teniendo en cuenta desahucios y entregas voluntarias, casi el 80% de las 49.694 viviendas cedidas por las familias el pasado año, exactamente 38.961 propiedades, eran el domicilio habitual, un 0,23% menos, y las 10.733 restantes eran otro tipo de viviendas, por ejemplo, segundas residencias, un 88,5% más.

De estas 10.733 viviendas que no eran el domicilio habitual, 7.119 cambiaron de mano por decisión judicial, un 60,4% más, si bien 6.727 propiedades estaban vacías, un 65% más que un año antes.

En el caso solo de primeras viviendas, la mayoría, unas 21.054, fueron entregadas al banco por decisión del juez, un 8,9% más; mientras que en 17.907 casos las familias accedieron de forma voluntaria, un 6,6% menos.

A pesar de lo dramático de las cifras, si se tiene en cuenta el número total de viviendas en España con hipotecas, que ascienden a 6,46 millones, los 49.694 inmuebles entregados apenas representan un 0,77% del total.

De forma general se puede considerar que cada vivienda entregada corresponde exactamente con una familia, aunque no debe obviarse que en algunos casos puntuales, que el Banco de España no detalla, una misma familia ha podido perder más de una vivienda.

VIA@abc