Visita nuestra nueva WEB www.mundocasagroup.com
Mostrando entradas con la etiqueta embargo. Mostrar todas las entradas

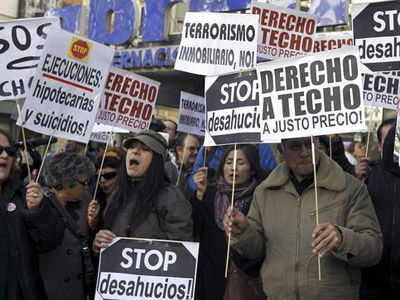
Dación en pago, ¿alternativa real a la ejecución hipotecaria?

Con la llegada de la crisis, allá por el año 2008, comenzamos a familiarizarnos con nuevos conceptos y palabras. Uno de esos conceptos es la dación en pago, que normalmente escuchamos como solución a la ejecución hipotecaria o desahucio. Pues bien, 7 años después, con miles de embargos a nuestras espaldas y la certeza de que habrá muchos más, el término dación en pago sigue siendo una propuesta... ¿al alcance de todos?: HelpMyCash.comanaliza las opciones. 

¿Por qué la dación en pago no es una realidad?
No existe ninguna ley que obligue a los bancos a conceder la dación en pago. Solo es una recomendación para las entidades que hayan aceptado voluntariamente el código de buenas prácticas bancarias.
Aun en el caso de las entidades adheridas al código y obligadas entonces a conceder la dación a familias en riesgo de exclusión social, los criterios para que se considere obligatorio son muy restrictivos (no pueden tener avalista, ni trabajo, ni cobrar subsidio, ni tener ningún otro bien...), de forma que, al final, las personas que pueden acogerse son muy pocas.
Los bancos no son inmobiliarias y no están realmente interesados en quedarse con la casa, a no ser que el cliente lleve muchos años pagando la hipoteca y salgan ganando con la operación, puesto que se han llevado el dinero pagando durante pongamos 15 años más la casa completa. Solo se la quedan cuando están absolutamente convencidos de que eso será todo lo que puedan sacar del hipotecado. Mientras haya un aval o un sueldo que embargar, la dación será más difícil de conseguir.
La dación en pago puede conseguirse, pero no es fácil
El banco solo estará obligado a concedernos la dación en pago cuando:
La dación en pago esté incluida por contrato, como en el caso de la Hipoteca Sin Mas de Bankinter, que es la única que de momento ofrece esta posibilidad.
Si el cliente no ha podido acceder a una reestructuración de la deuda.
Si la entidad está adherida al Código de Buenas Prácticas, y si además el cliente cumple con estos 6 requisitos:
Todos los miembros de la familia han de estar en paro y carecer de otros bienes o derechos patrimoniales.
Ha de tratarse de la única vivienda en propiedad.
La vivienda no ha de superar los 200.000 euros (aunque depende del tamaño de la población).
La hipoteca no ha de tener avalista. En caso de tenerlo, el avalista se mantiene como garante del préstamo, y si el avalista tiene ingresos o propiedades, el decreto no se aplica.
No debe estar en procedimiento de ejecución.
La vivienda no puede estar gravada con cargas posteriores.
Si no cumplimos con estas condiciones, siempre será posible negociar con el banco. Si las dos partes están de acuerdo, no hay nada que impida que podamos conseguir la dación.
Recordamos que aquellos que necesiten ayuda para negociar pueden acudir a la Oficina de Mediación Hipotecaria de su ciudad o a la Plataforma de Afectados por la Hipoteca (PAH) más cercana a su casa 
La ley de segunda oportunidad, un paso más hacia la dación en pago
A principios de 2015 se aprobó la ley de segunda oportunidad, un paquete de medidas que contempla la posibilidad de liquidar una deuda hipotecaria a través de la dación en pago pero, una vez más, tras cumplir una serie de requisitos:
Ser deudor de buena fe, es decir que la insolvencia no sea voluntaria, que el deudor no tenga sentencia firme por algún delito.
Estar dentro del umbral de exclusión, es decir que los ingresos familiares no superen en tres veces el IPREM (Indicador público de Renta de Efectos Múltiples)
Que durante años anteriores a la solicitud de la dación en pago, la cuota a pagar por la hipoteca sea superior al 50 % de los ingresos familiares.
Eso sí, poco después de la publicación de esta ley, la PAH hizo la siguiente valoración: "Todas las medidas adoptadas hasta hoy han sido un estreptioso fracaso para la ciudadanía y un tremedo éxito para la Banca.
El Real Decreto de "malas" prácticas, consiste en unos criterios tan restrictivos que solo se han podido acoger un 0,7% de la población y que condiciona su aplicabilidad a la "buena voluntad" de la banca.
La "falsa moratoria de desahucios" a que sólo ha podido parar un 8% de los 120.000 desahucios producidos en su vigencia.
El ridículo Fondo social de viviendas: fondo de 6000 viviendas frente a más de las 500.000 familias en la calle, sumado a los criterios restrictivos de acceso; el resultado es que en 2 años solo se han podido formalizar 2000 contratos de alquiler.
La "Ley de Segunda oportunidad para los bancos", para arrasar con titulares y avales.Porque la 2a oportunidad real y única para las familias a día de hoy es la PAH."

La banca suma 6.000 millones más en pisos, suelo y otros inmuebles


Las entidades siguen embargando más activos de los que logran vender

El atracón de crédito e inversiones de la banca en el sector inmobiliario está dejando una digestión muy pesada. La cartera de pisos, oficinas, suelo y otros inmuebles en manos de las entidades financieras continúa creciendo pese a sus esfuerzos por vender cuanto antes este tipo de activos. En los seis primeros meses de este año, los activos inmobiliarios que tienen las 13 principales entidades financieras suman unos 90.200 millones, 6.100 millones más que a cierre de año. La cifra supera incluso a la que tenían a cierre de 2011, antes de la limpieza por el traspaso de activos tóxicos al banco malo en 2012.

Esos 90.200 millones es el valor bruto en libros en los balances de los bancos. Las entidades, sin embargo, tienen provisiones, correcciones de valor y otras coberturas sobre esos inmuebles por importe de 44.200 millones, con lo que el importe neto es de algo más de 46.000 millones, con un aumento de unos 3.700 millones sobre el cierre de 2013.

Las otras dos grandes partidas que están aumentando a buen ritmo son los edificios terminados procedentes de financiaciones a promotores y los pisos embargados o entregados en dación en pago por los particulares que no pueden pagar su hipoteca. En cada uno de esos capítulos, la cifra aumenta en unos 1.400 millones.La partida que más aumenta es, además, la del más tóxico de los activos inmobiliarios: el suelo. Es el más difícil de vender y por eso las nuevas entradas por créditos sin pagar no se ven compensadas por salidas. Las entidades tienen ya suelo en su balance por un importe original de más de 35.000 millones de euros, que han provisionado al 59,4%. Los bancos han sumado 1.450 millones en seis meses.

Las entidades con un mayor volumen de inmuebles en sus carteras son La Caixa y Banco Popular, seguidos por BBVA y Banco Sabadell. La Caixa y el Popular son, además, los que más han elevado su cartera durante el primer semestre, tanto en términos brutos como netos, si bien la entidad catalana tiene coberturas mayores sobre sus inmuebles.

Bankinter continúa siendo la entidad con menos inmuebles. BFA-Bankia, NCG Banco, Catalunya Banc, Liberbank y BMN descargaron la mayor parte de su crédito promotor y de sus inmuebles con el traspaso al banco malo, pero la morosidad hipotecaria ha provocado que el volumen de inmuebles procedentes de la financiación de la compra de vivienda a particulares que se están quedando por impago (vía ejecución hipotecaria o dación en pago) haya aumentado con fuerza.

La evolución natural durante la crisis ha sido que el crédito promotor considerado teóricamente sano (aunque en buena parte no entraba en mora gracias a refinanciaciones cuestionables) ha ido pasando a subestándar (en riesgo de impago) o moroso y luego ha dado lugar a embargos, ejecuciones, quitas o daciones en pago que han aumentado la cartera de inmuebles de la banca.

Adjudicados por impago
Los activos adjudicados por impago, junto con el crédito a la construcción y promoción clasificado como dudoso o como subestándar, constituyen lo que el Banco de España denominó exposición inmobiliaria potencialmente problemática. Esos activos tóxicos solo se han reducido en 300 millones de euros en el primer semestre, hasta 159.300 millones, y en buena parte se debe a que se han reclasificado créditos dudosos como fallidos al darse por imposible su cobro. Pero, además, el volumen de provisiones para hacer frente a esos activos problemáticos se ha reducido en unos 1.300 millones (de 77.500 a 76.200 millones), con lo que el volumen de activos tóxicos del ladrillo que sigue vivo en los balances ha aumentado en el primer semestre de este año.

El único consuelo llega en este primer semestre por el volumen total de exposición a crédito promotor, que incluye no solo el crédito dudoso y subestándar, sino también el que las entidades financieras siguen considerando sano. La exposición crediticia total se ha reducido de 101.872 a 92.685 millones. El crédito al sector del ladrillo que sigue clasificado como sano se ha reducido de 26.300 a 23.600 millones. Eso quiere decir que, aunque el riesgo se va acotando, la pesada digestión continúa.

via@ElPaís

Más de 49.600 familias perdieron su casa en 2013

Un 11% más que en el año 2012
Casi el 80% de los inmuebles entregados el pasado año, exactamente 38.961 propiedades, eran el domicilio habitual del afectado

Más de 49.600 familias, en concreto 49.694, perdieron su casa en 2013, un 11% más que un año antes, principalmente por decisión judicial pues hubo 28.173 desahucios, un 18,5% más que en 2012, según los datos publicados este lunes por el Banco de España.

A pesar de este aumento de los desahucios, en el 92,7% de los casos se trató de inmuebles que estaban vacíos, 26.113, frente al 7,3% restante, 2.060 viviendas, que estaban ocupadas y fueron desalojadas por orden de un juez, un 36,3% menos que en 2012. Esto explica que la entrega de viviendas con intervención de las fuerzas del orden cayera un 57% en 2013, hasta 147 casos.

Al margen de los desahucios, las familias también perdieron su casa en 2013, tras llegar a un acuerdo con el banco para entregarla, lo que se produjo en 21.521 ocasiones, un 2,6 % más que en 2012.

A juicio de los expertos esto demuestra la voluntad negociadora de las entidades, que ha hecho que se reduzca más de un 9% la entrega de primeras viviendas, hasta 17.907, y se multiplique por 2,8 la de otro tipo de inmuebles, principalmente segundas residencias, que llegó a 3.614.

Así fue posible que hubiera 16.173 daciones en pago, un 1,3% más que un año antes, con una reducción del 13,15% en el caso de viviendas habituales, hasta 13.178, y un aumento de 3,7 veces en otras viviendas, hasta 2.995.

En total, teniendo en cuenta desahucios y entregas voluntarias, casi el 80% de las 49.694 viviendas cedidas por las familias el pasado año, exactamente 38.961 propiedades, eran el domicilio habitual, un 0,23% menos, y las 10.733 restantes eran otro tipo de viviendas, por ejemplo, segundas residencias, un 88,5% más.

De estas 10.733 viviendas que no eran el domicilio habitual, 7.119 cambiaron de mano por decisión judicial, un 60,4% más, si bien 6.727 propiedades estaban vacías, un 65% más que un año antes.

En el caso solo de primeras viviendas, la mayoría, unas 21.054, fueron entregadas al banco por decisión del juez, un 8,9% más; mientras que en 17.907 casos las familias accedieron de forma voluntaria, un 6,6% menos.

A pesar de lo dramático de las cifras, si se tiene en cuenta el número total de viviendas en España con hipotecas, que ascienden a 6,46 millones, los 49.694 inmuebles entregados apenas representan un 0,77% del total.

De forma general se puede considerar que cada vivienda entregada corresponde exactamente con una familia, aunque no debe obviarse que en algunos casos puntuales, que el Banco de España no detalla, una misma familia ha podido perder más de una vivienda.

VIA@abc