Las rebajas en el sector inmobiliario español han hecho que España inmobiliaria suba como la espuma en ‘popularidad’ de 2013 a 2014. De interesar al 5% de los inversores, este año ha pasado a ser objeto de atención del 19%. Madrid y Barcelona ya entran dentro del top ten entre las ciudades de más interés para los inversores internacionales.

Es uno de los nichos estrella a nivel mundial para invertir en vivienda actualmente. Además de una imparable subida de precios que han superado el máximo logrado en 2007 en un 15%, también se ha convertido en la capital del mercado de viviendas de alto standing. Únicamente Nueva York es la única que le hace sombra como ciudad refugio para invertir en el inmobiliario, al tener viviendas más baratas y de mejor calidad, y las asiáticas como Tokyo, Hong Kong o Singapur le pisan los talones. El estudio refleja que la urbe londinense le interesa a más de un tercio de los inversores encuestados, el porcentaje más elevado de Europa. No obstante, se teme que esta desorbitada revalorización pueda desembocar en una nueva burbuja inmobiliaria.
Madrid, la segunda más deseada

La escalada de la capital madrileña ha sido la gran sorpresa. Desde la novena posición en 2013 ha pasado a ser la segunda capital más interesante para invertir por los inversores europeos, tan solo por detrás de Londres, que recupera el liderazgo. El interés se ha revelado en el cierre de operaciones que se está cerrando con la compra de edificios emblemáticos situados en los núcleos neurálgicos de la ciudad, como el Paseo de la Castellana o Plaza de España. En cuanto al mercado residencial, destaca el interés por la compra de viviendas en alquiler como activo de interés entre los paquetes vendidos a los fondos. La estabilización de precios en las zonas prime se ha vuelto un nicho con gran potencial para los inversores. Según el estudio, interesa al 14% de los encuestados para invertir este año.
Berlín y Munich, avance lento pero seguro


El alquiler de viviendas en las dos capitales más importantes de la potencia germana es su fuerte. Estas ciudades, junto con Hamburgo, entre las que también se incluyen Fráncfort o Colonia, han visto cómo han visto como los precios de la vivienda y los alquileres han subido hasta un 25% desde 2010. Aunque no tienen nada con las subidas que vivieron en España o Irlanda, algunos expertos ya apuntan a la formación de una burbuja de precios en el inmobiliario, urgida por los bajos costes de financiación, la elevada liquidez, la menor rentabilidad de otras inversiones y la escasez de oferta en localizaciones de inmuebles de lujo. Aunque fueron de las mejor valoradas para invertir a principios de 2013, en 2014 han perdido posiciones. El interés por Berlín baja del 8% al 9% y el de Múnich del 16% al 7%.
Paris, estabilidad sin sorpresas

A pesar de ser la segunda ciudad más cara donde comprar una vivienda frente al suelo londinense: 8.300 euros/m2 vs. 10.000 euros/m2. Se localiza en el quinto puesto de este ranking europeo. De un año a otro, su atractivo se ha desinflado y actualmente solo interés al 6% de los inversores en comparación con el 9% de 2013. Por un lado, no presenta el mercado de oportunidades de España, ni sufre una imparable revalorización como Londres. Su estabilidad le ha hecho bajar posiciones.
Amsterdan, precios razonables
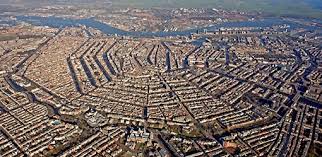
La moderada caída de precios de la vivienda que sufrió el país con el comienzo de la crisis, la ha vuelto objeto de deseo inversor. Británicos, franceses y alemanes y ahora chinos y rusos son el habitual público comprador interesado en el centro histórico de la ciudad surcado por canales son las zonas más demandadas. Este mercado holandés está experimentando una leve recuperación y además, sus precios se consideran razonables en comparación con Londres o París. El interés por los Países Bajos ha pasado de interesar al 2,5% de los inversores al 4,5% este año.
Dublín, menos popular que en 2013

Irlanda ha adelantado a España en el ajuste de precios inmobiliarios. Desde 2007 ya acumula una devaluación acumulada del 51% desde el estallido de la burbuja. Esto ha hecho que el año pasado se convirtiera en uno de los nichos más punteros, pero en 2014 el interés ha desacelerado de detrimento de otras capitales con más oportunidades. El año pasado interesaba al 7% de los inversores y este al 4%.
Varsovia, diamante sin esculpir

Los bajos precios también tienen sus ventajas. La diferencia de precios de la Europa oriental frente a la occidental con 1.656 euros por metro cuadrado hace que los inversores perciban su potencial. A pesar de eso, su interés ha decaído. Mientras que el año pasado interesaba al 6% de los inversores ahora interesa al 4%. La falta de incentivos en el mercado y de una mayor rentabilidad revela que aún le falta recorrido.
Barcelona, la capital más vacacional

Es la segunda capital que junto con la madrileña ya tiene ajustados los precios de sus inmuebles y empieza a presentar ligeras subidas. A pesar de ser una ciudad con los precios ya elevados, este año Barcelona se sitúa, por primera vez, cerrando el top 10 de los inversores europeos. El interés por la Ciudad Condal ha pasado del 1,5% al 2,5% de un año a otro y va arañando posiciones al Varsovia o Dublín. Como señala Nicolás Llari de Sangenis, director de activos bancarios de Savills, su punto fuerte es la de vivienda vacacional dirigida al turista: “Tiene un mercado de alquiler vacacional y/o de temporada muy regulado lo cual permite obtener altas rentabilidades vía explotación de alquileres”.
Paris, estabilidad sin sorpresas
A pesar de ser la segunda ciudad más cara donde comprar una vivienda frente al suelo londinense: 8.300 euros/m2 vs. 10.000 euros/m2. Se localiza en el quinto puesto de este ranking europeo. De un año a otro, su atractivo se ha desinflado y actualmente solo interés al 6% de los inversores en comparación con el 9% de 2013. Por un lado, no presenta el mercado de oportunidades de España, ni sufre una imparable revalorización como Londres. Su estabilidad le ha hecho bajar posiciones.
Amsterdan, precios razonables
La moderada caída de precios de la vivienda que sufrió el país con el comienzo de la crisis, la ha vuelto objeto de deseo inversor. Británicos, franceses y alemanes y ahora chinos y rusos son el habitual público comprador interesado en el centro histórico de la ciudad surcado por canales son las zonas más demandadas. Este mercado holandés está experimentando una leve recuperación y además, sus precios se consideran razonables en comparación con Londres o París. El interés por los Países Bajos ha pasado de interesar al 2,5% de los inversores al 4,5% este año.
Dublín, menos popular que en 2013
Irlanda ha adelantado a España en el ajuste de precios inmobiliarios. Desde 2007 ya acumula una devaluación acumulada del 51% desde el estallido de la burbuja. Esto ha hecho que el año pasado se convirtiera en uno de los nichos más punteros, pero en 2014 el interés ha desacelerado de detrimento de otras capitales con más oportunidades. El año pasado interesaba al 7% de los inversores y este al 4%.
Varsovia, diamante sin esculpir
Barcelona, la capital más vacacional
Es la segunda capital que junto con la madrileña ya tiene ajustados los precios de sus inmuebles y empieza a presentar ligeras subidas. A pesar de ser una ciudad con los precios ya elevados, este año Barcelona se sitúa, por primera vez, cerrando el top 10 de los inversores europeos. El interés por la Ciudad Condal ha pasado del 1,5% al 2,5% de un año a otro y va arañando posiciones al Varsovia o Dublín. Como señala Nicolás Llari de Sangenis, director de activos bancarios de Savills, su punto fuerte es la de vivienda vacacional dirigida al turista: “Tiene un mercado de alquiler vacacional y/o de temporada muy regulado lo cual permite obtener altas rentabilidades vía explotación de alquileres”.
VIA@pisos.com


